当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
独身の叔母が亡くなったと連絡があり、『姪の私にも相続の話が来るの?』と驚いている方もいるかもしれません。反対に、子どもがいない兄弟が亡くなって『兄弟の相続ってどこまで関係するの?』と調べている方も多いはずです。
結論から言うと、兄弟姉妹が相続人になるのは、亡くなった人に子も親もいない時です。そして、その範囲は甥姪までで、甥姪の子は相続人になりません。この記事では、親や兄弟の生死で相続人がどう変わるかを見ていきます。
独身の兄弟が亡くなったら、誰が相続する?
独身で子どものいない叔父が亡くなり、両親もすでに亡くなっているケース。相続人は叔父の兄弟姉妹で、先に亡くなった兄弟姉妹がいればその子(甥姪)が代わりに相続します。甥姪の子は相続人になりません。親が1人でも健在なら、兄弟姉妹は相続人になりません。
相続人の順番は法律で決まっています。配偶者は常に相続人で、ほかは第1順位が子、第2順位が親(直系尊属)、第3順位が兄弟姉妹です。
兄弟姉妹は第3順位なので、子も孫もいなくて、親も祖父母も亡くなっている時に、はじめて相続人になります。
『子どもがいない叔父なら、甥の自分も相続できるのでは?』と思いますよね。ただ、甥姪が相続人になるのは、その親(叔父の兄弟姉妹)が先に亡くなっている時だけです。親が健在なら、甥姪は相続人になりません。
親・兄弟の生死で相続人はこう変わる
子どもがいない人が亡くなった時の相続人を、親と兄弟の生死別に表にまとめます。配偶者がいない(独身)のケースです。
| ケース | 相続人 | 取り分 |
|---|---|---|
| 親が健在 | 親 | 親だけで全部(兄弟姉妹は相続人にならない) |
| 親は亡くなり、祖父母が健在 | 祖父母 | 祖父母だけで全部 |
| 親・祖父母が亡くなり、兄弟姉妹が全員健在 | 兄弟姉妹 | 人数で均等 |
| 兄弟姉妹の1人が先に亡くなり、その子(甥姪)がいる | 健在の兄弟姉妹と甥姪 | 甥姪は亡くなった親の取り分を均等に分ける |
| 兄弟姉妹が全員先に亡くなり、甥姪がいる | 甥姪のみ | 各甥姪が親の取り分を引き継ぐ |
| 甥姪も亡くなり、その子だけがいる | 相続人なし | 家庭裁判所での手続きへ |
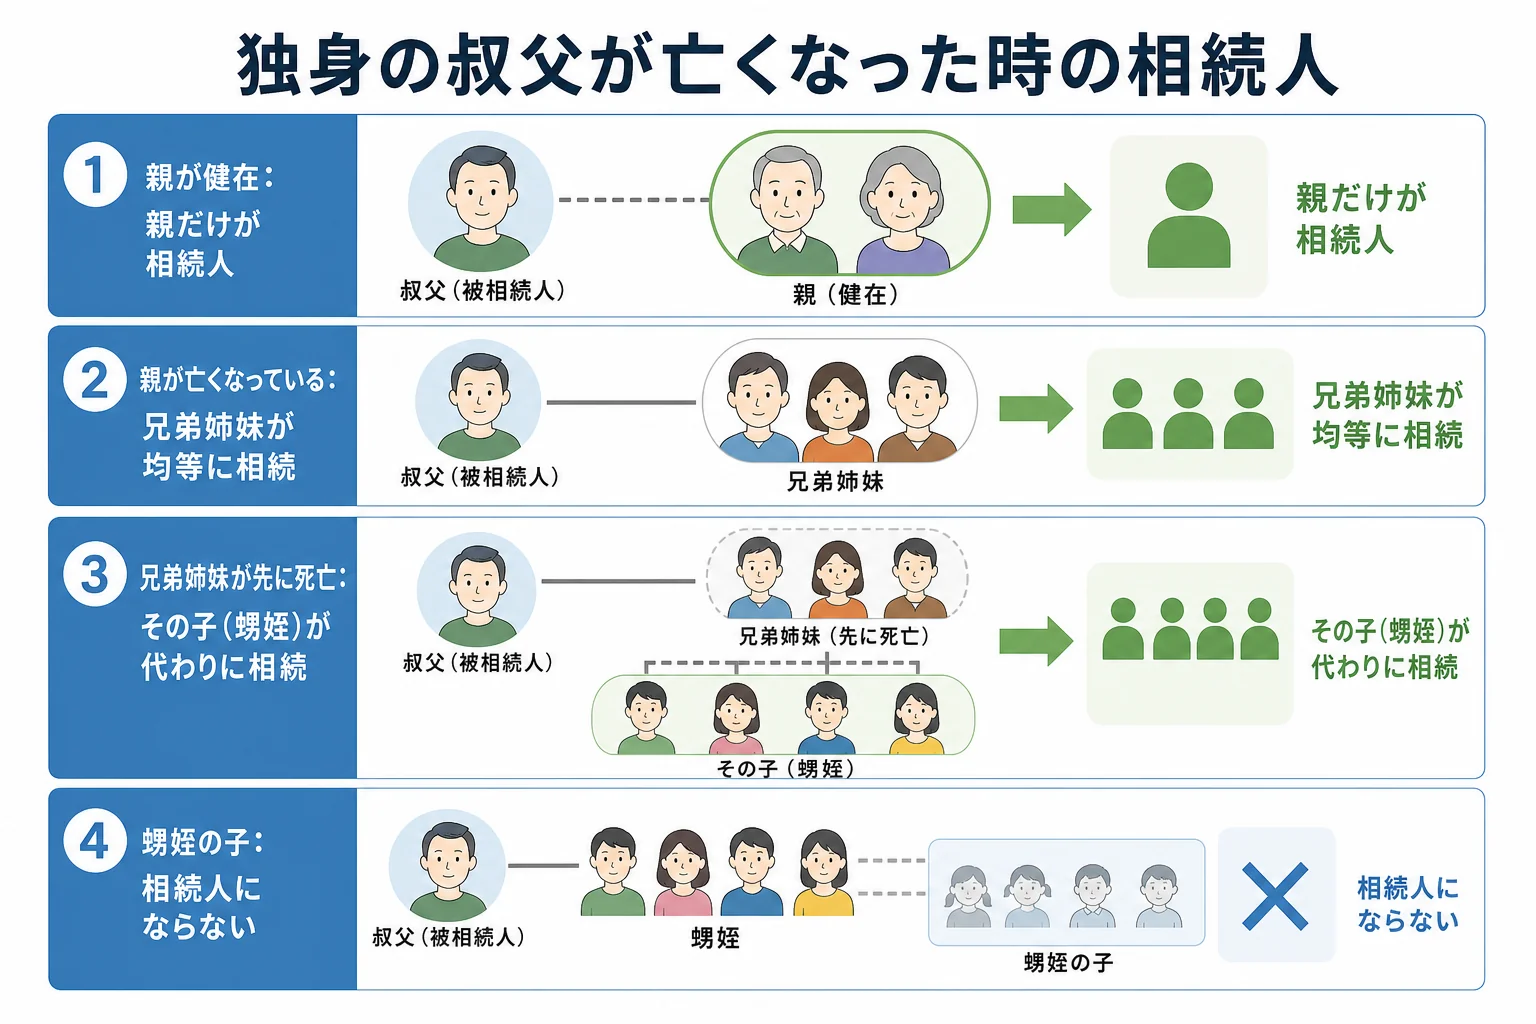
ここが大事なところです。子の系統は孫・ひ孫へと代わりに相続していきますが、兄弟姉妹の系統は甥姪で止まります。甥の子(大甥)や姪の子(大姪)は、代わりに相続できないんです。
代わりに相続する仕組み全体は、代襲相続が起きるケースの記事でまとめています。
父母の一方だけが同じ兄弟(半血)がいる場合
父か母の一方だけが同じ兄弟姉妹(異母兄弟・異父兄弟)も相続人です。ただし取り分は、両親とも同じ兄弟姉妹の1/2になります。
例えば、亡くなった人に両親とも同じ兄が1人、父だけが同じ弟が1人いる場合、兄2/3・弟1/3の割合です。
配偶者がいる場合、兄弟姉妹の取り分は?
子どもがいない夫婦の一方が亡くなり、親もすでに亡くなっている場合は、配偶者と兄弟姉妹が相続人になります。
| ケース | 配偶者の取り分 | 兄弟姉妹(甥姪)の取り分 |
|---|---|---|
| 配偶者と親 | 2/3 | 兄弟姉妹は相続人にならない(親が1/3) |
| 配偶者と兄弟姉妹2人 | 3/4 | 1/8ずつ |
| 配偶者と、兄弟姉妹1人・亡くなった兄弟姉妹の子2人 | 3/4 | 兄弟姉妹1/8、甥姪1/16ずつ |
『夫の遺産なのに、夫の兄弟にも分けるの?』と戸惑う妻も少なくありません。遺言がなければ、遺産分割協議に夫の兄弟姉妹や甥姪も加わることになります。
ただ、兄弟姉妹には遺留分がありません。夫が「全財産を妻に」という遺言を残していれば、兄弟姉妹や甥姪は遺留分を請求できないんです。子どもがいない夫婦のケース別の割合は、子供がいない夫婦の相続割合の記事でくわしく比べています。
兄弟・甥姪が相続すると、相続税はいくら?
兄弟姉妹や甥姪が相続する時は、相続税の2割加算がかかります。配偶者・子・親以外が財産を取得すると、税額が2割増しになるからです。
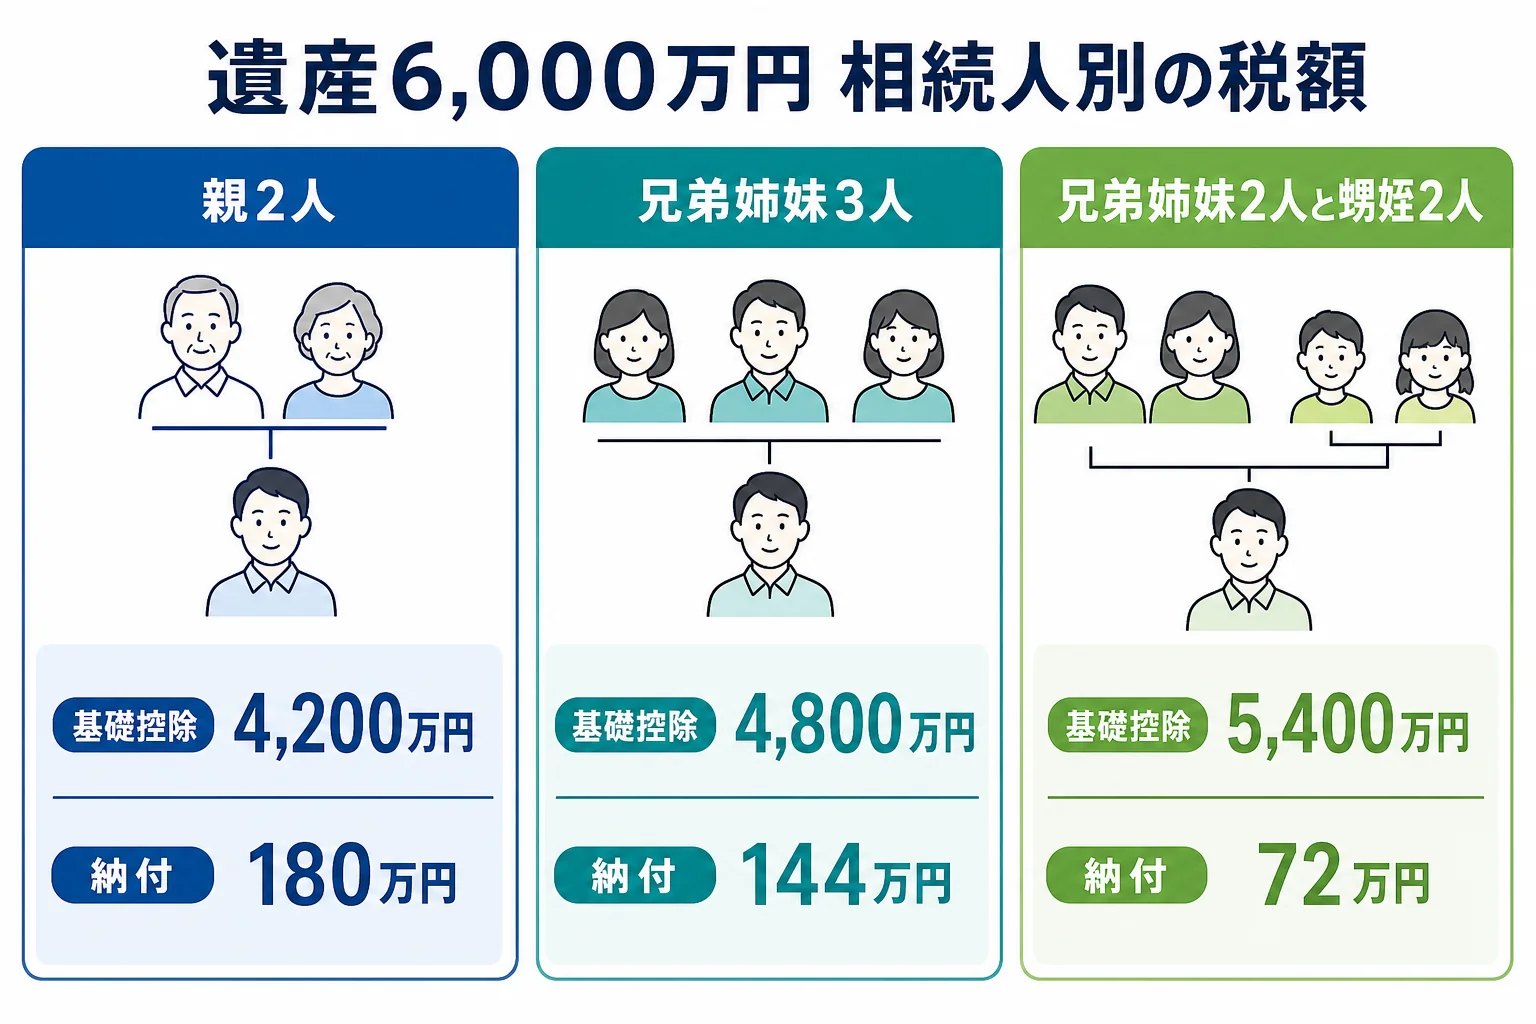
独身の叔父が遺産6,000万円を残したケースで、相続人の違いによる税額を比べてみます。
| ケース | 法定相続人 | 基礎控除 | 相続税の総額 | 納付税額の合計 |
|---|---|---|---|---|
| 親2人が健在 | 親2人 | 4,200万円 | 180万円 | 180万円 |
| 兄弟姉妹3人が健在 | 兄弟姉妹3人 | 4,800万円 | 120万円 | 144万円(2割加算込み) |
| 兄弟姉妹2人と、亡くなった兄弟姉妹の子2人 | 4人 | 5,400万円 | 60万円 | 72万円(2割加算込み) |
兄弟姉妹3人のケースでは、1人2,000万円ずつ受け取り、税額は40万円に2割加算して48万円です。3人で144万円になります。
3行目のように甥姪が代わりに相続すると、相続人の数が増えて基礎控除も5,400万円に上がります。健在の兄弟姉妹2人が24万円ずつ、甥姪2人が12万円ずつで、合計72万円です。
配偶者がいる場合は、配偶者の税額軽減で配偶者の分は大きく減ります。例えば、配偶者と兄弟姉妹2人で遺産8,000万円を法定相続分どおりに分けると、配偶者は0円、兄弟姉妹は58万5,000円ずつで、合計117万円です。
甥姪が相続人になる時は、叔父・叔母の戸籍を出生までさかのぼって集め、兄弟姉妹が誰なのかを確定させる作業が大変です。相続人が多い・遠方に住んでいる・2割加算の計算がある、といったケースは税理士に任せると楽になります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
甥姪が相続人になった時に確かめること
叔父・叔母の相続では、付き合いの少ない親族同士で話し合うことになりがちです。進める前に、次の点を確かめておきましょう。
- 叔父・叔母に子(前の結婚の子や養子を含む)がいないか、戸籍で確かめる
- 祖父母がすでに亡くなっているかを確かめる
- 叔父・叔母の兄弟姉妹全員と、先に亡くなった人の子(いとこを含む)を洗い出す
- 遺言書がないか、法務局の保管制度も含めて確かめる
- 借金が多い時は、知った時から3か月以内に相続放棄を検討する
例えば、叔母の財産が少なく借金のほうが多そうな場合、相続放棄という選択もあります。放棄は相続の開始を知った時から3か月以内に、家庭裁判所へ申述します。
甥姪が相続放棄をしても、その子が代わりに相続することはありません。相続人が誰もいなくなった時は、家庭裁判所が相続財産清算人を選び、手続きを進めることになります。
内縁の配偶者や、介護をしてくれた人など、相続人でない人がいる場合は、特別縁故者として家庭裁判所に財産分与を申し立てる道もあります。
兄弟同士で親の遺産を分けるケースは、遺産相続で兄弟はどう分けるかの記事で見ています。
よくある質問
甥や姪は、叔父・叔母の遺産を相続できますか?
叔父・叔母に子も親もいなくて、甥姪の親(叔父・叔母の兄弟姉妹)が先に亡くなっている時に相続できます。甥姪の親が健在なら、その親が相続人になります。
甥姪の子どもは相続人になりますか?
なりません。兄弟姉妹の系統で代わりに相続できるのは甥姪までです。財産を残したい場合は、遺言で遺贈する方法があります。
兄弟姉妹や甥姪に遺留分はありますか?
ありません。遺言で「全財産を配偶者に」などと書いてあれば、兄弟姉妹や甥姪は遺留分を請求できません。
まとめ
- 兄弟姉妹が相続人になるのは、子も親(祖父母)もいない時
- 兄弟姉妹が先に亡くなっていれば甥姪が代わりに相続し、甥姪の子へは続かない
- 配偶者がいれば配偶者3/4、兄弟姉妹1/4で、兄弟姉妹に遺留分はない
- 兄弟姉妹・甥姪が相続すると相続税は2割加算になる
- 遺産6,000万円なら、兄弟姉妹3人で合計144万円、甥姪を含む4人で合計72万円