当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
祖父が孫のために教育資金の口座を作ってくれていたのに、使い切る前に亡くなってしまった。『残ったお金は相続税がかかるの?』と心配になりますよね。
結論から言うと、残額が相続税の対象になるかは、お金を入れた時期と、祖父が亡くなった日の孫の状況で決まります。この記事では、よくあるケースごとに扱いの違いを見ていきます。
教育資金の口座が残ったまま祖父が亡くなったら?
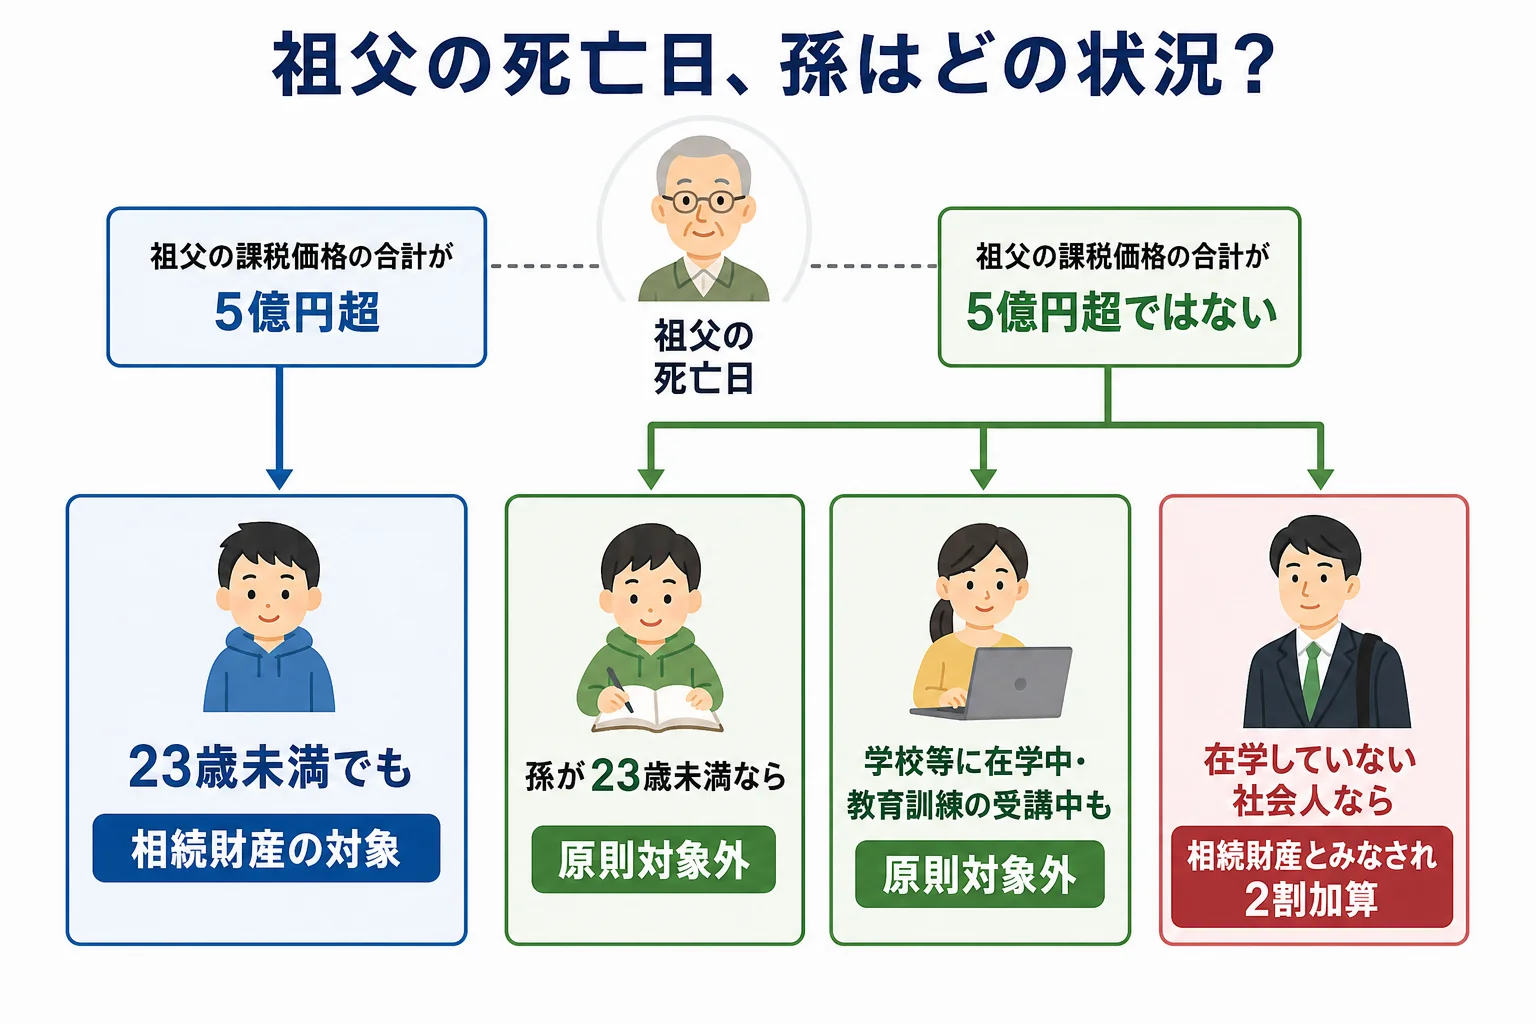
祖父が教育資金の一括贈与(非課税の上限1,500万円)をして、使い切る前に亡くなったケース。2021年4月1日以後に入れたお金の残り(管理残額)は、原則として孫が祖父から相続したものとみなされ、相続税の計算に入ります。ただし、亡くなった日に孫が23歳未満・学校等に在学中・教育訓練給付金の対象の教育訓練を受講中なら、原則として相続財産になりません。
ここでいう管理残額は、口座に入れた非課税の金額から、教育資金として払い出した分を引いた残りです。正確な金額は、口座のある金融機関で確認できます。
まず、祖父が亡くなったことを金融機関に届け出るところから始まります。これは孫(または親)が窓口でする手続きなんです。
孫の年齢や状況で、残額の扱いはどう変わる?
同じ「祖父の死亡」でも、孫の状況でまったく結論が変わります。ここが大事なところです。
| ケース | 残額の扱い | 理由・注意 |
|---|---|---|
| 孫が大学生(23歳未満) | 原則、相続財産にならない | 23歳未満は除外される。ただし祖父の課税価格の合計が5億円を超えると対象(2023年4月1日以後の贈与分) |
| 孫が24歳の大学院生 | 原則、相続財産にならない | 在学中であることを示す書類を、死亡の届出と一緒に出した場合に限る |
| 孫が25歳の会社員(在学していない) | 相続財産とみなされる | 孫には相続税の2割加算がかかる |
| 2019年3月31日以前に入れたお金だけ | 相続税の対象にならない | 古い拠出分は加算の対象外 |
『孫は相続人じゃないのに、相続税を払うの?』と驚く方も多いはずです。そうなんです。孫は相続人でなくても、残額を祖父から受け取ったとみなされた分について申告と納税をします。
しかも孫は配偶者・子ではないので、その分の税額は2割増しになります。代襲相続で相続人になった孫の場合は、扱いが変わることがあるので確認しておきましょう。
残額があると、家族全体の税額も変わる
例えば、祖母はすでに亡くなっていて、祖父の遺産6,000万円を子2人が相続するケースで考えてみます。
| 計算の段階 | 教育資金の残額なし | 残額600万円が加算される場合 |
|---|---|---|
| 課税価格の合計 | 6,000万円 | 6,600万円 |
| 基礎控除(子2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 1,800万円 | 2,400万円 |
| 相続税の総額 | 180万円 | 260万円 |
残額が加わると、総額は180万円から260万円に増えます。この総額を、子2人と孫が取得した割合で分けて納める形です。孫の分には2割加算がのります。
学費をその都度払っていただけなら?
『うちは口座なんて作っていない。祖父が毎年学費を払ってくれていただけ』というケースもありますよね。
この場合は、話がずっとシンプルです。扶養義務者が教育費を必要な都度、直接払ったものは、もともと贈与税がかかりません。祖父が亡くなっても、払い終わった学費が相続財産に戻ることはないんです。
ただし注意したいのは、学費の名目でまとめて渡し、孫の口座に貯めていたケースです。預金のまま残っていると、贈与税の対象になることがあります。
「入学金と授業料を、祖父が大学に直接振り込んでいました」
「その都度の支払いなら、相続のときに足し戻す必要はありません」
逆に、祖父名義の口座に「孫の学費用」としてお金を置いたままなら、それはまだ祖父の財産です。相続財産としてほかの遺産と一緒に分けることになります。
- 教育資金口座の有無と、金融機関で分かる管理残額
- 口座にお金を入れた日(2019年4月・2021年4月・2023年4月の前後)
- 祖父が亡くなった日の孫の年齢と、在学・受講の状況
- 学費を祖父が都度払っていたか、まとめて渡していたか
- 祖父名義の「孫用」の預金が残っていないか
なお、教育資金の口座は孫が30歳になると原則終了し、その時に残ったお金には贈与税がかかることがあります。制度の受付状況は変わることがあるので、最新は国税庁で確認しておきましょう。
細かい条件は、国税庁の教育資金の一括贈与の非課税制度のあらましに載っています。
孫が社会人で残額が相続財産になる、祖父の遺産に土地がある、相続人以外の孫も申告する。こんなケースは、家族全体の申告を税理士にまとめて頼むと楽です。要件に当たるかは税理士に確認を。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
孫が手続きに関わる場面全体は祖父の相続で孫が手続きに関わるケースで、誰が相続人になるかは家族図10パターンで確認できます。
よくある質問
教育資金の残額は、相続税の申告期限までに使い切れば対象外になりますか?
対象になるかは祖父が亡くなった日の管理残額で決まります。亡くなった後に使っても、その日の残額の扱いは変わりません。
孫が受け取ったとみなされた残額に、基礎控除は使えますか?
基礎控除は遺産全体から引くもので、孫の分だけに使う枠ではありません。家族全体の課税価格の合計で判定します。
相続税がかからない場合も、何か手続きは要りますか?
祖父が亡くなった旨の届出は、口座のある金融機関に出します。相続税の申告は、課税価格の合計が基礎控除を超える場合に必要です。
まとめ
- 2021年4月1日以後に入れた教育資金の残額は、原則として孫が相続したものとみなされる
- 孫が23歳未満・在学中・教育訓練の受講中なら、原則として対象外
- 祖父の課税価格の合計が5億円を超えると、23歳未満でも対象になる
- 孫の分には相続税の2割加算がかかる
- 学費を都度直接払っていただけなら、相続財産に戻らない