当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなって、これからの生活費はどうなるのか。遺産の分け方を子どもと話す前に、まずそこが心配ですよね。
結論から言うと、遺産の分け方は「妻がこれから暮らすのにいくら要るか」から決めると失敗しにくいです。遺族年金は遺産とは別に受け取れて、相続税もかかりません。そのうえで、次の相続の税額も見ておくと安心です。
この記事では、妻の取り分を変えた3つのケースで、生活費と相続税がどう変わるかが分かります。
夫が亡くなった後、妻の生活費はどこから出る?
夫が亡くなり、自宅3,000万円と預金5,000万円を妻と子2人で相続するケースです。法定相続分どおりなら、妻は0円、子2人で合計175万円を納めます。妻が全部取得すると今回は0円ですが、次に妻が亡くなった時の子の負担が増えます。生活費に足りる預金を妻に残したうえで、残りを子と分ける形が考えやすいです。
夫が亡くなった後の妻のお金は、大きく分けて3つです。
| お金の出どころ | 相続財産になる? | 相続税は? | 注意 |
|---|---|---|---|
| 遺族年金 | ならない | かからない | 所得税もかからない |
| 未支給年金 | ならない | かからない | 受け取った遺族の一時所得として所得税の対象 |
| 生命保険金 | みなし相続財産 | 500万円×法定相続人の数まで非課税 | 相続人が受け取った分だけ |
| 夫名義の預金・自宅 | なる | 基礎控除を超えればかかる | 分け方を決めないと動かせない |
『遺族年金も遺産として子どもと分けるの?』と聞かれることがあります。遺族年金は妻自身が受け取るお金なので、遺産分割の対象にはなりません。
だから、遺産の分け方は「遺族年金と妻自身の年金で足りない分」を預金で補えるかで考えます。
生命保険金も、妻の生活を支える大事なお金です。妻と子2人が相続人なら、相続人が受け取った保険金は1,500万円まで非課税になります。
例えば、妻が受取人の保険金が1,000万円なら、非課税枠の中に収まります。保険金は受取人のお金なので、遺産分割の話し合いを待たずに受け取れるのも助かるところです。
妻の取り分を変えると、相続税はどう変わる?
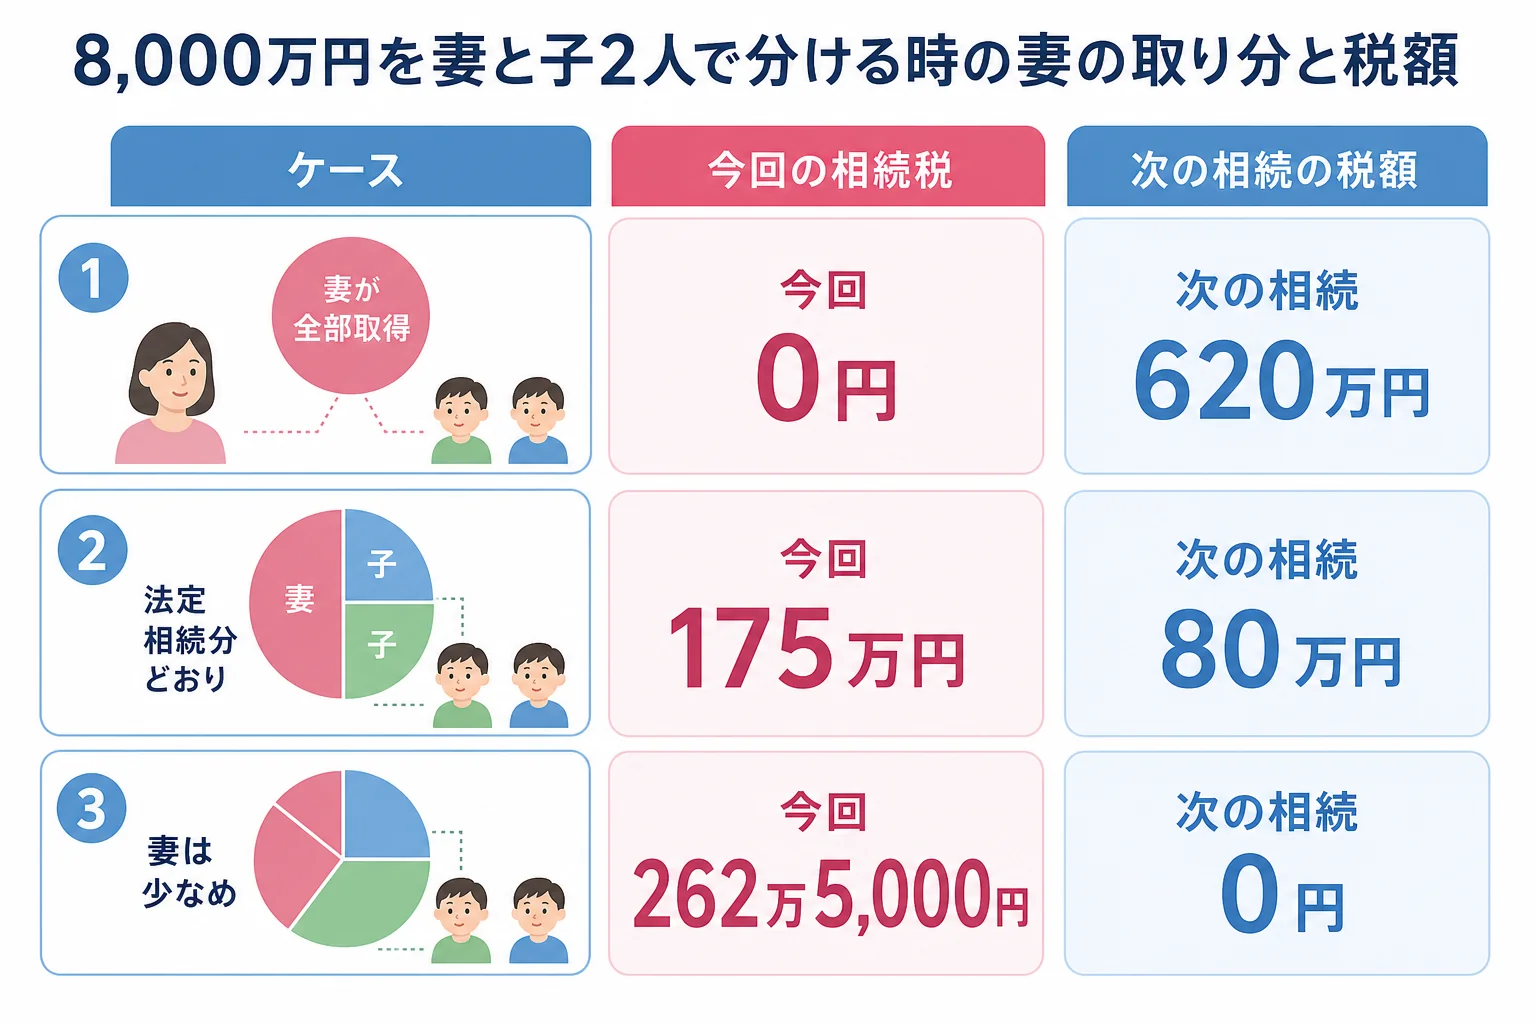
例えば、妻自身の預金が1,000万円あるケースで、妻の取り分を3通りに変えてみます。次に妻が亡くなった時の財産は、生活費で減る分などを考えずに計算しています。
| ケース | 妻の取得 | 今回の納付額(子2人) | 妻の相続の財産 | 妻の相続の納付額(子2人) | 2回の合計 |
|---|---|---|---|---|---|
| 妻が全部取得 | 8,000万円 | 0円 | 9,000万円 | 620万円 | 620万円 |
| 法定相続分どおり | 4,000万円 | 175万円 | 5,000万円 | 80万円 | 255万円 |
| 妻は少なめ(1/4) | 2,000万円 | 262万5,000円 | 3,000万円 | 0円 | 262万5,000円 |
今回の計算の流れも置いておきます。課税価格の合計8,000万円、相続人は妻と子2人で基礎控除4,800万円、課税遺産総額は3,200万円です。相続税の総額は350万円で、妻の分は配偶者の税額軽減で0円になります。
『それなら妻は少なめにした方が得なの?』と思いますよね。ただ、税額の差だけで決めるのは危ないんです。
妻が2,000万円だけ取得すると、手元の預金は自分の分と合わせて3,000万円。そこから長い老後の生活費、家の修繕費、介護の費用を出していくことになります。
生活費から見た分け方の考え方
分け方を決める前に、妻の1年の収入と支出を紙に書き出してみてください。遺族年金と妻自身の年金で、毎月いくら足りないかが見えてきます。
| ケース | 考えやすい分け方 | 理由・注意 |
|---|---|---|
| 年金で生活費がほぼ足りる | 法定相続分どおり、または子に多め | 次の相続の税額を抑えやすい |
| 年金だけでは毎月足りない | 足りない分の何年分かを預金で妻へ | 自宅だけ取得して預金が少ないと暮らしが苦しくなる |
| 子どもと同居していない・介護が心配 | 妻に預金を多めに | 施設や介護の費用に備える |
例えば、子どもとこんな話になることもあります。
「家はお母さんが住むんだから、お母さんの名義でいいよね」
「でも預金まで全部お母さんだと、次の相続が大変だって聞いたよ」
ここでよくある失敗が、妻が自宅だけを取得して預金を子に多く渡してしまう形です。家はあるのに手元のお金が足りない、ということになりかねません。
反対に、妻が預金を多めに取得して、自宅は子が取得する分け方もあります。ただ、その場合は妻が今の家に住み続けられるかを、家族で先に話しておく必要があります。
自宅に住み続けたいけれど預金も確保したい時は、配偶者居住権という制度があります。2020年4月1日に始まった制度で、自宅の所有権は子が取得し、妻は住む権利を持つ形にできます。使えるかどうかは家の事情で変わるので、税理士や弁護士に相談しておきましょう。
自宅の土地は、妻が取得すれば小規模宅地等の特例で330㎡まで80%減額の対象になります。要件を満たすかは税理士に確認を。
すぐに必要なお金はどうする?
葬儀代や当面の生活費で、すぐにお金が要る場面もありますよね。
夫名義の口座は、亡くなったことを銀行が知ると動かせなくなります。そんな時は預貯金の仮払い制度が使えます。1つの金融機関ごとに「相続開始時の預金額 × 1/3 × 妻の法定相続分」まで、上限150万円で単独で払い戻せます。
例えば、夫の口座に600万円あれば、600万円 × 1/3 × 1/2 で100万円まで引き出せます。
- 遺族年金の見込み額(年金事務所で確認できる)
- 妻自身の年金額と、妻名義の預金
- 夫の生命保険の受取人と金額
- 自宅の修繕や介護に備えたいお金
- 子どもがそれぞれ相続したいもの
年金の受給停止は、厚生年金は10日以内、国民年金は14日以内です。未支給年金は5年で時効になるので、遺族年金と一緒に手続きしておきましょう。
子どもと話す時に押さえておきたいこと
遺産分割は相続人全員の合意が必要です。妻だけで決めることはできません。
子どもが2人の家庭での分け方は、子どもが2人の家庭のよくある分け方でも例を見られます。母が施設に入っている場合は判断が変わるので、母が施設に入っている時に父が亡くなった場合を参考にしてみてください。
相続税の申告は10か月以内です。配偶者の税額軽減で妻の税額が0円になる場合も、申告をしないと軽減は使えません。
遺産が基礎控除を超えそう、妻の取り分を次の相続まで見て決めたい、配偶者居住権を使うか迷っている。こんなケースは税理士に頼むと楽です。生活費の見込みを伝えれば、それに合う分け方を一緒に計算してもらえます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
遺族年金を受け取ると、相続税の申告に書く必要がありますか?
遺族年金は相続税の対象外なので、相続財産として計算に入れません。所得税もかかりません。
妻が全部相続すると子どもは不満を持ちませんか?
子どもにも遺留分があります。妻の暮らしのためと説明し、協議書に全員が合意して署名押印すれば、妻が全部取得する分け方もできます。
夫婦に子どもがいない場合も同じ考え方ですか?
子どもがいないと、夫の親や兄弟姉妹が相続人になります。相手との分け方が変わるので、子供がいない夫婦のケース別の相続割合を確かめてみてください。
まとめ
- 遺族年金は遺産ではなく、相続税も所得税もかからない
- 自宅3,000万円と預金5,000万円を妻と子2人で分けると、法定相続分どおりで納付175万円
- 妻が全部取得すると今回0円でも、次の相続まで含めると合計620万円になるケースがある
- 妻の生活費に足りる預金を残すことを先に考える
- 配偶者の税額軽減で0円になる場合も申告が必要