当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
子供のいない叔母が亡くなり、叔母のきょうだいだった親もすでに他界している。そんな時、甥や姪が叔母の遺産を受け継ぐことになります。
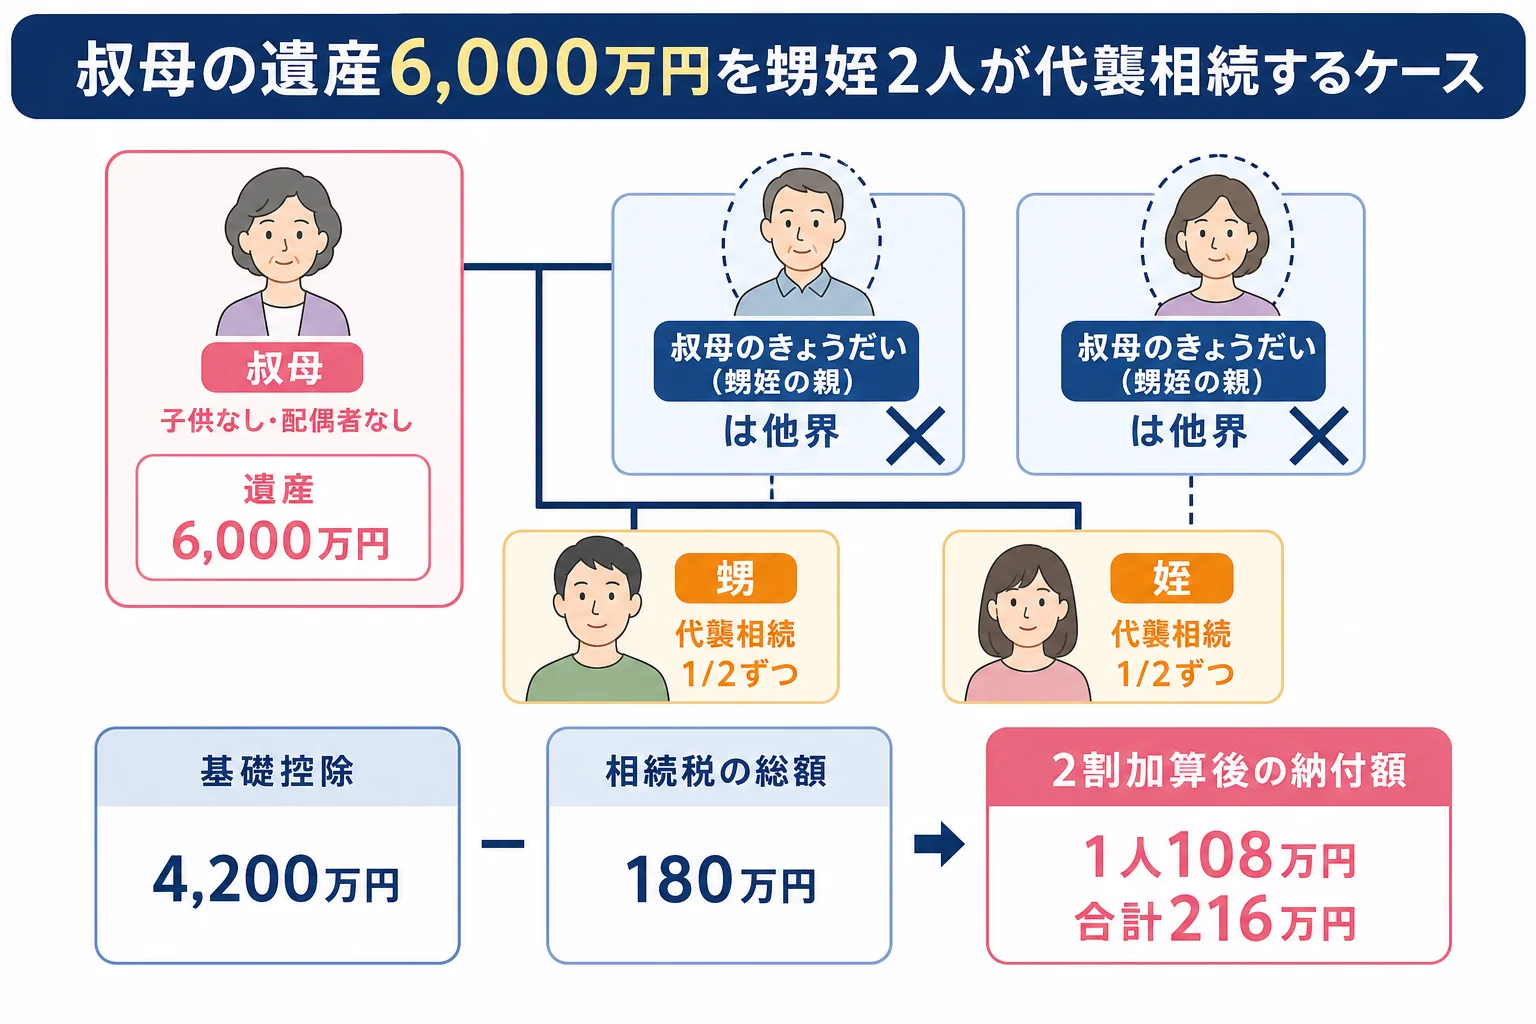
結論から言うと、叔母の遺産6,000万円を甥姪2人で半分ずつ相続すると、相続税は1人108万円、2人で216万円です。
甥姪は2割加算の対象なので、子が親から相続する時より重くなるんです。叔母の家族の形で税額がどう変わるかを、ケースごとに見ていきます。
叔母の遺産6,000万円、甥姪2人だと税金はいくら?
叔母に配偶者・子・親がいなくて、きょうだいも亡くなっている場合、その子である甥姪が代わりに相続人になります(代襲相続)。甥姪2人なら基礎控除は4,200万円、相続税の総額は180万円。2割加算がかかり、半分ずつなら1人108万円を納めます。
叔母のきょうだいが先に亡くなっていると、その子が親の立場を引き継ぎます。これが代襲相続です。
ただし、代襲は甥姪までです。甥姪の子は代わりに相続人になりません。
計算の流れはこうなります。
| 計算のステップ | 金額 | 中身 |
|---|---|---|
| 課税価格の合計 | 6,000万円 | 債務・葬式費用などを引いた後 |
| 基礎控除 | 4,200万円 | 3,000万円 + 600万円 × 2人 |
| 課税遺産総額 | 1,800万円 | 6,000万円 − 4,200万円 |
| 1人分の税額 | 90万円 | 900万円 × 10% |
| 相続税の総額 | 180万円 | 90万円 × 2人 |
| 2割加算後の納付額 | 108万円ずつ | 90万円 × 1.2 |
『甥なのに、子どもと同じように税金がかかるの?』と思った方も多いはずです。
実は、相続税の計算そのものは子が相続する場合と同じ式です。違うのは最後の2割加算なんです。配偶者・子・父母以外が財産を取得すると、その人の税額が2割増しになります。
代襲相続人でも、甥姪はこの2割加算の対象です。孫が子の代わりに相続する場合は2割加算されないので、ここは混同しやすいところです。
叔母のきょうだいが健在・叔父がいる場合はどうなる?
同じ6,000万円でも、叔母の家族の形で相続人も税額も変わります。
| ケース | 相続人と法定相続分 | 各人の納付額 | 理由・注意 |
|---|---|---|---|
| 甥姪2人だけ | 甥姪 1/2ずつ | 108万円ずつ(合計216万円) | 基礎控除4,200万円 |
| 甥1人だけ | 甥 全部 | 372万円 | 基礎控除3,600万円・総額310万円 |
| 叔母の姉が健在+亡き兄の子2人 | 姉 1/2、甥姪 1/4ずつ | 姉72万円、甥姪36万円ずつ(合計144万円) | 基礎控除4,800万円・総額120万円 |
| 叔父(叔母の夫)が健在+甥姪2人 | 叔父 3/4、甥姪 1/8ずつ | 叔父0円、甥姪18万円ずつ(合計36万円) | 叔父は配偶者の税額軽減で0円。申告は必要 |
叔母に夫がいれば、夫が相続人の中心になります。夫の取り分は配偶者の税額軽減で0円になりますが、軽減を使うには申告が要ります。
叔母のきょうだいも、甥姪と同じく2割加算の対象です。姉が健在のケースでは、3人全員の税額が2割増しになっています。
例えば、こんな会話になることもあります。
「叔母さんの家、私たちが相続するの?」
「お母さんが亡くなってるから、代わりにね。税金は少し高くなるみたい」
叔母が甥姪に「遺言で」残した場合と申告の注意
『叔母が姪に相続させたいと遺言を書いていたら、税金は変わる?』という疑問もありますよね。
遺言で甥姪がもらう場合も、2割加算はかかります。相続人かどうかに関係なく、配偶者・一親等の血族以外が取得すれば対象です。
また、叔母のきょうだいには遺留分がありません。叔母が遺言で姪1人に全部残していれば、ほかのきょうだいや甥は遺留分を請求できません。
申告と納付は、亡くなったことを知った日の翌日から10か月以内です。叔母の戸籍を出生までさかのぼり、さらに亡くなったきょうだいの戸籍も集めることになります。
戸籍が多くなるので、法務局で無料交付される「法定相続情報一覧図の写し」を取っておくと手続きが楽になります。
叔母の財産の全体がよく分からない、相続人が多くて連絡が大変、土地がある、という場合は税理士に任せるのも1つの方法です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
ほかの家族構成の基礎控除は相続人の人数別の基礎控除早見表、遺産が1億円の場合は兄弟姉妹2人で1億円を相続するケースで計算しています。自分で試算する手順は相続税シミュレーションのやり方をどうぞ。
よくある質問
子供のいない叔母の遺産を甥が相続すると税金はいくらですか?
遺産額と相続人の人数で変わります。遺産6,000万円を甥姪2人で半分ずつなら、2割加算込みで1人108万円です。甥1人だけなら372万円になります。
代襲相続した甥姪も2割加算の対象ですか?
対象です。2割加算されないのは、子の代わりに相続する孫(代襲相続人)の場合です。甥姪は代襲相続人でも2割加算がかかります。
叔父からの相続でも同じ計算ですか?
叔父に配偶者・子・親がいなければ、叔母の場合と同じく、きょうだいや甥姪が相続人になり2割加算がかかります。
まとめ
- 叔母に配偶者・子・親がいなければ、きょうだい、亡くなっていれば甥姪が相続人になる
- 遺産6,000万円を甥姪2人で分けると、2割加算込みで1人108万円、合計216万円
- 甥1人なら372万円、叔父が健在なら甥姪の負担は1人18万円まで下がる
- 甥姪は代襲相続でも遺言でも2割加算の対象
- 申告は10か月以内。戸籍集めが多いので早めに動いておく