当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の財産を書き出してみたものの、家や株が「いくら」なのか分からない。売ったらいくらになるかで考えていいのか、迷いますよね。
結論から言うと、相続税は売った値段(時価)ではなく、財産ごとに決められた方法で出す「相続税評価額」で計算します。土地なら路線価、建物なら固定資産税評価額、といった具合です。
この記事では、財産ごとの計算例と、都市部・地方の2つの家族のケースで、評価額の合計がどう変わるかを見ていきます。
わが家の財産、相続税評価額でいくらになる?
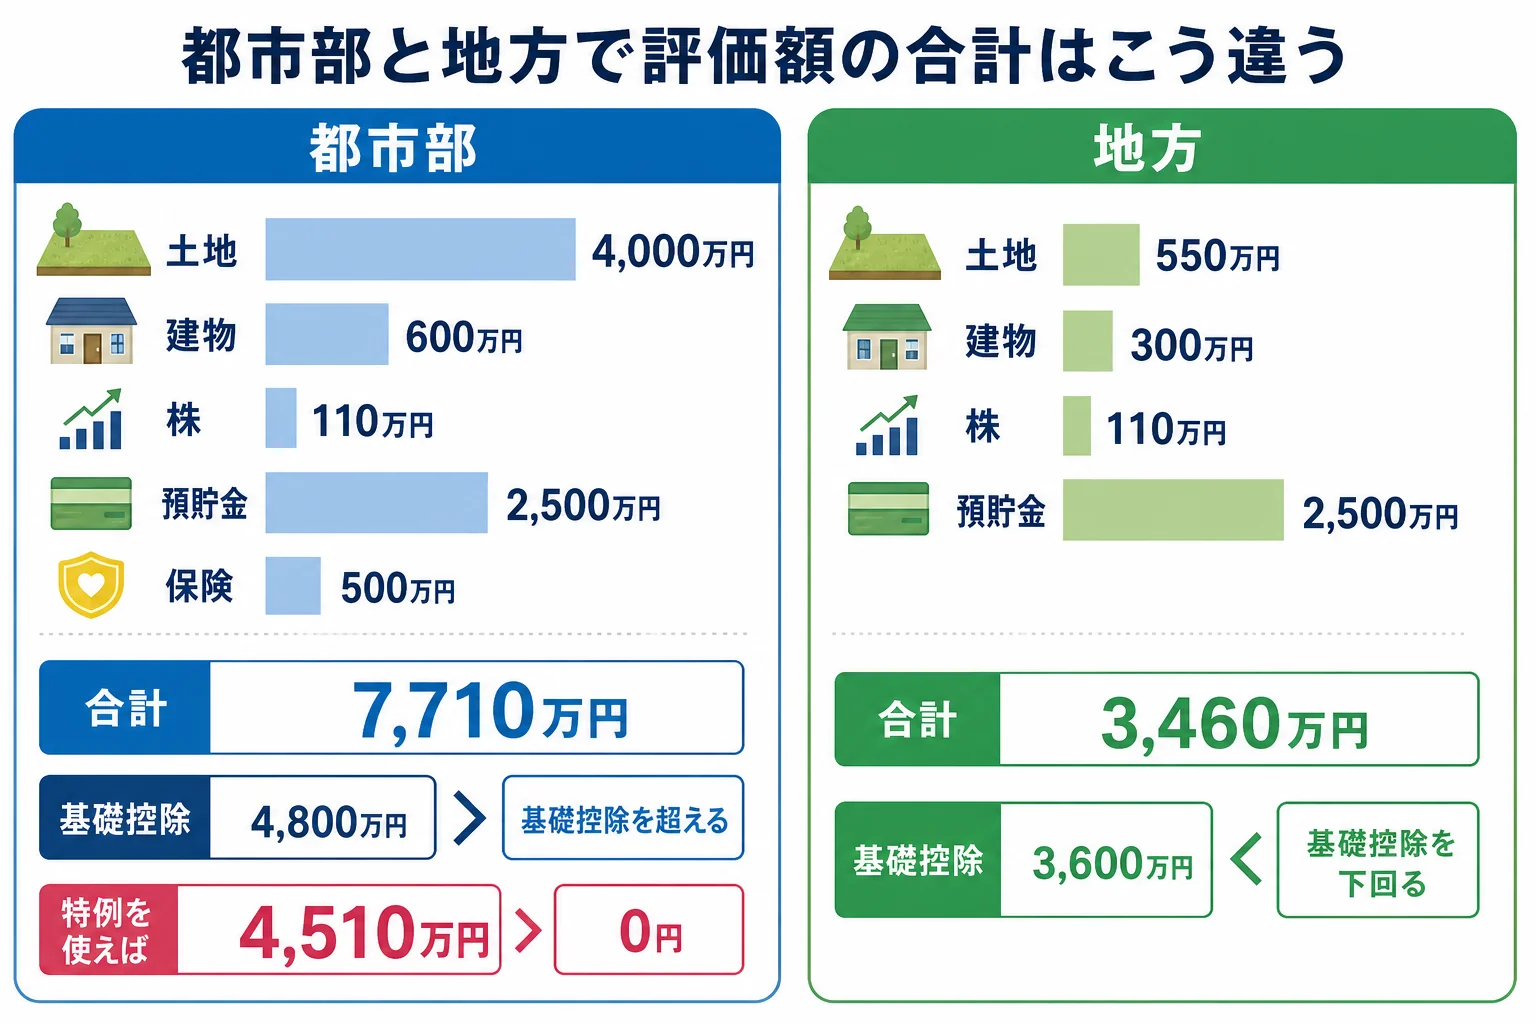
夫が亡くなり、妻と子2人が相続する都市部の家族で、自宅の土地(路線価25万円×160㎡)、建物、上場株、預金、生命保険を評価すると、課税価格の合計は7,710万円。法定相続分どおりに分けると納付税額は合計156万8,600円です。妻が自宅を相続して小規模宅地等の特例が使えると、課税価格は4,510万円になり0円(申告は必要)。地方の実家と預金を子1人が相続するケースでは、合計3,460万円で基礎控除を下回り、申告も不要です。
同じ「家と預金」でも、どこにある家か、誰が相続するかで結果が大きく変わるんです。
まずは、財産ごとの評価方法を一覧で見てみましょう。
| 財産 | 評価のしかた | 調べ方 |
|---|---|---|
| 市街地の土地 | 路線価 × 面積(形による補正あり) | 国税庁が毎年7月1日に公表する路線価図 |
| 郊外・地方の土地 | 固定資産税評価額 × 倍率 | 固定資産税の納税通知書と国税庁の倍率表 |
| 建物(自宅) | 固定資産税評価額 | 納税通知書か評価証明書 |
| 建物(貸家) | 固定資産税評価額から借家権割合30%×賃貸割合を差し引く | 同上と賃貸状況 |
| 上場株式 | 亡くなった日の終値と、その月・前月・前々月の終値平均のうち最も低い価格 | 証券会社の残高証明と株価の推移 |
| 預貯金 | 亡くなった日の残高(定期預金は既経過利息を足す) | 金融機関の残高証明書 |
| 生命保険金 | 受け取った額から非課税枠(500万円×法定相続人の数)を引く | 保険会社の支払通知 |
自宅の土地と建物は、いくらで評価する?
土地の評価は、場所によって2通りあります。市街地なら路線価方式、それ以外は倍率方式です。
『固定資産税の評価額で計算すればいいんでしょ?』という方も多いはずです。建物はそれで合っていますが、市街地の土地は路線価を使います。
計算例1 都市部の自宅の土地
自宅の前の道路の路線価が1㎡あたり25万円、土地が160㎡の整った形の土地だとします。
- 25万円 × 160㎡ = 4,000万円
角地や奥まった土地だと補正がかかり、評価額が変わります。形ごとの計算は路線価の読み方と形別のケースの計算で見られます。
計算例2 地方の実家の土地
路線価が付いていない地域の実家で、固定資産税評価額が500万円、倍率が1.1倍だとします。
- 500万円 × 1.1 = 550万円
倍率は地域ごとに国税庁が決めていて、倍率表で確認できます。
建物は固定資産税評価額のまま
自宅の建物は、固定資産税評価額がそのまま相続税評価額になります。都市部のケースで600万円、地方のケースで300万円とします。
人に貸している家なら、借家権割合30%に賃貸割合をかけた分が差し引かれます。アパートの場合の計算はアパートを相続した時のケース別手順でも紹介しています。
株と預金は、どの時点の金額で見る?
株と預金は「亡くなった日」が基準です。ただ、上場株には少しだけ有利な選び方があります。
計算例3 上場株を1,000株持っていた場合
上場株は、次の4つのうち最も低い価格で評価できます。
| 基準 | 1株の価格 |
|---|---|
| 亡くなった日の終値 | 1,200円 |
| 亡くなった月の終値平均 | 1,150円 |
| 前月の終値平均 | 1,180円 |
| 前々月の終値平均 | 1,100円 |
最も低い1,100円を使うので、1,100円 × 1,000株 = 110万円です。『亡くなった日の株価しか見ていなかった』という方は、ここで評価額を下げられることがあります。
預金は残高、ただし名義預金に注意
預貯金は亡くなった日の残高で評価します。定期預金は、それまでについた利息(既経過利息)も足します。このケースでは、2つの家族とも預金は利息込みで2,500万円とします。
ここで見落としやすいのが名義預金です。子どもや孫の名義でも、親がお金を出して管理していた口座は、親の財産として数えます。
生命保険金は非課税枠を引く
妻と子2人が相続人なら、生命保険金の非課税枠は500万円×3人=1,500万円です。妻が2,000万円を受け取った場合、相続税の対象は500万円になります。
都市部と地方の家族で、評価額の合計はどう違う?
ここまでの計算例を、2つの家族に当てはめてみます。
| 財産 | ケース1 都市部(妻と子2人) | ケース2 地方(子1人) |
|---|---|---|
| 土地 | 4,000万円 | 550万円 |
| 建物 | 600万円 | 300万円 |
| 上場株 | 110万円 | 110万円 |
| 預貯金 | 2,500万円 | 2,500万円 |
| 生命保険金(非課税枠を引いた後) | 500万円 | なし |
| 課税価格の合計 | 7,710万円 | 3,460万円 |
| 基礎控除 | 4,800万円 | 3,600万円 |
| 結論 | 相続税がかかる | 基礎控除以下で0円・申告不要 |
ケース1の税額を計算すると
| 計算の段階 | 妻 | 子1 | 子2 |
|---|---|---|---|
| 課税価格の合計 | 7,710万円 | ||
| 基礎控除(3,000万円+600万円×3人) | 4,800万円 | ||
| 課税遺産総額 | 2,910万円 | ||
| 法定相続分で分けた金額 | 1,455万円 | 727万5,000円 | 727万5,000円 |
| 速算表の税率・控除額 | 15%・50万円 | 10%・0円 | 10%・0円 |
| 法定相続分に応じた税額 | 168万2,500円 | 72万7,500円 | 72万7,500円 |
| 相続税の総額 | 313万7,500円 | ||
| 納付税額(法定相続分どおり取得) | 0円(配偶者の税額軽減) | 78万4,300円 | 78万4,300円 |
納付税額の合計は156万8,600円です。
小規模宅地等の特例を使うと
妻が自宅を相続し、小規模宅地等の特例(特定居住用宅地等・330㎡まで80%減額)が使えれば、160㎡の土地は4,000万円から800万円になります。
課税価格の合計は4,510万円となり、基礎控除4,800万円を下回るので税額は0円です。ただし、特例を使って0円になる時は申告が必要なんです。
「0円なら何もしなくていいよね」
「特例を使うなら、申告しないと使えないよ」
この違いはとても大事なところです。申告期限は、亡くなったことを知った日の翌日から10か月以内です。
評価額を出す時に、何をそろえればいい?
評価額の計算は、書類さえそろえば半分は終わったようなものです。
- 固定資産税の納税通知書(土地・建物の評価額が載っている)
- 路線価図か倍率表(国税庁のサイトで見られる)
- 金融機関の残高証明書(亡くなった日の時点)
- 証券会社の残高証明と、亡くなった月から3か月分の株価
- 生命保険の支払通知書
- 家族名義の口座のうち、親がお金を出していたものの通帳
都市部の土地がある、株や保険が多い、特例で0円になりそう。こうした家族は評価額の出し方ひとつで税額が変わるので、相続税の申告を税理士に任せると安心です。土地の評価に慣れた税理士なら、補正や特例の判断までまとめて見てくれます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税評価額と時価は何が違いますか?
時価は実際に売れる値段、相続税評価額は相続税を計算するために決められた方法で出す金額です。土地は路線価や倍率、建物は固定資産税評価額で評価するので、売れる値段とは一致しません。
相続税評価額はどうやって調べればいいですか?
土地は国税庁の路線価図か倍率表、建物は固定資産税の納税通知書、預金と株は金融機関・証券会社の残高証明で調べます。財産ごとに調べる先が違うので、書類を先にそろえておきましょう。
評価額の合計が基礎控除以下なら、申告はいりませんか?
いりません。ただし、小規模宅地等の特例や配偶者の税額軽減を使って0円になる場合は、申告が必要です。
まとめ
- 相続税は時価ではなく、財産ごとに決められた相続税評価額で計算する
- 市街地の土地は路線価、地方は固定資産税評価額×倍率、建物は固定資産税評価額
- 上場株は4つの価格のうち最も低い価格、預金は亡くなった日の残高と既経過利息
- 都市部の家族(妻と子2人)は課税価格7,710万円で合計156万8,600円、特例を使えば0円で申告が必要
- 地方の家族(子1人)は3,460万円で基礎控除以下、申告も不要