当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなって数年後に、今度は母が亡くなった。『短い間に2回も相続税を払うの?何か軽くなる仕組みはないの?』と不安になっている方も多いはずです。
結論から言うと、10年以内に続けて相続があり、前回の相続で母が相続税を払っていれば、相次相続控除で今回の税額から一部を引けます。この記事では、父の死後5年で母が亡くなったケースで実際に計算します。
父の死後5年で母が亡くなったら、いくら引ける?
父の遺産4億円を母と子2人で相続し、母が2億4,000万円を取得して相続税922万円を払っていたケースです。5年後に母が亡くなり、子2人が母の遺産2億円を半分ずつ相続すると、子1人あたり199万7,573円を相次相続控除として引けます。
相次相続控除は、前回の相続で払った相続税を、1年ごとに10%ずつ減らした額だけ今回の相続税から引く制度です。短期間に同じ財産へ2回課税される負担を軽くするためのものです。
使えるのは、次の3つにすべて当てはまる人です。
- 今回亡くなった人の相続人であること
- 今回亡くなった人が、10年以内に開始した前回の相続で財産を取得していること
- その前回の相続で、今回亡くなった人に相続税が課税されたこと
『相続人なら誰でも使えるの?』と思いますよね。ただ、相続放棄をした人は、遺贈で財産を受け取っても使えないんです。
母が払った相続税で、控除はどう変わる?
ここが大事なところです。前回の相続で母がいくら相続税を払ったかで、控除の額が大きく変わります。
父の遺産4億円・母と子2人のケースで、相続税の総額は9,220万円です。母の取り分を変えると、母の税額はこうなります。
| 1次相続での母の取り分 | 母が払った相続税 | 5年後の相次相続控除(子1人) | 理由・注意 |
|---|---|---|---|
| 2億円(法定相続分) | 0円 | 0円 | 配偶者の税額軽減で0円のため使えない |
| 2億4,000万円 | 922万円 | 199万7,573円 | 軽減の上限を超えた分に課税 |
| 2億8,000万円 | 1,844万円 | 352万5,003円 | 払った税額が多いほど控除も増える |
注意: 母が亡くなった時の遺産はどのケースも2億円、子2人が1億円ずつ相続すると仮定しています。
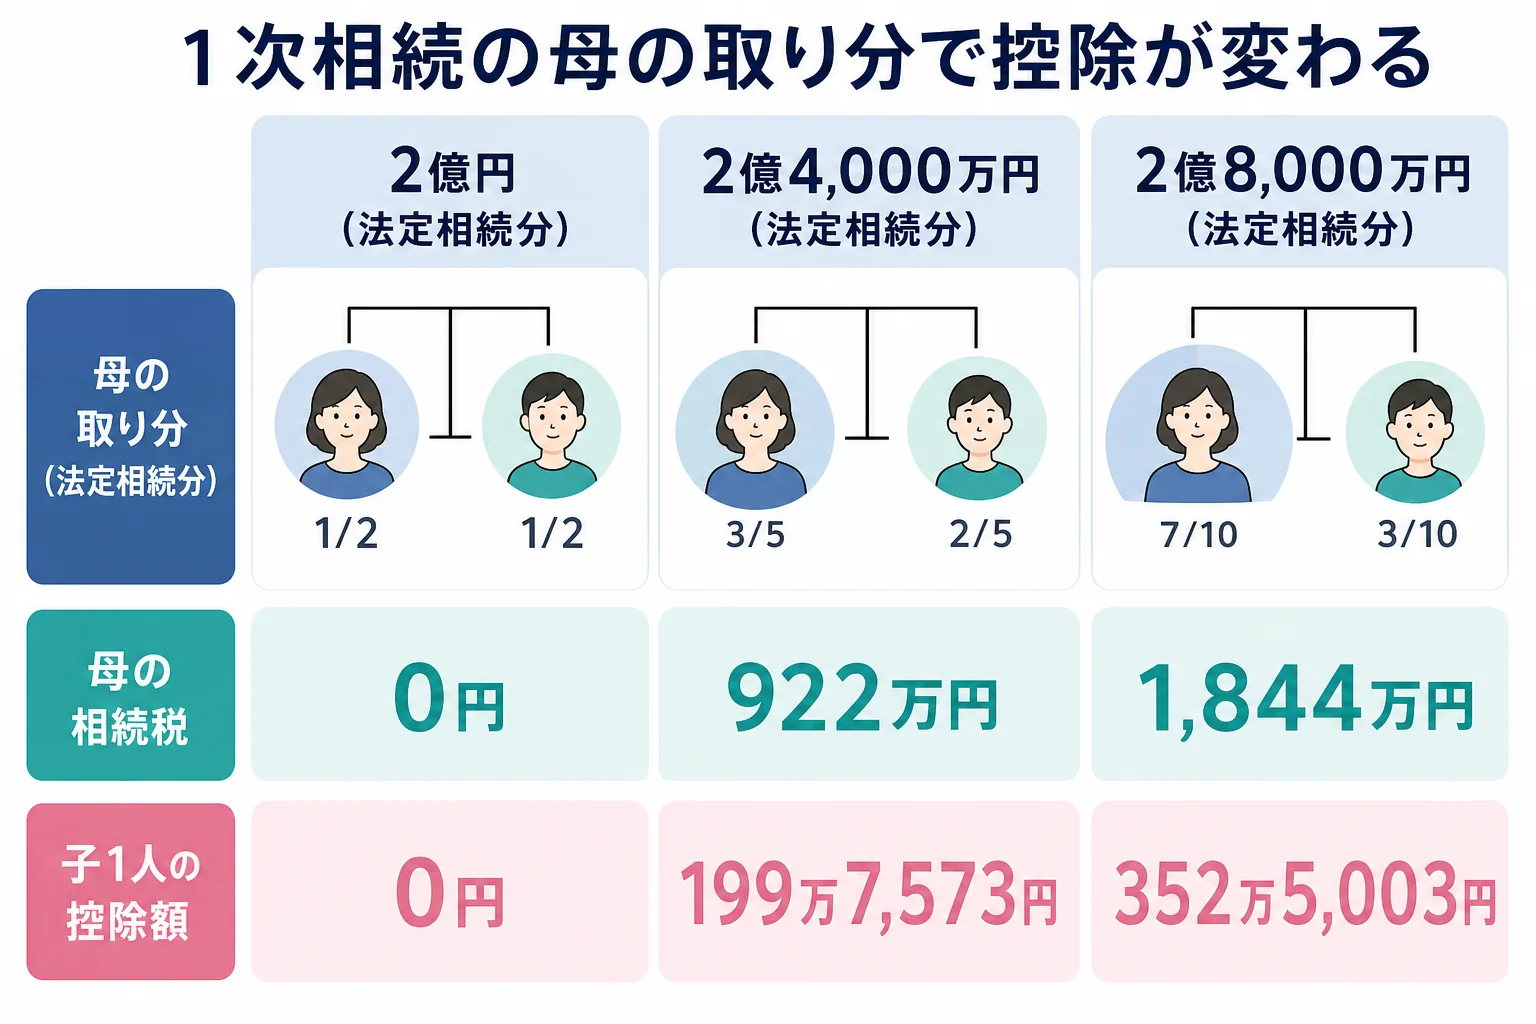
母が法定相続分どおり2億円を取った場合は、配偶者の税額軽減で相続税が0円です。課税されていないので、相次相続控除はゼロになります。
「お母さんが多めに取ると、損なの?」
「1次で税金を払う分、2次で一部が戻ってくる感じなんだって」
1次相続での分け方は、2次相続の税額にも響きます。母の遺産2億円・子2人なら、2次の相続税は1人1,670万円です。
控除額の計算式と、ケースごとの計算の流れは?
各相続人の控除額は、次の式で計算します。
A × C ÷(B − A)× D ÷ C ×(10 − E)÷ 10
A=前回の相続で今回の被相続人が払った相続税/B=前回取得した純資産価額/C=今回の相続で全員が取得した純資産価額の合計/D=その相続人の純資産価額/E=前回から今回までの年数(1年未満切捨て)
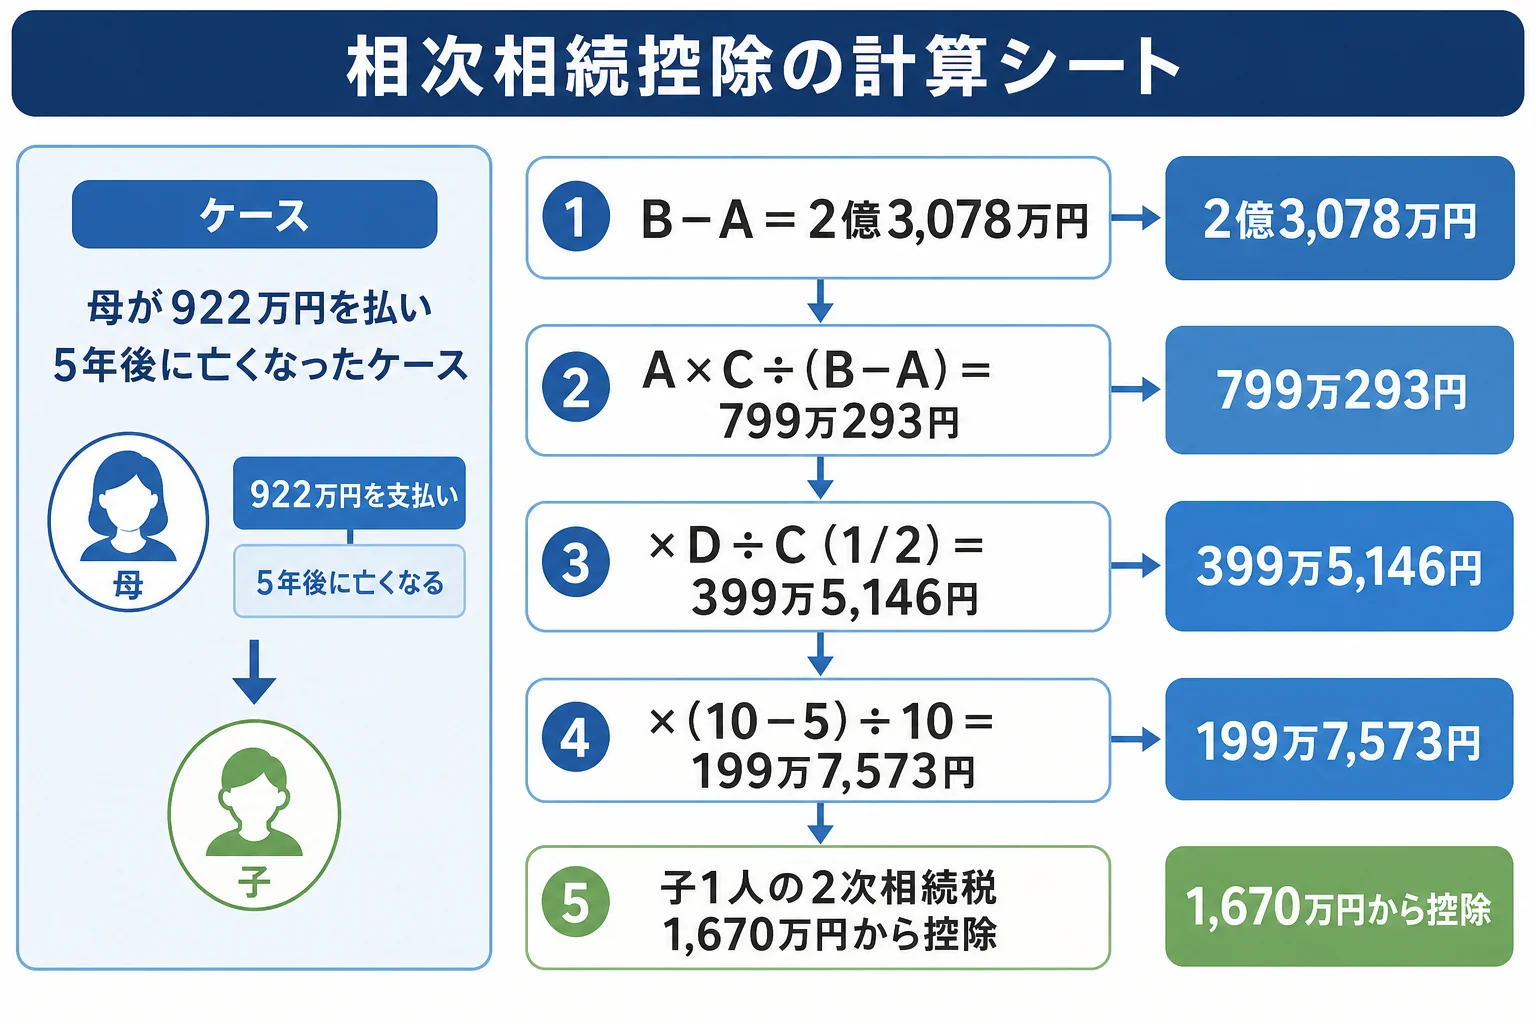
C ÷(B − A)が1を超える時は、1として計算します。母が取得2億4,000万円・税額922万円のケースを当てはめると、こうなります。
| 計算の段階 | 金額 |
|---|---|
| B − A(2億4,000万円 − 922万円) | 2億3,078万円 |
| C ÷(B − A)(2億円 ÷ 2億3,078万円) | 1未満なのでそのまま |
| A × C ÷(B − A) | 799万293円 |
| × D ÷ C(1億円 ÷ 2億円) | 399万5,146円 |
| ×(10 − 5)÷ 10 | 199万7,573円 |
| 子1人の2次相続税(1,670万円)から控除後 | 1,470万2,400円 |
もし母の遺産が3億円で、2億3,078万円を上回っていた場合は、C ÷(B − A)を1として計算します。5年後なら子1人あたり230万5,000円です。
何年後に亡くなったかで、控除はどれくらい減る?
控除は1年ごとに10%ずつ減ります。母の取り分2億4,000万円のケースで、年数だけを変えてみましょう。
| 父の死から母の死まで | 子1人の相次相続控除 |
|---|---|
| 1年 | 359万5,632円 |
| 3年 | 279万6,602円 |
| 5年 | 199万7,573円 |
| 8年 | 79万9,029円 |
| 9年 | 39万9,514円 |
| 10年を超える | 使えない |
年数は1年未満を切り捨てます。5年11か月なら5年で計算します。
基礎控除や2次相続全体の税額は家族の人数ごとの基礎控除の早見表で、放棄した人がいる時の影響は相続放棄すると相続税はどう変わる?で確認できます。
1次相続の申告書が手元にない、母が払った税額や取得額が分からない。こんなケースでは、前回の申告内容をたどるところから始まるので、税理士に任せると早く進みます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
制度の詳細は国税庁の相次相続控除でも確認できます。
よくある質問
母が1次相続で相続税を払っていなければ、相次相続控除は使えませんか?
使えません。前回の相続で今回亡くなった人に相続税が課税されていることが条件です。配偶者の税額軽減で0円だった場合も対象外です。
相続放棄をした子も相次相続控除を使えますか?
使えません。対象は相続人に限られ、相続放棄をした人は遺贈で財産を受け取っても使えません。
相次相続控除を使うには申告が必要ですか?
相続税の申告書で控除額を計算して申告します。前回の相続税の申告内容が必要になるので、1次相続の申告書の控えを探しておきましょう。
まとめ
- 10年以内に続けて相続があり、前回に相続税を払っていれば相次相続控除が使える
- 控除は前回の相続税を1年ごとに10%ずつ減らした額が基本
- 父の遺産4億円で母が922万円を払い5年後に亡くなると、子1人あたり199万7,573円
- 母が配偶者の税額軽減で0円だった場合は、控除もゼロ
- 相続放棄をした人は使えない