当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
子どもがいない夫婦の片方が亡くなると、相続人は残された配偶者と、亡くなった人の親になります。遺産が4000万円ほどあると『相続税がかかるのでは』と気になりますよね。
結論から言うと、配偶者と親が遺産4000万円を相続するケースの相続税は0円です。親が2人の時と1人の時の計算、財産が増えた時の税額まで、表で確かめていきます。
配偶者と親で遺産4000万円なら相続税はいくら?
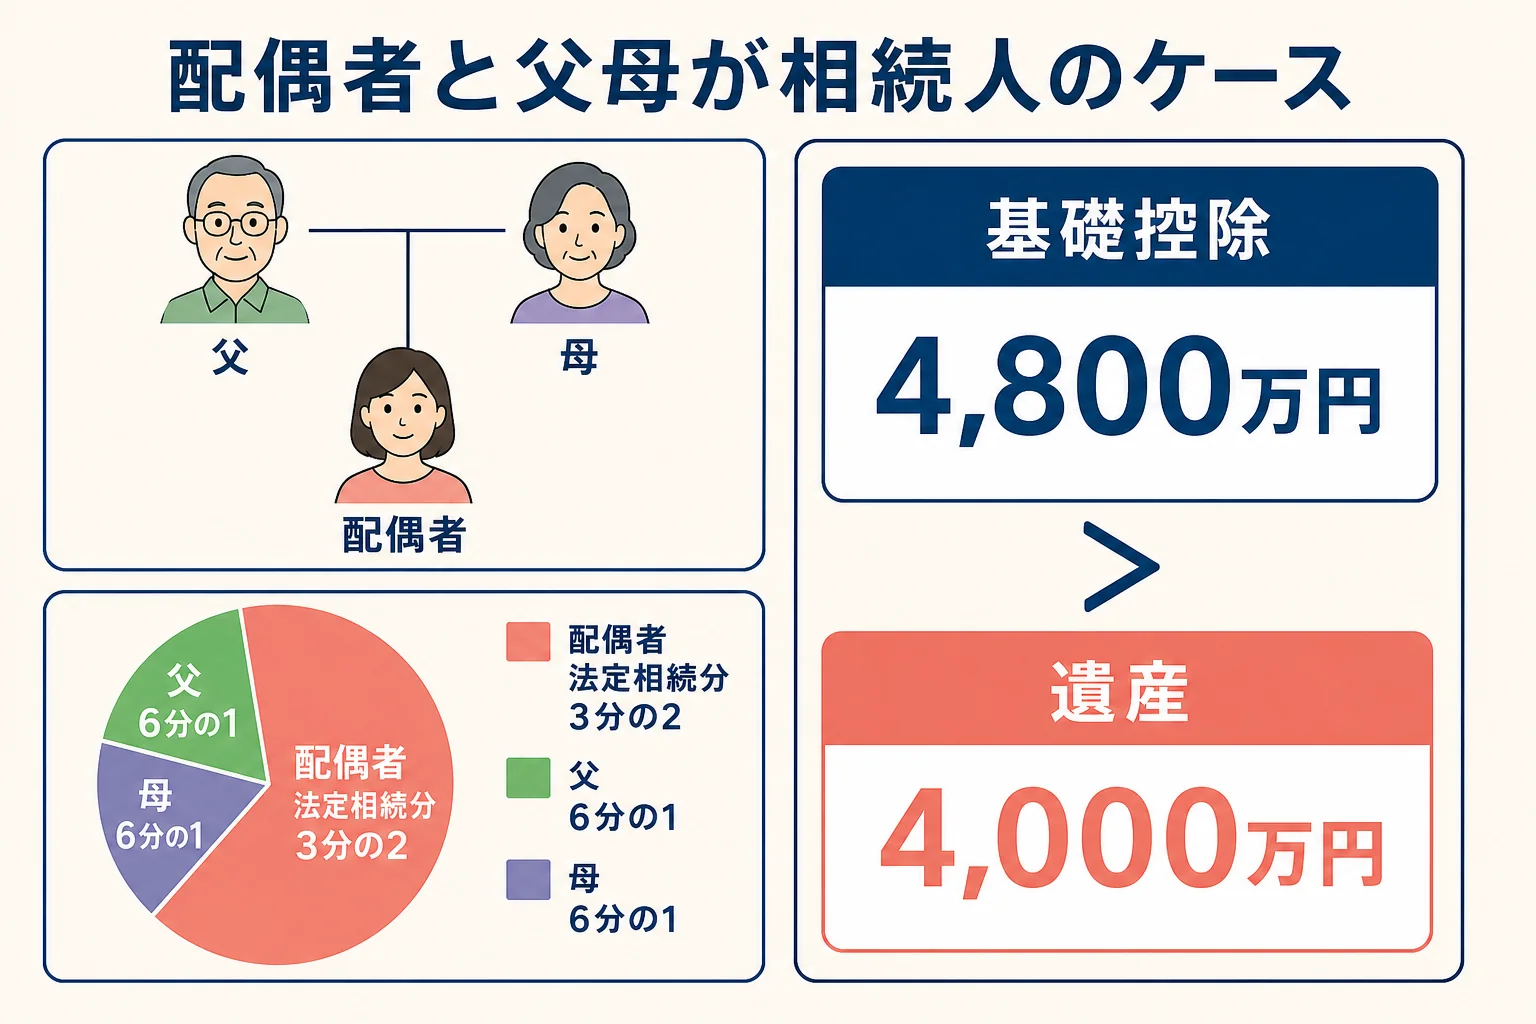
課税価格の合計が4000万円で、相続人が配偶者と親なら、親が2人でも1人でも基礎控除の内側に収まります。相続税は0円で、特例を使わずに0円なら申告もいりません。
まずは相続人の確認からです。亡くなった人に子どもや孫がいない時は、親が相続人になります。配偶者はどんな時も相続人です。
法定相続分は配偶者が3分の2、親が3分の1です。父母が2人とも健在なら、3分の1を2人で分けて6分の1ずつになります。
『夫の親にも権利があるの?』と驚く方もいるはずです。例えば窓口でこんなやり取りになることも。
「義理の両親にも相続の話をしないといけないんですか?」<br>「はい。子どもがいない場合は、ご両親も相続人なんです」
基礎控除は「3,000万円+600万円×法定相続人の数」です。人数で変わるので、家族の形ごとに並べてみます。
| ケース | 法定相続人 | 基礎控除 | 4,000万円と比べると |
|---|---|---|---|
| 配偶者と父母2人 | 3人 | 4,800万円 | 800万円下回る |
| 配偶者と親1人 | 2人 | 4,200万円 | 200万円下回る |
| 配偶者だけ(親も兄弟姉妹もいない) | 1人 | 3,600万円 | 400万円上回る |
計算の流れも1段ずつ見ておきましょう。
| 計算の段階 | 配偶者と父母2人 | 配偶者と親1人 |
|---|---|---|
| 課税価格の合計 | 4,000万円 | 4,000万円 |
| 基礎控除 | 4,800万円 | 4,200万円 |
| 課税遺産総額 | 0円 | 0円 |
| 法定相続分ごとの税額 | 全員0円 | 全員0円 |
| 相続税の総額 | 0円 | 0円 |
| 各人の納付額 | 全員0円 | 全員0円 |
ただ、親が1人のケースは余裕が200万円しかありません。土地の評価や預金の集計が少しずれるだけで、基礎控除を超えることがあるんです。
ちなみに配偶者だけが相続人の場合は、相続税の総額が40万円と出ます。これは配偶者の税額軽減で0円になりますが、軽減を使う以上は申告が必要です。
遺産が5000万円・6000万円だったら親はいくら払う?
『4000万円と言っても、家の評価がまだはっきりしない』という方も多いですよね。財産が上ぶれした時の税額も見ておきます。
下の表は、法定相続分どおりに分けた場合の税額です。
| ケース | 相続税の総額 | 配偶者の納付額 | 親の納付額 |
|---|---|---|---|
| 5,000万円・父母2人 | 199,900円 | 0円 | 33,300円ずつ(計66,600円) |
| 5,000万円・親1人 | 799,900円 | 0円 | 266,600円 |
| 6,000万円・父母2人 | 120万円 | 0円 | 20万円ずつ(計40万円) |
| 6,000万円・親1人 | 190万円 | 0円 | 633,300円 |
配偶者は配偶者の税額軽減があるので、どのケースでも0円です。税金がかかるのは親が受け取る分だけなんです。
では、分け方を変えるとどうなるでしょう。6,000万円・父母2人のケースで比べてみます。
| 分け方 | 納付額の合計 | 注意すること |
|---|---|---|
| 法定相続分どおり | 40万円 | 親それぞれに20万円の納税 |
| 配偶者が全部を取得 | 0円 | 申告は必要。親の同意がいる |
税額だけ見れば、配偶者が全部受け取る形が最も軽く見えます。ただ、ここが大事なところです。
親には遺留分があります。配偶者と親が相続人の時、親の遺留分は財産全体の6分の1(父母2人なら12分の1ずつ)です。遺言で「全部を妻に」と書いても、親が請求すれば金銭で払うことになります。
もう一つ、このケースならではの点があります。配偶者が受け取った財産は、次は配偶者の親族に引き継がれていきます。亡くなった人の親や兄弟には戻らないので、家族の間で納得してもらう話し合いが欠かせません。
0円でも申告が要るのはどんな時?
『うちは0円だから何もしなくていい』と思うかもしれません。ただ、4000万円が正しく出せているかは、一度見直しておきたいところです。
| ケース | 申告 | 理由 |
|---|---|---|
| 特例なしで4,000万円・父母2人 | 不要 | 基礎控除4,800万円以下 |
| 自宅の土地に小規模宅地等の特例を使い、4,000万円まで下がった | 必要 | 特例は申告することが条件 |
| 配偶者の税額軽減を使って0円にした | 必要 | 税額0円でも申告で軽減を受ける |
- 自宅の土地を路線価方式などで評価したか
- 配偶者名義の預金に、亡くなった人のお金が入っていないか(名義預金)
- 亡くなる前の一定期間(2024年以降の贈与は最長7年)に、相続人へ贈与していないか
- 生命保険金は非課税枠(500万円×法定相続人の数)を引いた後の額か
- 借入金や葬式費用を差し引いたか
例えば、こんなふうに確かめておくと安心です。
「0円なら、税務署に何も出さなくていいんですよね?」<br>「特例を使わずに基礎控除以下なら、申告はいりません」
生命保険金の非課税枠は、父母2人なら1,500万円、親1人なら1,000万円です。逆に名義預金や生前贈与が見つかると、財産は増える方向に動きます。
詳しい手順は家族構成と財産を入れて相続税を自分で計算する方法で、人数ごとの控除額は相続人1人〜5人の基礎控除の早見表で確認してみてください。
親が1人で余裕が200万円しかない場合や、自宅の土地の評価が読めない場合は、税理士に一度見てもらうと安心です。申告が要るかどうかの判断だけでも頼めます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
親が相続放棄したら、基礎控除は減りますか?
減りません。基礎控除の人数には、相続放棄した人も数えます。ただし親が全員放棄すると、次の順位の兄弟姉妹が相続人になります。
親が高齢で、すぐに親の相続が来たらどうなりますか?
10年以内に続けて相続があった場合は、相次相続控除という仕組みがあります。前の相続で払った相続税の一部を差し引けるので、使えるかは税理士に確認を。
親が1人だけ健在で、もう1人は亡くなっています。祖父母は相続人になりますか?
親が1人でも健在なら、その親だけが相続人です。父母の両方が亡くなっていて祖父母が健在なら、祖父母が相続人になります。
兄弟姉妹が相続人になるケースは配偶者と兄弟姉妹で4000万円を相続するケースにまとめています。
まとめ
- 配偶者と親が遺産4000万円を相続するなら、親が2人でも1人でも相続税は0円
- 親が1人の時は基礎控除4,200万円で、余裕は200万円だけ
- 6,000万円なら法定相続分どおりで納付額の合計は、父母2人で40万円、親1人で633,300円
- 小規模宅地等の特例や配偶者の税額軽減で0円にした時は申告が必要
- 親には遺留分があるので、全部を配偶者にする時は話し合いを