当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から相続したお金が口座に入り、銀行から「相続定期預金」の案内が届いた。『金利が上乗せされるなら預けたほうが得?』と迷っている方も多いですよね。
結論から言うと、相続定期預金を考えていいのは、相続税の納税や遺産分割が片づいて、しばらく使わないお金が決まってからです。この記事では、お金の使い道ごとに、どこに置いておくのがよいかを見ていきます。
相続したお金、うちのケースはどこに置く?
相続税の申告と納税がまだなら、まずはすぐ引き出せる普通預金に置いておきます。遺産分割が終わっていないなら、そもそも自由に動かせないお金です。納税も分割も終わり、数年は使わないと決まったお金なら、相続定期預金を含めた定期預金が候補になります。
相続定期預金は、相続で受け取ったお金を預ける人向けに、金融機関が期間限定で金利を上乗せするなどの条件をつけた定期預金です。取り扱いの有無、金利、預けられる金額、申し込める期限は金融機関ごとに違います。
まずは、お金の使い道で置き場所を分けてみますね。
| ケース | 置き場所の目安 | 理由・注意 |
|---|---|---|
| 相続税の申告・納税がまだ | 普通預金 | 相続税は亡くなった日の翌日から10か月以内に原則現金で一括納付 |
| 遺産分割の話し合いが終わっていない | 動かさない | 相続人全員の合意前に使うと、もめごとのもとになる |
| 納税も分割も終わり、数年使わない | 定期預金・相続定期預金 | 満期前に解約すると、上乗せ金利が受けられないことがある |
| 子や孫に少しずつ渡したい | 自分名義のまま管理し、贈与は年ごとに | 子の名義で預けると名義預金と見られるおそれ |
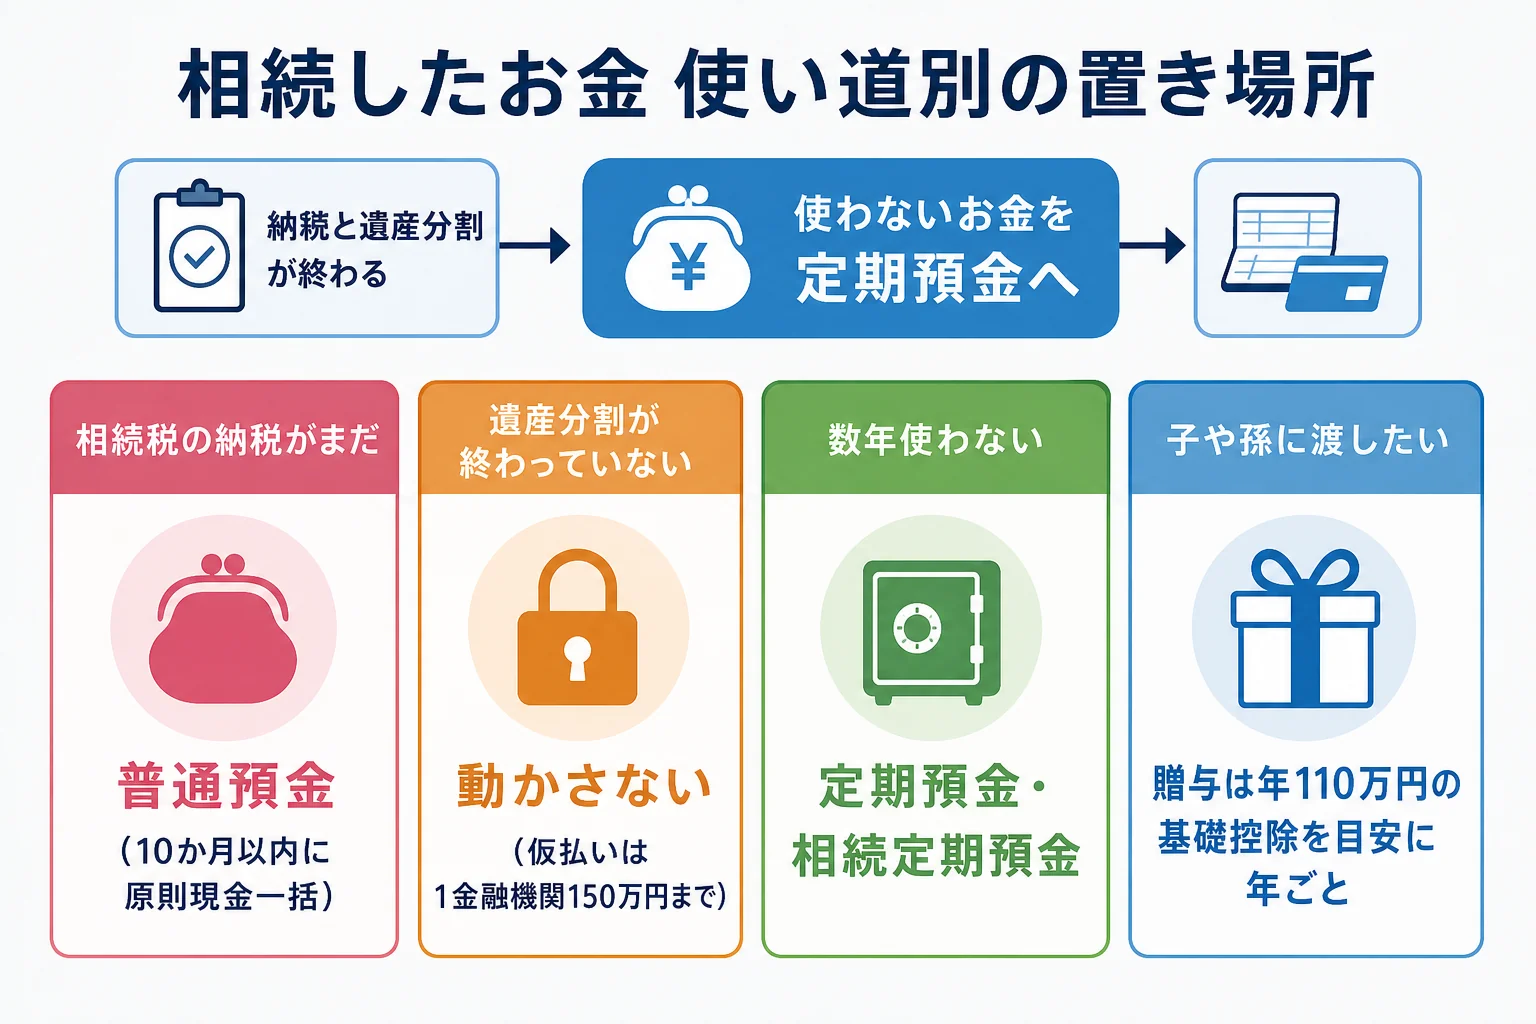
例えば、父が亡くなり、母と子2人が預金を相続するケースを考えてみます。財産の合計が基礎控除を超えるなら、まず相続税の納税資金を普通預金に確保しておく必要がありますよね。
一方、財産が基礎控除以下で申告がいらないケースなら、分割が終わった時点で、使わないお金を定期預金に移す判断がしやすくなります。
納税や遺産分割がまだなら、定期預金は後回し?
はい、後回しで大丈夫です。相続税は、相続の開始を知った日の翌日から10か月以内に申告と納付をします。納付は原則として現金一括です。
『金利がいい今のうちに預けたい』という気持ちも分かります。ただ、納税資金まで定期にしてしまうと、期限前に解約することになりかねません。
「上乗せ金利の案内、締め切りが近いって書いてあるよ」
「でも、相続税がいくらになるかまだ分からないよね」
こんな時は、税額が分かるまで待つのが安心です。相続税がかかるかどうかは、まず基礎控除(3,000万円+600万円×法定相続人の数)と比べてみてください。人数ごとの金額は相続人の数ごとの基礎控除の早見表にまとめています。
なお、亡くなった人の口座にあった定期預金は、相続開始日の残高に、その日までの利息(既経過利息)を足した額で相続財産に入ります。
遺産分割が終わっていないお金は動かせる?
亡くなった人の預金は、遺産分割がまとまるまで相続人全員で話し合って分けるお金です。1人の判断で自由に動かせるお金ではないんです。
葬儀代などですぐにお金が要る時は、「預貯金の仮払い制度」が使えます。1つの金融機関ごとに「相続開始時の預金額×1/3×その相続人の法定相続分」まで、上限150万円で単独で払い戻しできます。
例えば、亡くなった父の口座に900万円あり、相続人が母と子2人のケースです。子1人の法定相続分は1/4なので、900万円×1/3×1/4=75万円まで払い戻せます。
ここが大事なところです。分割前に一部の相続人がお金を動かすと、ほかの相続人から『勝手に使ったのでは?』と疑われるもとになります。定期預金に移す話は、分割が終わってからにしておきましょう。
当面使わないお金なら、相続定期預金を選んでいい?
納税も分割も終わり、数年は使わないと決まったお金なら、相続定期預金は選択肢の1つです。
ただ、申し込む前に条件をよく読んでおきたいところです。
- 上乗せ金利がつくのは最初の満期までか、それ以降も続くか
- 満期前に解約した場合の金利はどうなるか
- 相続を受けたことを示す書類(遺産分割協議書など)が要るか
- 申し込める期限(相続からどのくらいの期間か)と、預けられる最低金額
- ほかの商品(投資信託など)とセットになっていないか
『定期預金なら損はしないよね?』と思いがちです。ただ、セットで投資商品の購入が条件になっている場合は、元本が減るおそれがあるものも含まれます。何がセットかを確かめてから決めてみてください。
退職金を受け取った人向けにも、似た仕組みの定期預金があります。考え方は同じで、使い道が決まっていないお金を長く預けると、いざという時に引き出しにくくなります。
| ケース | 向いている置き方 | 注意 |
|---|---|---|
| 配偶者が多めに相続し、老後の生活費に充てる | 生活費の数年分は普通預金、残りを定期預金に | 配偶者が亡くなった時の二次相続も考えておく |
| 子が相続し、数年後に家の購入資金にしたい | 満期を購入時期に合わせた定期預金 | 満期前の解約条件を確認 |
| 子が相続し、使い道は決まっていない | 一部を定期預金に。全額を長期で固定しない | 急な出費に備えて普通預金も残す |
例えば、夫が亡くなり、妻が預金の多くを相続したケースです。配偶者は税額軽減で相続税がかからないことも多いのですが、妻が亡くなった時には、そのお金が子への相続財産になります。
妻が受け取ったお金を使わずに定期預金で長く持ち続けると、次の相続で子の相続税が増えることも。老後の生活費としてどのくらい使うかも含めて、置き場所を考えてみてください。
相続したお金を子や孫に渡したい時は?
『自分は使わないから、子どもの名義で定期預金にしておこう』と考える方もいますよね。実は、ここに落とし穴があります。
家族の名義でも、実際にはお金を出した人が管理している預金は「名義預金」と見られ、その人が亡くなった時に相続財産に入ります。
子や孫に渡すなら、暦年贈与の基礎控除(受け取る人ごとに年110万円)の範囲で、贈与契約書を毎年作るのが基本です。通帳や印鑑は、受け取った人が管理しましょう。
また、毎年同じ額を最初から約束していると、まとめて贈与したと見られるおそれがあります。2024年1月1日以降の贈与からは、相続財産に加算される期間が相続開始前3年から7年に延びます。2027年1月以降の相続から段階的に伸び、2031年1月以降の相続で7年になる点も覚えておきたいところです。
不動産など、お金以外の財産もある方は住宅を相続したら最初にやることもあわせて読んでみてください。
相続税の申告が必要か分からない、納税資金がいくら要るか知りたい、名義預金にあたるか心配。こんなケースは、お金を動かす前に税理士に一度見てもらうと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続定期預金とは何ですか?
相続で受け取ったお金を預ける人向けに、金融機関が期間限定の上乗せ金利などをつけた定期預金です。取り扱いや条件は金融機関ごとに違います。
相続したお金を定期預金にすると、相続税は変わりますか?
変わりません。相続税は亡くなった日時点の財産で計算するので、受け取った後の預け先で税額は変わりません。
相続したお金はいつまでに使い道を決めればいいですか?
期限はありません。ただ、相続税の納付期限(知った日の翌日から10か月以内)までは、納税資金をすぐ使える場所に置いておきましょう。
まとめ
- 相続定期預金を考えるのは、相続税の納税と遺産分割が終わってから
- 納税資金は10か月以内に原則現金一括で払うので、普通預金に置いておく
- 分割前の預金は動かさない。急ぎの出費は仮払い制度(1金融機関150万円まで)
- 子や孫の名義で預けると名義預金と見られるおそれ。贈与は年ごとに