当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
実家の相続登記を自分でやろうと思ったら、『登録免許税っていくら払えばいいの?』で手が止まっていませんか。
結論から言うと、固定資産税の通知書にある「価格(評価額)」を合計し、1,000円未満を切り捨ててから0.4%をかけます。この記事では、土地と建物がある家を例に、計算の手順をそのままなぞっていきます。
土地と建物がある実家なら、登録免許税はいくら?
土地の価格18,456,789円・建物の価格4,321,500円の実家を、1枚の申請書で相続登記するケース。合計22,778,289円の1,000円未満を切り捨てて22,778,000円、これに0.4%をかけた91,112円の100円未満を切り捨てて、登録免許税は91,100円です。
相続登記の登録免許税は「課税標準 × 税率」で計算します。課税標準は、市区町村が管理する固定資産課税台帳の価格です。税率は相続の場合1,000分の4、つまり0.4%です。
ここで迷いやすいのが、どの数字を使うかなんです。法務局の案内では、固定資産課税明細書の「価格」または「評価額」を使い、「固定資産税課税標準額」ではないとされています(法務局 登録免許税はどのように計算するのですか?)。
計算の手順を順番に見てみる
計算は4つの段階です。
- 固定資産課税明細書で、土地と建物の「価格(評価額)」を確認する
- 1枚の申請書で登記する不動産の価格を合計する
- 合計の1,000円未満を切り捨てて課税標準にする
- 課税標準に0.4%をかけ、100円未満を切り捨てる
| 計算の段階 | 都市部の実家のケース |
|---|---|
| 土地の価格 | 18,456,789円 |
| 建物の価格 | 4,321,500円 |
| 価格の合計 | 22,778,289円 |
| 課税標準(1,000円未満切り捨て) | 22,778,000円 |
| 22,778,000円 × 0.4% | 91,112円 |
| 登録免許税(100円未満切り捨て) | 91,100円 |
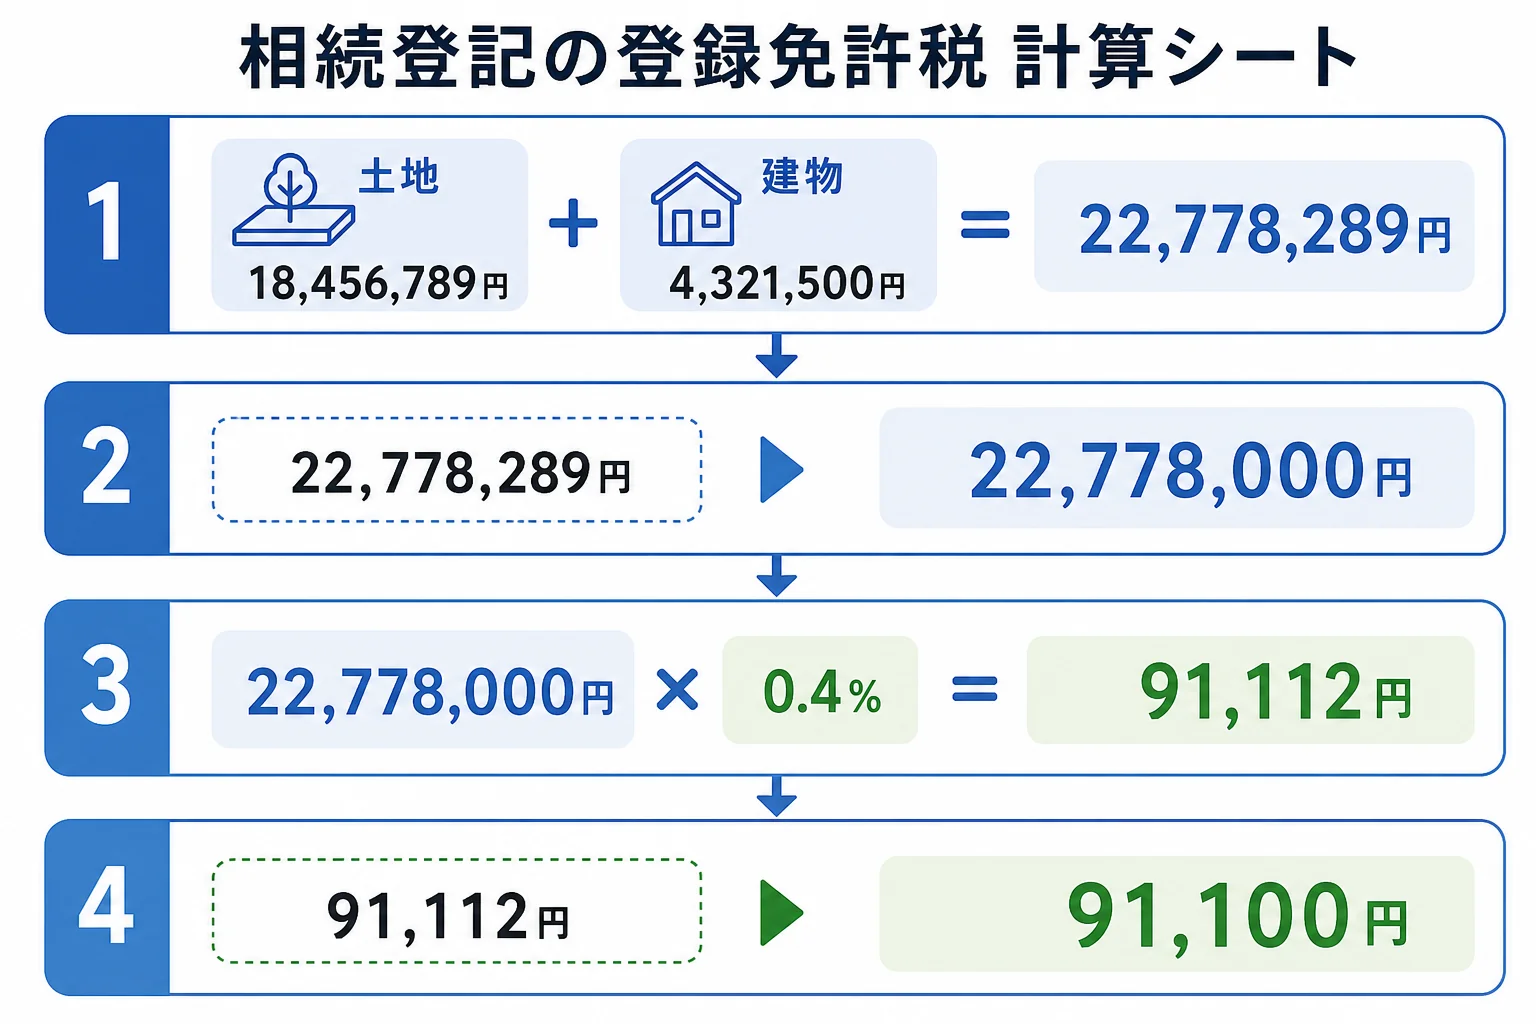
複数の不動産を1枚の申請書で出す時は、それぞれを切り捨てるのではなく、合計してから切り捨てます。法務局の計算例も、土地2筆の価格を合計してから1,000円未満を切り捨てています。
『端数の処理だけで本当に合ってるか不安…』という方も多いはずです。計算した額が1,000円未満になる時は、1,000円を納めます。
家の場所や中身で、登録免許税はどう変わる?
同じ0.4%でも、不動産の中身によって結果は変わります。3つのケースで比べてみます。
| ケース | 価格 | 登録免許税 | 注意 |
|---|---|---|---|
| 都市部の実家(土地と建物) | 合計22,778,289円 | 91,100円 | 合計してから端数を切り捨てる |
| 地方の実家(土地3,250,400円・建物856,300円) | 合計4,106,700円 | 16,400円 | 課税標準は4,106,000円 |
| 古い建物だけ(価格200,000円) | 200,000円 | 1,000円 | 計算額800円は1,000円未満なので1,000円 |
地方の実家に、価格820,000円の山林もついていたとします。相続による土地の登記で、課税標準となる価格が100万円以下なら、登録免許税がかからない措置があります(国税庁 No.7191 登録免許税の税額表)。
この措置は期限付きです。使える期間は改正されることがあるので、申請する時に国税庁や法務局で最新の内容を確認してください。
もうひとつ、相続で土地を取得した人が、登記をしないまま亡くなった場合の免税措置もあります。祖父名義のままの土地を、父を飛ばさずに一度父名義にする登記などが当てはまります。
「山林は100万円以下だから、登記しなくていいの?」
「税金がかからないだけで、相続登記はしないといけないよ」
登録免許税のほかに気をつけたいことは?
相続登記は、2024年4月1日から義務になりました。相続で不動産を取得したと知った日から3年以内に登記し、正当な理由なく怠ると10万円以下の過料があります。
戸籍の束を何度も出すのが大変なら、法務局の法定相続情報証明制度が便利です。一覧図の写しは無料で交付されます。
登録免許税は登記の時の税金で、相続税とは別のものです。相続税がかかるかどうかは、基礎控除の早見表で人数から確認してみてください。家族の取り分ごとの相続税は按分割合の計算例で計算できます。
不動産が複数の市区町村にある、相続人が多く話し合いがまとまらない、相続税の申告も必要そう。こんなケースは、登記は司法書士、相続税は税理士にまとめて相談すると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
登録免許税の計算には、固定資産税の課税標準額を使いますか?
使いません。固定資産課税明細書の「価格」または「評価額」を使います。課税標準額は固定資産税の計算用の金額です。
価格が分からない時はどうすればいいですか?
明細書をなくした時は、市区町村役場で発行する証明書で確認できます。価格がない不動産は、登記所が認定した価額を使うので、登記官に問い合わせてみてください。
相続税がかからない家でも、登録免許税はかかりますか?
かかります。相続税は遺産の額と基礎控除で決まり、登録免許税は登記する不動産の価格で決まる別の税金です。免税措置に当てはまる土地だけが、登録免許税なしで登記できます。
まとめ
- 相続登記の登録免許税は、固定資産課税台帳の価格 × 0.4%
- 1枚の申請書の価格を合計し、1,000円未満を切り捨ててから計算する
- 計算額は100円未満を切り捨て、1,000円未満なら1,000円
- 価格100万円以下の土地などに期限付きの免税措置がある