当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から受け継いだ家や土地の名義を変える時、法務局に納めるのが登録免許税です。『いくら用意すればいいの?』と気になりますよね。
結論から言うと、相続登記の登録免許税は「固定資産税評価額×0.4%」です。この記事では評価額ごとの税額と、端数の切り捨て、免税になるケースを順に計算していきます。
評価額1,000万円の土地なら、登録免許税はいくら?
固定資産税評価額1,000万円の土地を相続で名義変更すると、登録免許税は1,000万円×0.4%で4万円です。3,000万円なら12万円になります。
計算に使う「課税価格」は、固定資産税の評価額です。毎年届く固定資産税の課税明細書に「価格」や「評価額」として載っています。
同じ明細書にある「固定資産税課税標準額」とは別の数字なので、取り違えないようにしましょう。明細書が見つからない時は、市区町村で固定資産評価証明書を取ると分かります。
| 課税価格(評価額の合計) | 登録免許税 |
|---|---|
| 500万円 | 2万円 |
| 1,000万円 | 4万円 |
| 1,300万円(土地1,000万円+建物300万円) | 5万2,000円 |
| 2,000万円 | 8万円 |
| 3,000万円 | 12万円 |
| 5,000万円 | 20万円 |
土地と建物を一緒に名義変更する時は、評価額を合計してから計算します。
端数があるケースや、持分だけのケースはどう計算する?
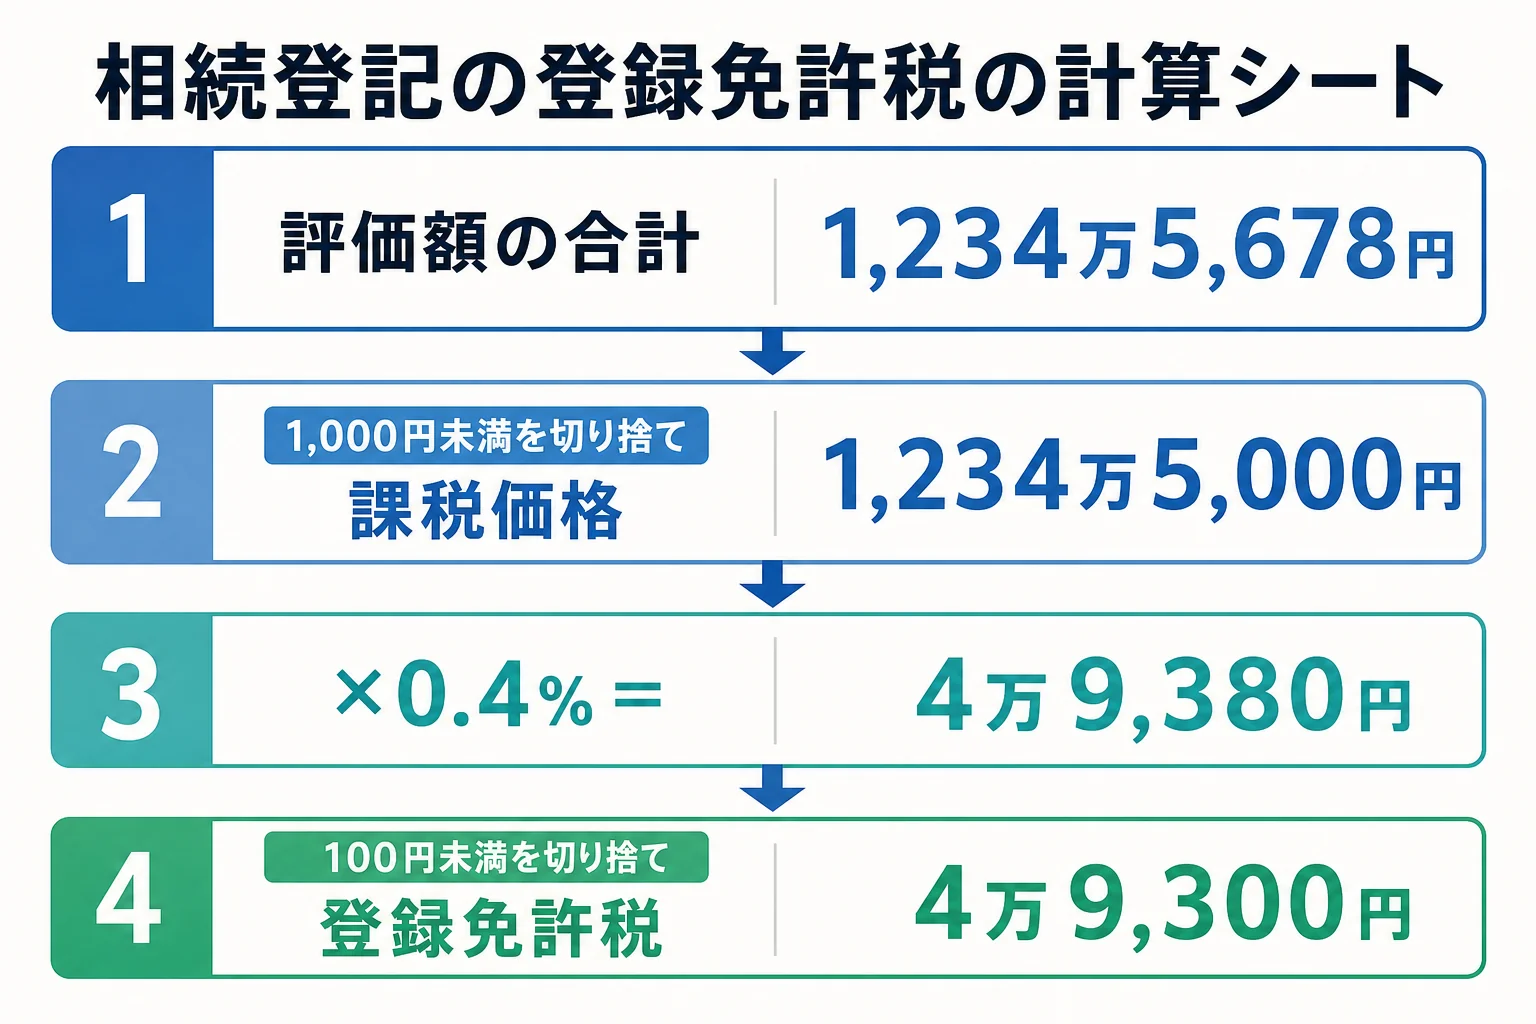
『明細書の数字に端数があるけど、どう計算するの?』と手が止まる方も多いはずです。評価額がきれいな数字になることは、まずありません。端数の扱いは法務局の案内で次のように決まっています。
- 名義変更する土地・建物の評価額を全部合計する
- 合計額の1,000円未満を切り捨てて「課税価格」にする(最後に1回だけ)
- 課税価格に0.4%(1,000分の4)を掛ける
- 100円未満を切り捨てる。1,000円未満なら1,000円にする
ケースごとに当てはめてみます。
| ケース | 課税価格 | 登録免許税 |
|---|---|---|
| 評価額の合計 1,234万5,678円 | 1,234万5,000円 | 4万9,300円 |
| 評価額の合計 60万2,850円 | 60万2,000円 | 2,400円 |
| 評価額2,000万円の土地で、亡くなった人の持分が1/2 | 1,000万円 | 4万円 |
| 評価額20万円の古い建物だけ | 20万円 | 1,000円(計算額800円) |
1つ目は、1,234万5,000円×0.4%=4万9,380円から100円未満を切り捨てて4万9,300円です。
共有名義の場合は、評価額に亡くなった人の持分を掛けた額で計算します。土地を何筆も持っている時も、1筆ずつ切り捨てずに合計してから1回だけ切り捨ててください。
免税になるのはどんなケース?
相続登記には、期限付きの免税措置が2つあります。不動産の価額が100万円以下の土地と、相続で土地を受け継いだ人が登記をしないまま亡くなった場合です。
例えば、自宅の土地と建物のほかに、評価額80万円の山林を相続したケースです。
「山林の分まで税金がかかるの?」
「100万円以下の土地なら、免税の対象になるかもしれないよ」
| 名義変更する不動産 | 評価額 | 扱い |
|---|---|---|
| 自宅の土地 | 1,200万円 | 課税 |
| 自宅の建物 | 300万円 | 課税(免税措置は土地だけ) |
| 山林 | 80万円 | 100万円以下の土地として免税の対象 |
| 登録免許税 | 1,500万円×0.4% | 6万円 |
『自分の土地も対象になる?』と思ったら、まず明細書の評価額を見てみてください。100万円以下かどうかは、持分がある時は持分を掛けた後の価額で見ます。免税を受けるには、申請書に免税の根拠を書く必要があります。
どちらの措置も適用期限がある制度で、延長や変更があり得ます。使う前に法務局のホームページで最新の内容を確認しておきましょう。
相続登記の期限と、相続税との関係
相続登記は2024年4月1日から義務になりました。相続で不動産を取得したと知った日から3年以内に登記が必要で、正当な理由なく怠ると10万円以下の過料の対象です!
登録免許税は法務局に納めるもので、相続税とは別の税金です。土地の評価額が大きい家は、登録免許税だけでなく相続税の申告が必要かも一度確かめてみてください。
相続税がかかるかどうかは、相続人の人数別の基礎控除と比べると目安がつきます。家族構成ごとの税額は妻と子2人が相続する時の早見表が参考になります。
登記の手続きそのものは司法書士の仕事です。一方で、土地が何か所もある、評価額が大きく相続税の申告も要りそう。こうしたケースは、相続税の申告を税理士に頼むと評価の計算までまとめて任せられて楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続登記の登録免許税の税率は何%ですか?
相続による所有権の移転登記は1,000分の4、つまり0.4%です。固定資産税評価額の合計に掛けて計算します。
評価額が100万円以下の土地は登録免許税がかかりませんか?
不動産の価額が100万円以下の土地には免税措置があります。期限付きの措置なので、使う前に法務局で最新の内容を確認してください。建物は対象外です。
登録免許税はどうやって納めますか?
収入印紙を白紙の台紙に貼って登記申請書と一緒に出すのが一般的です。収入印紙には押印しないようにしましょう。
まとめ
- 相続登記の登録免許税は固定資産税評価額×0.4%
- 評価額1,000万円なら4万円、3,000万円なら12万円
- 評価額の合計から1,000円未満を切り捨て、税額は100円未満を切り捨てる
- 税額が1,000円未満なら1,000円になる
- 100万円以下の土地などには期限付きの免税措置がある