当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
娘の夫を婿養子に迎えた、孫を養子にした。そんな家で『養子にも実の子と同じだけ相続権があるの?』と気になっている方も多いはずです。
結論から言うと、養子は実子と同じ順位・同じ取り分の相続人です。ただ、相続税の計算では、数えられる人数と2割加算の扱いが変わります。
この記事では、婿養子・孫養子・子のいない夫婦の養子のケースごとに、取り分と相続税がどう変わるかを数字で比べます。
養子は実の子と同じだけ相続できる?
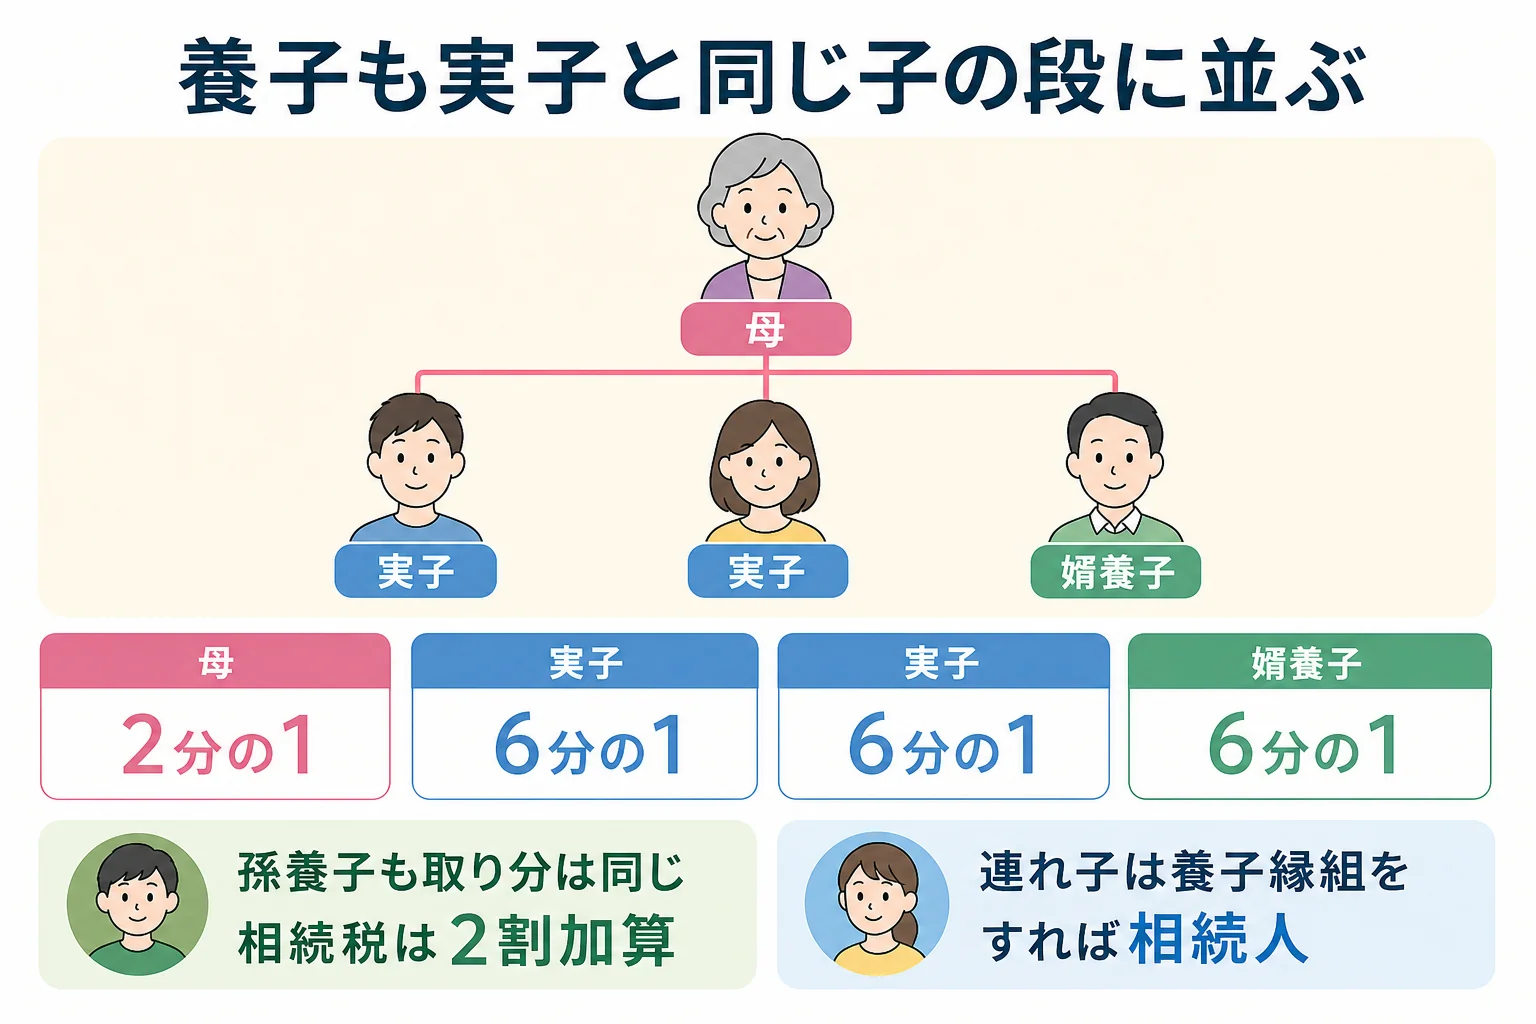
例えば、父が亡くなり、母と実子2人、それに婿養子1人が相続するケースです。婿養子も子なので、母が2分の1、子3人が6分の1ずつになります。実子と養子で取り分に差はありません。
養子縁組をすると、養子は養親の子になります。相続の順位は第1順位で、実子と並ぶ立場です。
取り分も実子と同じなんです。養子だからといって少なくなることはありません。
| 養子の種類 | 養親の相続人? | 理由・注意 |
|---|---|---|
| 婿養子(娘の夫を養子に) | なる | 実子と同じ取り分、2割加算なし |
| 孫養子(孫を養子に) | なる | 実子と同じ取り分、相続税は2割加算 |
| 配偶者の連れ子を養子に | なる | 縁組をしなければ相続人ではない |
| 子のいない夫婦の養子 | なる | 親や兄弟姉妹より先の順位になる |
普通養子縁組では、実の親との親子関係もなくなりません。実の親と養親、両方の相続人になれるわけです。
『婿養子は、自分の実家の相続から外れるの?』と聞かれることがあります。普通養子なら外れません。
養子を迎えると相続人の範囲はどう変わる?
養子縁組で特に影響が大きいのが、相続人の範囲の変化です。
子のいない夫婦が養子を迎えると、養子が第1順位の相続人になります。その結果、それまで相続人だった親や兄弟姉妹は相続人ではなくなるんです。
| ケース | 夫が亡くなった時の相続人 | 取り分 |
|---|---|---|
| 子なし・夫の兄弟姉妹あり | 妻と夫の兄弟姉妹 | 妻4分の3、兄弟姉妹4分の1 |
| 子なし夫婦が養子1人を迎えた | 妻と養子 | 2分の1ずつ |
| 実子1人に加えて孫養子1人 | 妻と実子・孫養子 | 妻2分の1、子2人が4分の1ずつ |
子のいない夫婦の相続の基本は子どもがいない夫婦のケース別の相続割合で見ています。
養子縁組をすると、実子の取り分は減ります。例えば実子1人なら、配偶者がいる時の取り分は2分の1。孫養子を1人迎えると4分の1になります。
「孫を養子にしたら、私の取り分が半分になるってこと?」
「そう。だから縁組の前に家族で話しておいた方がいいんだよね」
こうした会話が後回しになり、相続の時にもめる家もあります。兄弟間の分け方の考え方は兄弟の遺産の分け方も参考にしてみてください。
相続税の基礎控除に数えられる養子は何人まで?
ここが大事なところです。民法の相続人としては養子が何人いても全員が相続人ですが、相続税の計算で数える養子の数には上限があります。
| ケース | 基礎控除に数える養子 | 理由・注意 |
|---|---|---|
| 実子がいる | 1人まで | 養子が2人以上でも1人として数える |
| 実子がいない | 2人まで | 3人目以降は数えない |
基礎控除は「3,000万円+600万円×法定相続人の数」です。数えられる養子が1人増えると、基礎控除が600万円増えます。
『養子を何人も迎えれば税金が減るのでは?』と思いますよね。実は、この上限があるので、人数を増やすほど基礎控除が増え続けるわけではないんです。
なお、相続放棄した人も、基礎控除の人数には数えます。
遺産1億円なら婿養子・孫養子で税額はどう変わる?
例えば、課税価格の合計が1億円で、父が亡くなり母と実子2人が相続するケースを基準に、婿養子や孫養子がいる場合を比べてみます。どれも法定相続分どおりに取得した計算です。
| ケース | 基礎控除 | 相続税の総額 | 納付税額の合計 |
|---|---|---|---|
| 母と実子2人(養子なし) | 4,800万円 | 630万円 | 315万円 |
| 母と実子2人+婿養子1人 | 5,400万円 | 524万9,800円 | 262万4,700円 |
| 母と実子2人+孫養子1人 | 5,400万円 | 524万9,800円 | 279万9,700円 |
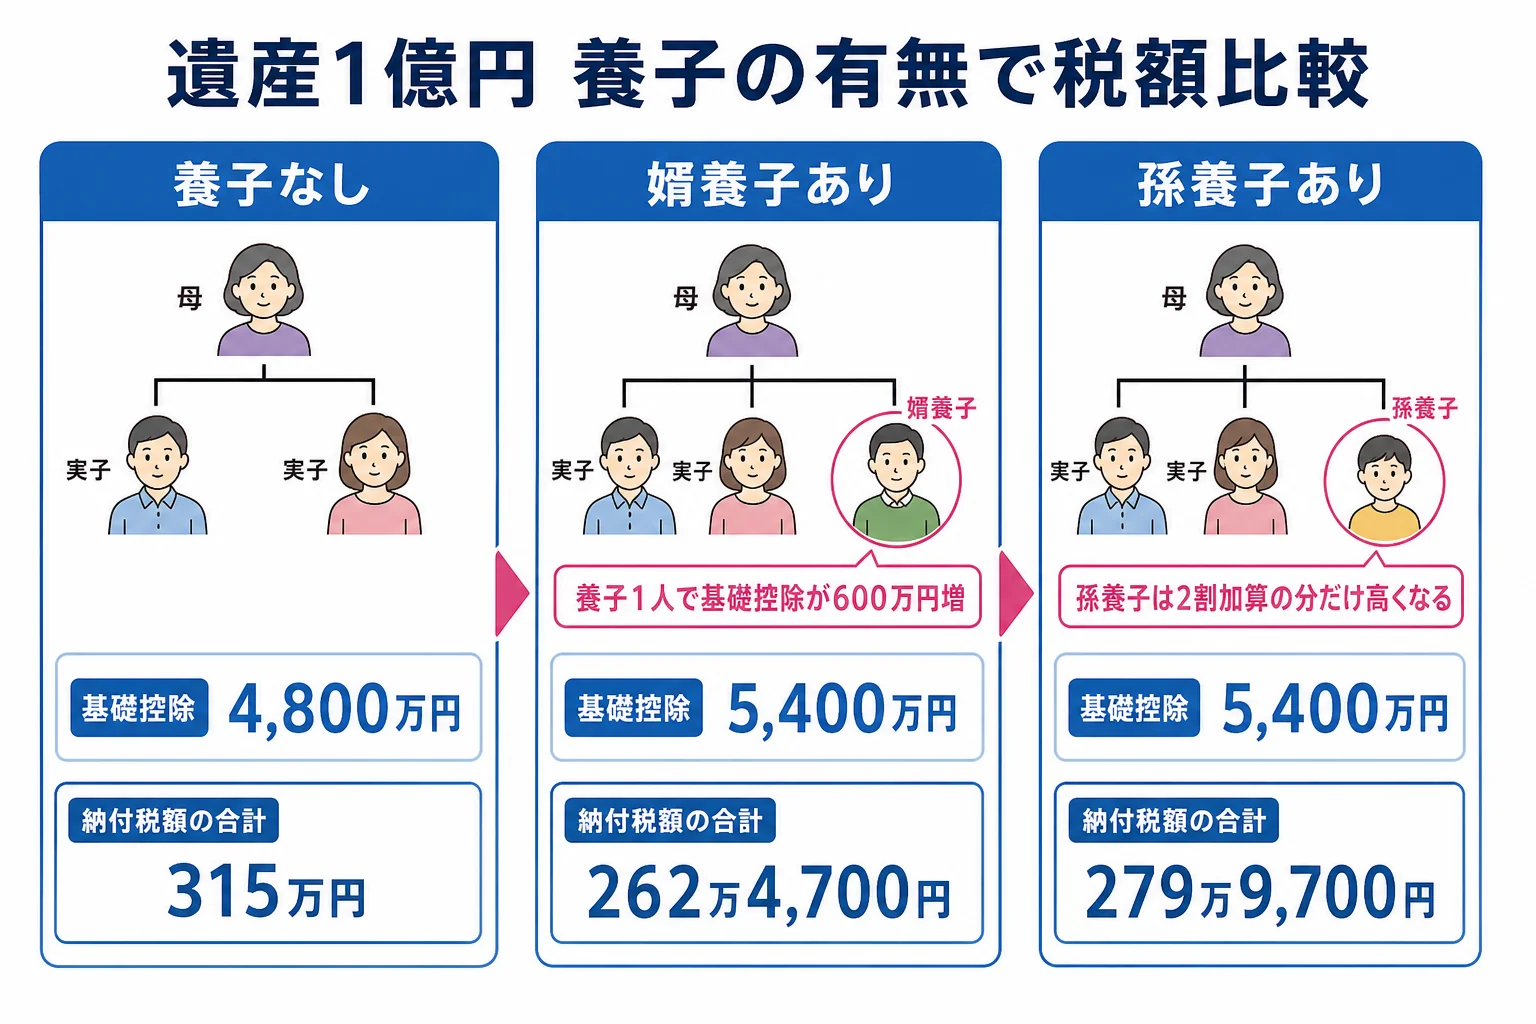
養子が1人加わると、基礎控除が600万円増えて相続税の総額が下がります。母は配偶者の税額軽減で、どのケースも0円です。
孫養子だけ税額が高くなるのはなぜ?
婿養子と孫養子では、相続税の総額は同じです。違いが出るのは、孫養子の分に2割加算がかかるからなんです。
| 相続人 | 取得額(法定相続分) | 納付税額 |
|---|---|---|
| 実子(1人あたり) | 1,666万6,666円 | 87万4,900円 |
| 婿養子 | 1,666万6,666円 | 87万4,900円 |
| 孫養子 | 1,666万6,666円 | 104万9,900円(2割加算) |
婿養子は一親等の法定血族なので、2割加算はかかりません。孫養子は、孫を養子にした場合として2割加算の対象です。
ただし、孫が亡くなった子に代わって相続する代襲相続人なら、2割加算はかかりません。孫が相続人になるケースの違いは孫が相続人になるケースで確認できます。
子が1人だけの家で孫養子を迎えると?
例えば、課税価格の合計が1億円で、配偶者はすでに亡く、実子1人が相続するケース。ここに孫養子1人が加わると、こう変わります。
| ケース | 基礎控除 | 納付税額の合計 |
|---|---|---|
| 実子1人だけ | 3,600万円 | 1,220万円 |
| 実子1人+孫養子1人 | 4,200万円 | 847万円(孫養子は2割加算込み) |
実子1人の時は1,220万円、孫養子が加わると、実子385万円と孫養子462万円で合計847万円です。
2割加算があっても、基礎控除の増加と税率の下がり方で、家族全体の税額が下がるケースがあります。ただ、縁組は取り分や家族関係にも長く影響します。税額だけで決めず、試算や進め方は税理士に確認しておきましょう。
養子縁組の前に確認したいこと
- 実子の取り分がどれだけ減るか、家族で共有したか
- 実子がいるか、いないかで基礎控除に数える養子の上限が変わることを確認したか
- 孫を養子にする場合、2割加算の分も試算したか
- 連れ子を相続人にしたい場合、養子縁組の届出を済ませたか
- 相続関係図を作る時、養子を実子と同じ子の位置に書いているか
相続関係図を書く時は、養子も実子と同じ子の段に並べ、「養子」と添えて書くと分かりやすいです。
養子がいると、相続人の数や基礎控除、2割加算の計算が一気に複雑になります。孫養子がいる、子のいない夫婦が養子を迎えている、財産に土地がある、というケースは専門家に計算を任せると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
養子の法定相続分は実子より少ないですか?
同じです。養子は養親の子として、実子と同じ順位・同じ取り分の相続人になります。
婿養子にも相続税の2割加算はかかりますか?
かかりません。婿養子は養親の子として一親等の法定血族にあたるため、2割加算の対象外です。2割加算がかかるのは、孫を養子にした孫養子などです。
養子が3人いると、基礎控除は3人分増えますか?
増えません。実子がいれば養子は1人まで、実子がいなければ2人までしか基礎控除の人数に数えません。民法の相続人としては3人とも相続人です。
まとめ
- 養子は実子と同じ第1順位の相続人で、取り分も同じ
- 子のいない夫婦が養子を迎えると、親や兄弟姉妹は相続人でなくなる
- 基礎控除に数える養子は、実子がいれば1人、いなければ2人まで
- 遺産1億円・母と実子2人のケースで、婿養子が加わると納付税額の合計は315万円から262万4,700円に
- 孫養子は2割加算がかかるため、同じ条件でも279万9,700円になる