当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
銀行や役所でもらった書類に「被相続人」と書いてあって、どう読むのか、自分のことなのか迷った方も多いはずです。
結論から言うと、読み方は「ひそうぞくにん」で、亡くなった人のことです。財産を受け取る側は「相続人」と呼びます。
この記事では、よくある家族の例を使って、誰が被相続人で誰が相続人になるのかを確かめていきます。
被相続人の読み方と意味は?簡単に言うと誰のこと?
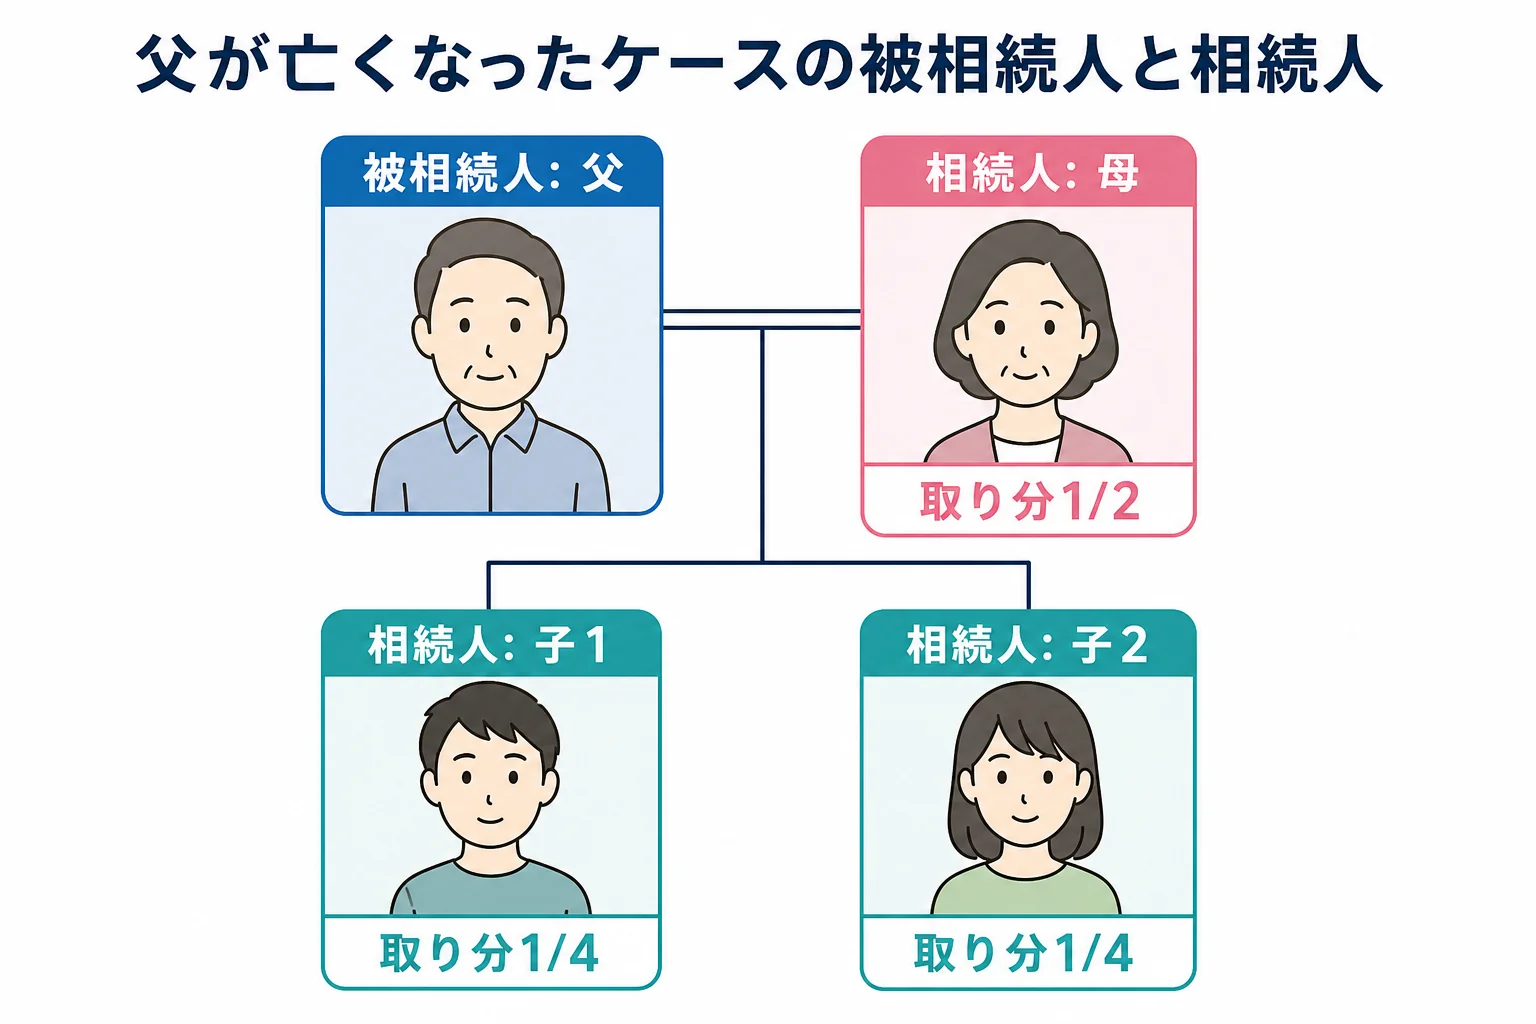
被相続人は「ひそうぞくにん」と読み、財産を残して亡くなった人を指します。父が亡くなったなら、被相続人は父です。母や子どもたちは、財産を受け継ぐ「相続人」になります。
「被」は「〜される」という意味の字です。相続「される」側の人なので、被相続人というわけなんです。
『被害者の「被」と同じ?』と思った方、その感覚で合っています。財産を受け継がれる側、つまり亡くなった本人のことですね。
書類の欄で言うと、「被相続人の氏名」「被相続人の最後の住所」「被相続人の本籍」などと並んでいたら、すべて亡くなった人の情報を書く欄です。
自分の名前を書くのは「相続人」の欄。ここを取り違えると書き直しになるので、記入前に一度見比べておきましょう。
記入例をもっと詳しく見たい時は被相続人とは誰のこと?書類の記入例とケースで確認が参考になります。
家族の例で見ると、被相続人と相続人はどう違う?
被相続人は亡くなった1人だけ。相続人は、民法で決まった順番に沿って家族の中から決まります。
配偶者は常に相続人です。そのうえで、子がいれば子、子がいなければ父母、父母もいなければ兄弟姉妹、という順番になります。
| ケース | 被相続人 | 相続人 | 注意 |
|---|---|---|---|
| 父が亡くなり、母と子2人が残された | 父 | 母と子2人 | 取り分は母1/2、子が1/4ずつ |
| 子のいない夫婦で夫が亡くなり、夫の母が健在 | 夫 | 妻と夫の母 | 取り分は妻2/3、母1/3 |
| 子も親もいない夫が亡くなり、夫に兄が1人 | 夫 | 妻と夫の兄 | 取り分は妻3/4、兄1/4 |
| 母が亡くなり、子の1人がすでに亡くなっている | 母 | 生きている子と、亡くなった子の子(孫) | 孫が親の代わりに相続する |
| 母が亡くなった後、続けて父も亡くなった | それぞれの相続ごとに母、父 | 相続ごとに相続人を確かめる | 1回目と2回目で顔ぶれが変わることも |
例えば、こんなやりとりが家族の間であるかもしれません。
「お父さんの相続で、被相続人の欄にはお母さんの名前を書くの?」
「違うよ。被相続人はお父さん。お母さんとわたしたちは相続人の欄だね」
最後の行のように、相続が続けて起きた時は少し注意が要ります。1回目の相続では相続人だった母が、2回目の相続では被相続人になるんです。
「推定相続人」「共同相続人」との違い
似た言葉に、推定相続人と共同相続人があります。
推定相続人は、まだ誰も亡くなっていない時点で「今亡くなったら相続人になる人」のこと。生前の対策の話でよく出てきます。違いは推定相続人とは?法定相続人との違いで確かめられます。
共同相続人は、相続人が2人以上いる時の、その全員のことです。兄弟3人で相続するなら、3人とも共同相続人になります。
遺言で財産をもらう人は「受遺者」
相続人ではない人が、遺言で財産を受け取ることもあります。この人は「受遺者(じゅいしゃ)」と呼ばれます。
例えば、亡くなった人が遺言で孫や内縁の配偶者に財産を残した場合です。被相続人はあくまで遺言を書いた亡くなった人で、受け取る側の呼び方が変わるだけなんです。
被相続人の情報は、相続の手続きでどう使う?
『亡くなった人の情報なんて、名前さえ書けばいいのでは?』と思いますよね。実は、被相続人の情報は手続きの土台になります。
まず、被相続人の生まれてから亡くなるまでの戸籍を集めます。これで相続人が誰なのかを確かめるためです。
次に、被相続人の最後の住所が手続きの窓口を決めます。相続税の申告書は被相続人の住所地の税務署に出しますし、相続放棄は被相続人の最後の住所地の家庭裁判所に申し立てます。
そして、被相続人が亡くなった日(相続開始日)が期限の起点です。相続放棄は相続の開始を知った時から3か月以内、相続税の申告は知った日の翌日から10か月以内と決まっています。日付の数え方は相続開始日とはいつのこと?で詳しく見ています。
- 最後の住所(住民票の除票で確認できる)
- 本籍地と、生まれてからの戸籍のつながり
- 亡くなった日
- 財産と借入金のおおまかな内容
財産に土地がある、相続人が多くて連絡が大変、申告期限まで時間がない。そんなケースでは、相続税の申告を税理士に任せると手続きの見通しが立ちやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
被相続人はなんと読みますか?
「ひそうぞくにん」と読みます。財産を残して亡くなった人のことで、相続の書類では亡くなった人の情報を書く欄に使われます。
被相続人と相続人の違いを簡単に教えてください。
被相続人は亡くなった人、相続人は財産を受け継ぐ人です。父が亡くなって母と子が受け継ぐなら、父が被相続人、母と子が相続人です。
相続を放棄した人も相続人と呼びますか?
相続放棄をすると、初めから相続人でなかったことになります。ただし相続税の基礎控除を計算する時の「法定相続人の数」には、放棄した人も数えます。
まとめ
- 被相続人の読み方は「ひそうぞくにん」で、亡くなった人のこと
- 相続人は財産を受け継ぐ人で、配偶者は常に相続人になる
- 子、父母、兄弟姉妹の順番で、家族の形によって相続人が変わる
- 被相続人の戸籍・最後の住所・亡くなった日が、手続きの土台になる