当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の財産のほとんどが実家の土地や使っていない土地。そんな家だと「不動産で相続税対策ができる」という話が気になりますよね。
結論から言うと、効き方は物件の種類で大きく変わります。同居の子が継ぐ自宅や、きちんと貸せている賃貸物件は評価が下がりやすい一方、遊休地のままでは何も下がりません。
ここでは、子2人が相続人・財産1億円の家を例に、物件ごとの効果を検算した税額で見ていきます。
不動産で相続税対策はできる?物件別の結論
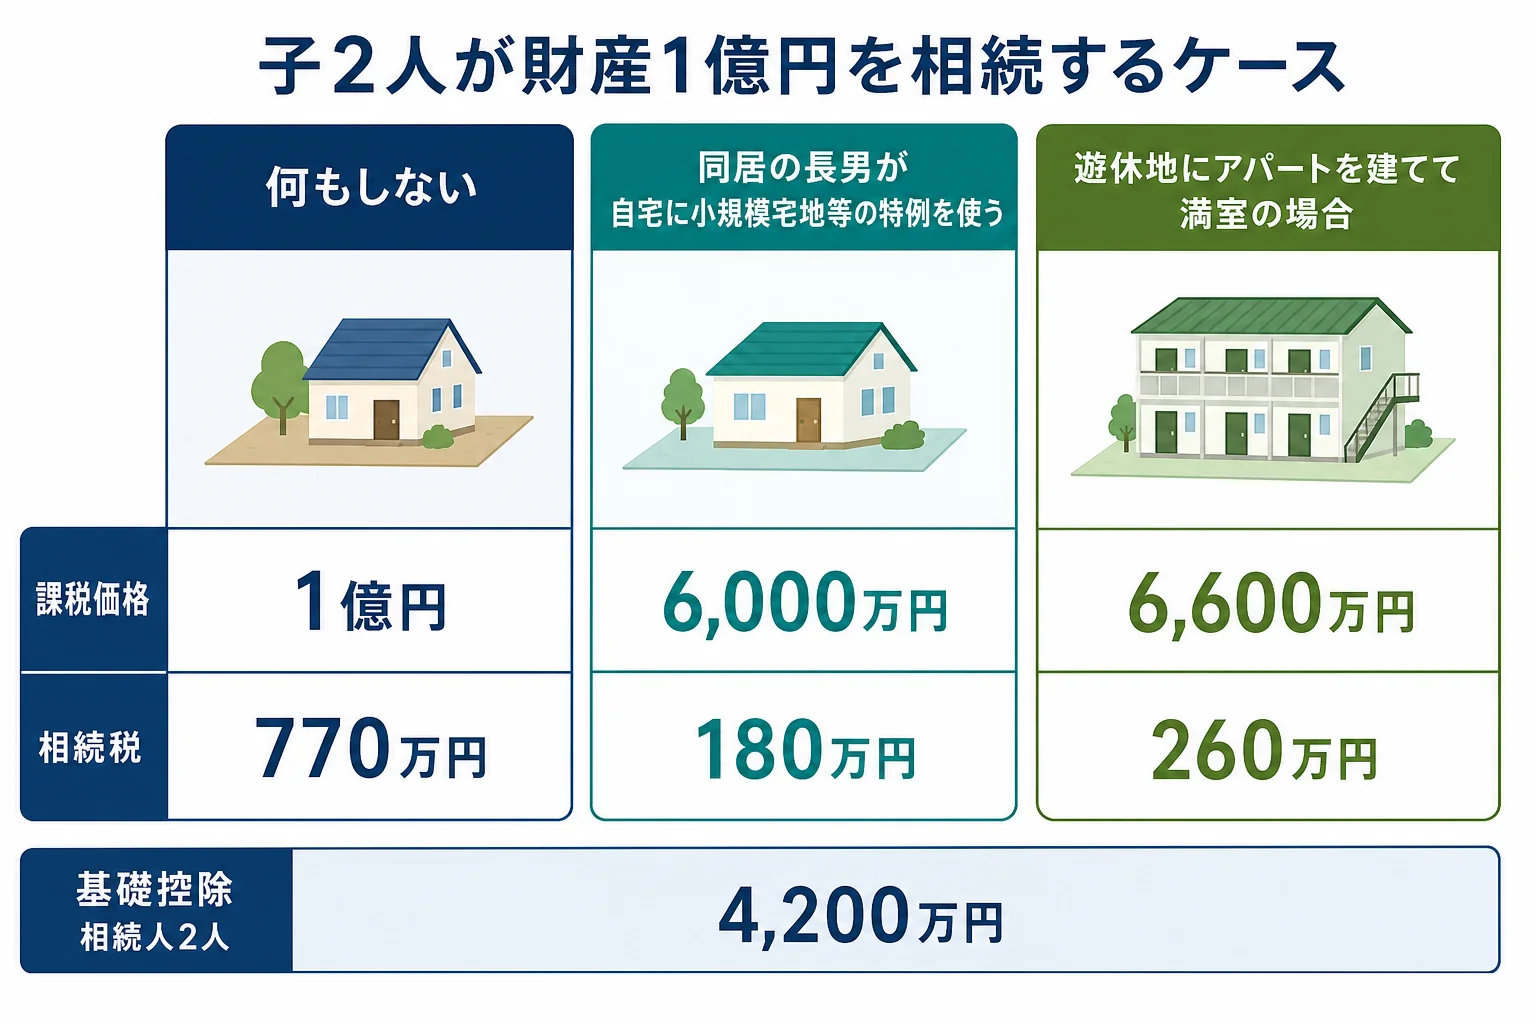
例えば、母はすでに亡くなり、父の財産1億円を子2人が相続するケースです。何もしなければ相続税は770万円。同居の長男が自宅の土地を継いで小規模宅地等の特例を使える家なら180万円、遊休地にアパートを建てて満室で貸している家なら、仮の評価額で計算して260万円まで下がります。
不動産で相続税が下がる理由は、大きく2つです。
1つは、土地は路線価、建物は固定資産税評価額で評価するので、現金より低い数字になりやすいこと。もう1つは、自宅や貸している土地に評価を減らす特例や計算方法があることです。
物件ごとの効き方をまとめると、次のとおりです。
| ケース | 相続税への効き方 | 理由・注意 |
|---|---|---|
| 同居の子が継ぐ自宅 | 大きく効く | 小規模宅地等の特例で330㎡まで80%減額。申告が必要 |
| 遊休地に建てた賃貸アパート(満室) | 効く | 貸家・貸家建付地として評価が下がる |
| 同じアパートで空室が多い | 効き目が落ちる | 賃貸割合が下がると評価の減り方も小さくなる |
| 賃貸併用住宅 | 部分ごとに効く | 自宅部分と賃貸部分で特例の扱いが分かれる |
| 遊休地を更地のまま持つ | 効かない | 自用地としてそのまま評価される |
| 住む人のいない実家 | 効きにくい | 自宅の特例は要件を満たさないことが多い |
『うちは土地があるから大丈夫』と思っていても、物件の使い方次第で結果がかなり違うんです。
同居の子が実家を継ぐ家は、いくら下がる?
実家の相続税対策で、まず確かめたいのが小規模宅地等の特例です。亡くなった人が住んでいた土地を同居の親族や配偶者などが相続すると、330㎡まで評価を80%減らせます。
例えば、父の財産が自宅の土地5,000万円・建物500万円・預金4,500万円の合計1億円。土地の広さは330㎡以内で、長男が同居しているケースです。
| 計算の段階 | 何もしない場合 | 長男が特例を使う場合 |
|---|---|---|
| 自宅の土地 | 5,000万円 | 1,000万円(80%減額) |
| 建物・預金 | 5,000万円 | 5,000万円 |
| 課税価格の合計 | 1億円 | 6,000万円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 5,800万円 | 1,800万円 |
| 相続税の合計 | 770万円 | 180万円 |
同じ1億円の家でも、590万円の差が出ました。
ここが大事なところです。特例を使って相続税が0円になる場合でも、申告をしないと特例は使えません。
別居の子が継ぐ場合はどうなる?
『長男は家を出て、マンションを持っている』という家も多いはずです。この場合は、同居の要件を満たさないので、特例が使えないことがあります。
持ち家のない別居の親族(いわゆる家なき子)なら使える道もあります。ただ要件が細かいので、使えるかは税理士に確認してみてください。
なお、精算課税で生前に自宅の土地を渡すと、この特例は使えなくなります。くわしくは精算課税で損するケースで計算しています。
遊休地にアパートを建てたら、相続税はどう変わる?
『使っていない土地にアパートを建てると節税になる』とよく言われますよね。数字で見てみましょう。
例えば、父の財産が遊休地6,000万円と預金4,000万円の合計1億円。預金4,000万円でアパートを建て、満室で貸しているケースです。
建物の評価は、建てた金額ではなく固定資産税評価額です。ここでは仮に、建物の固定資産税評価額を2,400万円、借地権割合を60%の地域として計算します(実際の数字は物件ごとに違います)。
| 計算の段階 | 何もしない場合 | アパートを建てて満室の場合 |
|---|---|---|
| 土地 | 自用地 6,000万円 | 貸家建付地 6,000万円 ×(1 − 60% × 30% × 1)= 4,920万円 |
| 預金・建物 | 預金 4,000万円 | 貸家 2,400万円 ×(1 − 30% × 1)= 1,680万円 |
| 課税価格の合計 | 1億円 | 6,600万円 |
| 課税遺産総額 | 5,800万円 | 2,400万円 |
| 相続税の合計 | 770万円 | 260万円 |
貸している建物は借家権割合30%を差し引き、その土地も貸家建付地として評価が下がります。要件を満たせば、貸付事業用宅地等の特例(200㎡まで50%減額)がさらに使える場合もあります。
空室が多いと、効き目はどれくらい落ちる?
評価の計算には「賃貸割合」が入ります。部屋の半分しか貸せていないと、減り方も小さくなるんです。
| ケース | 土地 | 建物 | 課税価格 | 相続税の合計 |
|---|---|---|---|---|
| 満室(全室を貸している) | 4,920万円 | 1,680万円 | 6,600万円 | 260万円 |
| 半分空室(賃貸割合は半分) | 5,460万円 | 2,040万円 | 7,500万円 | 395万円 |
相続税だけを見ると下がっていますが、アパート経営そのものの損得は別の話です。空室が続けば、家賃収入より修繕費やローンの返済が重くなることも。
「相続税が下がるなら建てようか」
「建てたあとに借り手がいるかを先に調べたほうがいいよ」
こんな会話をしてから決めるくらいが、ちょうどいいかもしれません。
賃貸併用住宅や空き家の実家は、どう考える?
自宅の一部を貸している賃貸併用住宅は、建物と土地を「自宅部分」と「賃貸部分」に分けて考えます。
自宅部分の土地は特定居住用宅地等(330㎡まで80%減額)、賃貸部分の土地は貸付事業用宅地等(200㎡まで50%減額)の対象になりえます。両方を使う時は、面積の上限を調整する計算が入ります。
一方、親が施設に入ったり、住む人がいなくなったりした実家は、自宅の特例の要件を満たさないことが多いです。
空き家になった実家を相続後に売るなら、条件を満たすと譲渡所得から3,000万円を差し引ける特例があります。1981年5月31日以前に建てられた家屋などが対象で、2027年12月31日までの譲渡が対象です。相続人が3人以上なら1人2,000万円になります。
| 物件 | 相続税の評価 | 相続後の注意 |
|---|---|---|
| 賃貸併用住宅 | 自宅部分と賃貸部分で特例が分かれる | 面積の上限の調整が必要 |
| 住む人のいない実家 | 特例が使えないことが多い | 売るなら空き家の3,000万円特別控除を確認 |
| 地方の使っていない土地 | 倍率方式で評価 | 要件を満たせば相続土地国庫帰属制度も選べる |
始める前に確かめたいことは?
不動産の対策は、一度動くとやり直しがききにくいですよね。始める前に次の点を確かめておきましょう。
- 自宅の土地を継ぐ人は、同居や持ち家の要件を満たしそうか
- 建てる賃貸物件に、借り手が見込めるか
- 借入をする場合、家賃収入で返済できる計画か
- 相続人の間で、誰がどの不動産を継ぐか話がまとまりそうか
- 不動産を分けられない時に、代わりに渡せる預金があるか
不動産は分けにくい財産です。相続税は下がっても、兄弟で取り合いになるケースもあります。
相続税対策全体の考え方は遺産額別に効く相続税対策も参考になります。現金を渡す対策と組み合わせるなら、生前贈与と相続の損得の比較も見ておきましょう。
自宅と賃貸物件の両方がある、土地の評価が路線価だけでは決まりそうにない、特例が使えるか判断がつかない。こうしたケースは、税理士に評価と試算をまとめて頼むと、対策の向き不向きが見えやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
実家の土地は、小規模宅地等の特例で誰が継いでも評価が下がりますか?
いいえ。配偶者や同居の親族、持ち家のない別居の親族など、要件を満たす人が継いだ場合に限られます。要件を満たすかは税理士に確認してみてください。
特例で相続税が0円になれば、申告はいりませんか?
申告が必要です。小規模宅地等の特例や配偶者の税額軽減は、申告をして初めて使えます。期限は亡くなったことを知った日の翌日から10か月以内です。
アパートを建てれば、空室があっても評価は下がりますか?
下がりますが、空室が多いほど下がり方は小さくなります。評価の計算に賃貸割合が入るためです。
まとめ
- 不動産の相続税対策は、物件の種類と使い方で効き方が大きく変わる
- 同居の子が自宅を継ぐ家は、小規模宅地等の特例で330㎡まで80%減額できる
- 遊休地にアパートを建てると、貸家と貸家建付地の評価で下がるが、空室が多いと効き目が落ちる
- 住む人のいない実家は特例が使えないことが多く、売るなら空き家の特例を確認
- 特例で0円になる場合も申告が必要