当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
日本に住む親が亡くなり、相続人の子がアメリカで暮らしている。あるいは、日本で働いていた外国籍の家族が亡くなった。『海外に住んでいたら、日本の相続税はかからないのでは?』と気になっている方も多いはずです。
結論から言うと、相続税がかかる財産の範囲は、相続する人の国籍と住所、亡くなった人の住所で変わります。この記事では、よくある家族の組み合わせごとに、どこまでの財産に日本の相続税がかかるかを判定します。
海外に住む子が日本の親を相続したら、相続税はかかる?
日本に住んでいた日本人の親が亡くなり、日本国籍の子が海外に住んでいるケースです。子は非居住無制限納税義務者にあたり、日本の財産も海外の財産もすべて日本の相続税の対象になります。子が外国籍でも、親が日本に住んでいた日本人なら同じく全世界の財産が対象です。
相続税では、相続する人を「納税義務者」の区分に分けて、どこまでの財産に課税するかを決めます。国税庁の区分は次のとおりです(国税庁タックスアンサー4138 相続税の納税義務者)。
| 区分 | 主にこんな人 | 課税される財産 |
|---|---|---|
| 居住無制限納税義務者 | 日本に住所がある相続人 | 日本と海外のすべての財産 |
| 非居住無制限納税義務者 | 日本に住所がないが、国籍や亡くなった人の住所などの条件にあたる相続人 | 日本と海外のすべての財産 |
| 制限納税義務者 | 上の2つにあたらない相続人 | 日本にある財産だけ |
『海外に住んでいれば日本の財産だけでしょ?』と思いがちですよね。実は、亡くなった人がずっと日本に住んでいた日本人なら、相続人がどこに住んでいても、どの国籍でも、海外資産まで対象になるんです。
国籍と住所の組み合わせで、課税範囲はどう分かれる?
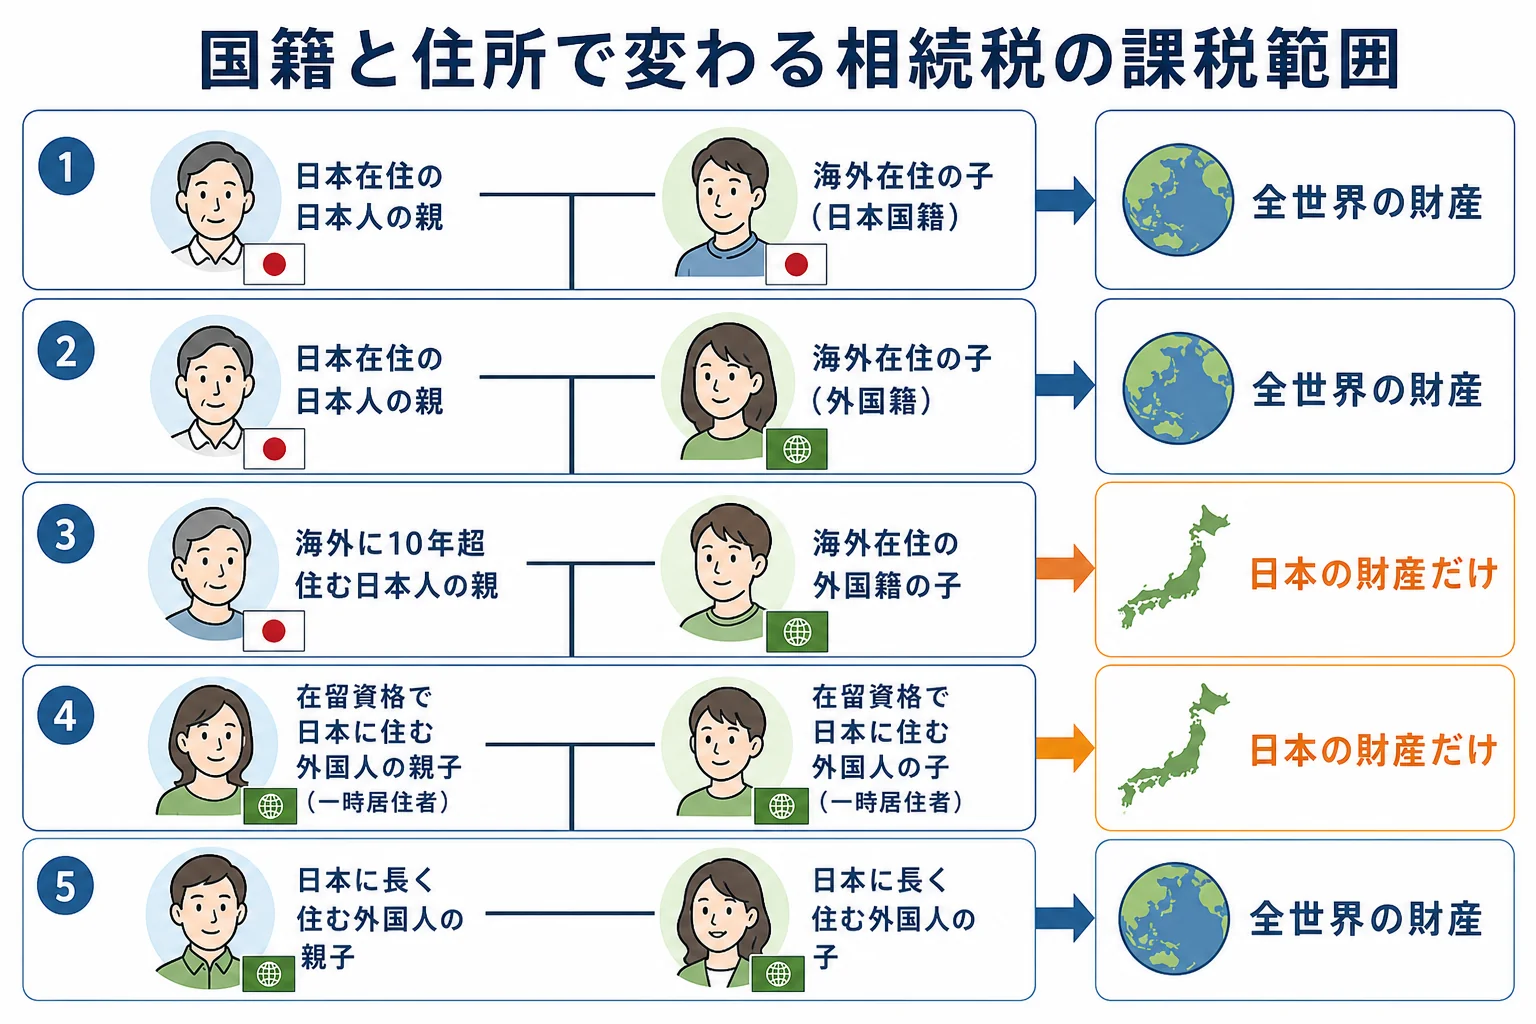
ここからは、家族の組み合わせごとのケースです。国税庁の定義に当てはめると、こう判定されます。
| ケース | 相続人の区分 | 課税範囲 | 理由・注意 |
|---|---|---|---|
| 日本在住の日本人の親、日本国籍で海外在住の子 | 非居住無制限 | 全世界の財産 | 親が日本に住んでいれば、子の海外在住期間は関係ない |
| 日本在住の日本人の親、外国籍を取得して海外在住の子 | 非居住無制限 | 全世界の財産 | 親が外国人被相続人・非居住被相続人などでないため |
| 海外に10年を超えて住む日本人の親、海外在住の外国籍の子 | 制限 | 日本の財産だけ | 親が非居住被相続人にあたる場合 |
| 在留資格で日本に住む外国人の親、同じく在留資格で日本に住む子(日本での住所期間が短い) | 居住無制限から除外 | 日本の財産だけ | 子が一時居住者、親が外国人被相続人にあたる場合 |
| 日本に長く住む外国人の親と子(15年以内に日本の住所が通算10年超) | 居住無制限 | 全世界の財産 | 一時居住者にあたらないため |
言葉の意味を押さえておきますね。一時居住者とは、在留資格があり、相続の前15年以内に日本に住所があった期間が合計10年以下の人です。外国人被相続人とは、在留資格があって日本に住所がある亡くなった人のことです。
非居住被相続人は、亡くなった時に日本に住所がなく、前10年以内に日本に住所がなかった人などを指します。10年以内に日本に住所があっても、その間ずっと日本国籍がなかった人も含まれます。
「父は日本で20年働いていたけど、国籍は中国のままだったよ」
「それなら一時居住者じゃないから、中国の預金も日本の相続税に入るかも」
中国人やアメリカ人など国籍が日本以外でも、日本に長く住んでいれば判定は日本人とほとんど変わりません。住所の期間を年ごとに数えてみてください。
海外資産にも相続税がかかる時、二重課税にならない?
海外資産が日本の相続税の対象になると、その国でも相続税や遺産税がかかることがあります。ここが気になるところですよね。
この場合は、外国税額控除が使えます。海外で納めた相続税にあたる税金を、日本の相続税から差し引ける仕組みです。
ただ、国ごとに税の仕組みも、課税されるタイミングも違います。差し引ける額の計算も細かいので、海外資産がある家庭は早めに一覧にしておきましょう。
- 亡くなった人が、亡くなる前10年以内に日本に住所があったか
- 相続人それぞれの国籍と、今住んでいる国
- 在留資格で日本に住んでいる人は、15年以内に日本に住んでいた期間の合計
- 海外の預金・不動産・株などの財産の一覧と、その国で税金がかかるか
- 日本に住所がない相続人の納税管理人を誰にするか
日本に住所がない相続人は、納税管理人を決めて税務署に届け出たうえで、申告と納税をします。申告期限は日本の相続人と同じく、亡くなったことを知った日の翌日から10か月以内です。
課税範囲が決まったら、あとは日本の相続人と同じ計算です。基礎控除は3,000万円+600万円×法定相続人の数で、海外に住む子も人数に入ります。人数別の金額は相続人の人数ごとの基礎控除の早見表で確認できます。
外国人の家族なら相続税はかからない?
『外国人だから、日本の相続税はかからない』という話を聞くこともありますよね。ただ、外国籍でも日本にある財産には相続税がかかります。
制限納税義務者にあたるケースでも、日本の預金や不動産、日本の会社の株は課税の対象です。かからないのは、海外にある財産のほうなんです。
| ケース | 日本の財産 | 海外の財産 |
|---|---|---|
| 制限納税義務者にあたる外国籍の相続人 | かかる | かからない |
| 無制限納税義務者にあたる外国籍の相続人 | かかる | かかる |
例えば、日本に住む外国籍の父が亡くなり、日本の自宅とアメリカの銀行預金を残したケースを考えてみます。
父が日本に長く住んでいて、日本に住む子も一時居住者にあたらなければ、自宅も預金もどちらも日本の相続税の対象です。一方、親子とも日本での住所期間が短い一時居住者なら、対象は日本の自宅だけになります。
同じ財産でも、住んでいた年数で課税される範囲がまったく変わるんです。
日本の不動産を相続した場合は、相続登記も必要です。2024年4月1日から相続登記は義務になり、取得を知った日から3年以内に登記します。
相続人の中に海外在住の人がいる、海外に預金や不動産がある、在留資格で住んでいた期間の数え方が分からない。こんなケースは区分の判定だけで課税範囲が大きく変わるので、国際的な相続に慣れた税理士に相談すると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
どんな財産が課税対象になるかは、相続税の対象になる財産のチェックリストでも確認できます。
よくある質問
海外に住んでいる日本人の子も、相続税の申告が必要ですか?
亡くなった親が日本に住んでいた日本人なら、子は非居住無制限納税義務者にあたり、全世界の財産が対象になります。遺産が基礎控除を超えれば申告が必要で、日本に住所がない人は納税管理人を決めて申告します。
外国籍の人が日本の不動産を相続したら、相続税はかかりますか?
かかります。制限納税義務者にあたる場合でも、日本にある財産は課税の対象です。
海外の財産に外国でも税金がかかったら、日本で二重に払うのですか?
外国税額控除で、海外で納めた相続税にあたる税金を日本の相続税から差し引けます。差し引ける額の計算は国や財産ごとに確認が要るので、税理士に確認してください。
まとめ
- 相続税の課税範囲は、相続人の国籍と住所、亡くなった人の住所で決まる
- 日本に住んでいた日本人の親を相続するなら、子が海外在住でも外国籍でも全世界の財産が対象
- 日本で在留資格を持ち住所期間が短い外国人家族は、日本の財産だけが対象になる場合がある
- 外国籍でも日本にある財産には相続税がかかる
- 海外でも税金がかかった財産は外国税額控除で二重課税を調整し、日本に住所がない人は納税管理人を決める