当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
アパートや貸しビルを持つ親から『法人を作ると相続税が減るらしい』と聞いて、本当なのか気になっている方も多いはずです。
結論から言うと、法人を作っただけで相続税が減るわけではありません。効いてくるのは、家賃収入が親の財産として貯まり続けるのを止められるケースです。この記事では、不動産オーナーの家を例に、法人化で相続税がどれだけ変わるかを試算します。
家賃が毎年貯まる不動産オーナーなら、法人化で相続税は変わる?
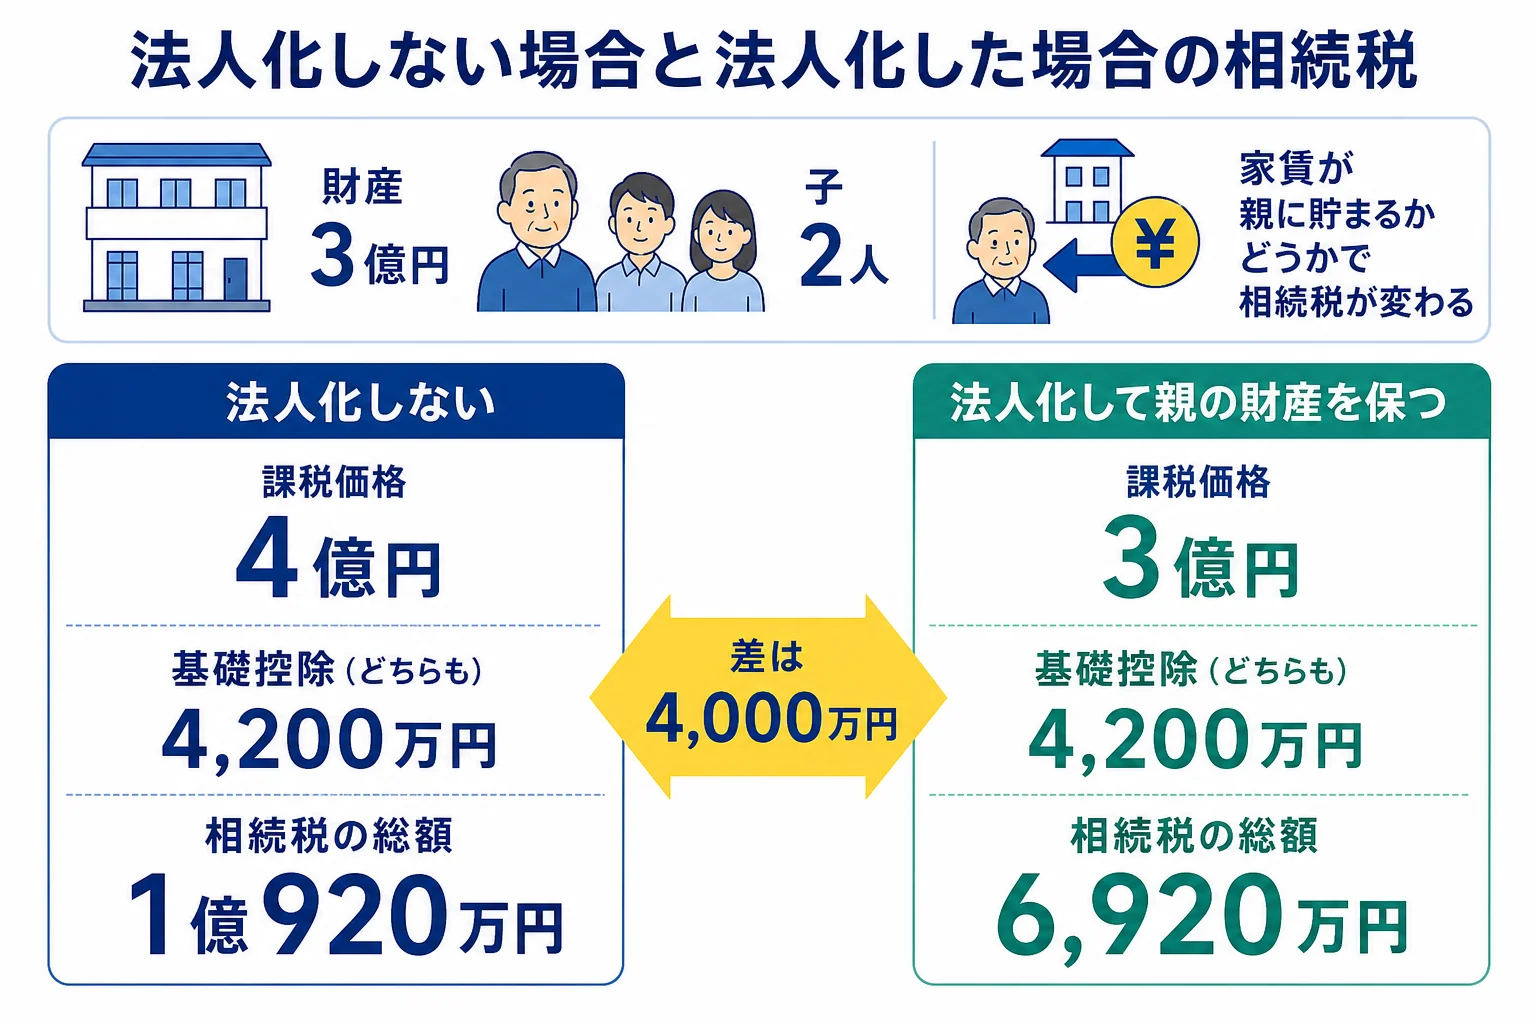
財産3億円で子2人が相続する親が、家賃の手取りを毎年1,000万円ずつ貯めていくと、10年後の相続税は1億920万円です。家賃を法人で受け取り、役員報酬として家族に分けて親の財産を3億円のまま保てれば、相続税は6,920万円で、差は4,000万円になります。
ここでの法人は、親の不動産を管理する会社、いわゆる資産管理会社のことです。
ポイントは、家賃の受け取り手が変わることなんです。個人で持っていれば、家賃はそのまま親の預金に積み上がり、相続財産が毎年増えていきます。
法人が家賃を受け取るようにすると、そのお金は法人のものになります。そこから働いている子や配偶者に役員報酬を払えば、収入が家族に分かれて、親の財産は増えにくくなります。
試算の前提は、課税価格の合計3億円、相続人は子2人、遺産は半分ずつ分ける形です。
| 計算の流れ | 法人化しない(10年で1億円増える) | 法人化して親の財産を保つ |
|---|---|---|
| 課税価格の合計 | 4億円 | 3億円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 3億5,800万円 | 2億5,800万円 |
| 相続税の総額 | 1億920万円 | 6,920万円 |
| 子1人あたりの納付額 | 5,460万円 | 3,460万円 |
ただ、この差は「家賃が親の手元に残らない」ことで生まれています。親が法人の株を全部持っていて、利益を法人に貯めたままだと話が変わります。
法人化しても相続税が減らないのはどんなケース?
実は、法人そのものに相続税はかかりません。かわりに、親が持っている法人の株式が相続財産になります。
上場していない会社の株は、類似業種比準方式や純資産価額方式などで評価します。法人に利益が貯まれば、その分だけ株の評価も上がりやすいんです。
『じゃあ、うちも法人を作れば得なの?』と思うかもしれませんね。ケースごとに分けると、こうなります。
| ケース | 結論 | 理由・注意 |
|---|---|---|
| 家賃収入が多く、手取りが毎年貯まっている | 効果が出やすい | 親の財産の増加を止められる。株を子が持つ形にすると効きやすい |
| 法人を作ったが、株は親が全部持ち、報酬も出していない | 効果は小さい | 貯まった利益が株の評価に乗り、結局は相続財産になる |
| 財産が基礎控除に近く、家賃収入も少ない | 向かない | 会社の設立・決算・申告の手間と費用が毎年かかる |
例えば、財産が4,800万円前後で配偶者と子2人が相続する家なら、基礎控除は4,800万円です。もともと相続税がほぼかからないので、法人の維持費のほうが重くなりがちです。
家賃が何年分貯まるかで効果が変わるので、まずは今の財産で相続税がいくらかを把握しておきましょう。人数ごとの基礎控除は相続人1人〜5人のケース別早見表で確認できます。
法人化のデメリットと、始める前に確認したいこと
法人化には、相続税とは別のコストがかかります。ここが大事なところです。
建物を個人から法人へ移すと、売った親に譲渡所得の税金がかかることがあります。法人側にも登記の登録免許税や不動産取得税がかかります。
また、建物だけ法人に移して土地を親が持ち続ける形にすると、土地の評価や小規模宅地等の特例の使い方も変わってきます。
「法人にすれば相続税が下がるって聞いたけど」
「家賃の流れを変えないと効かないみたい。移す時の税金もかかるって」
- 家賃の手取りが毎年どれくらい親の預金に貯まっているか
- 役員報酬を払える家族(実際に管理の仕事をする人)がいるか
- 法人の株を誰が持つ形にするか
- 建物を移す時の譲渡所得・登録免許税・不動産取得税の見込み
- 毎年の決算・申告を誰が担うか
株を子に持たせる方法として、生前贈与を組み合わせる家もあります。贈与の選び方は相続時精算課税制度を使うと得する家のケースを参考にしてみてください。
法人化は、設立の手続きより「家賃・株・報酬をどう組むか」で効果が決まります。賃貸物件が複数ある、相続人が複数いる、建物を移す税金が気になる。こんなケースは、試算から税理士に頼むと判断が早くなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
法人を作れば、法人の財産には相続税がかからないのですか?
法人自体に相続税はかかりません。ただし、親が持つ法人の株式は相続財産になり、法人に利益や財産が貯まるほど株の評価も上がりやすくなります。
資産管理会社の株は、どうやって評価しますか?
上場していない会社の株なので、類似業種比準方式・純資産価額方式・配当還元方式を、会社の規模や持ち方などの要件で使い分けます。どの方式になるかは税理士に確認してみてください。
土地も一緒に法人へ移したほうがいいですか?
土地を移すと、売った親の譲渡所得や法人側の登録免許税・不動産取得税が大きくなりやすいです。小規模宅地等の特例の使い方も変わるので、要件を満たすかは税理士に確認しておきましょう。
まとめ
- 法人を作っただけでは相続税は減らない。効くのは家賃が親の財産に貯まるのを止められるケース
- 財産3億円・子2人で家賃が10年で1億円貯まる例では、相続税の差は4,000万円
- 法人自体に相続税はかからないが、親が持つ株式は相続財産になる
- 株を親が全部持ち利益を貯めたままだと、効果は小さい
- 建物を移す時の譲渡所得・登録免許税・不動産取得税と、毎年の維持の手間も考える