当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
銀行や証券会社で『不動産小口化商品は相続対策になりますよ』とすすめられて、本当に得なのか迷っている方も多いはずです。
結論から言うと、効果が出るのは「相続税がしっかりかかる家」が「現金の一部」を替える場合です。この記事では、預金を小口化商品に替えたケースで相続税を試算し、向いている人の条件を見ていきます。
預金3,000万円を小口化商品に替えたら、相続税はいくら変わる?
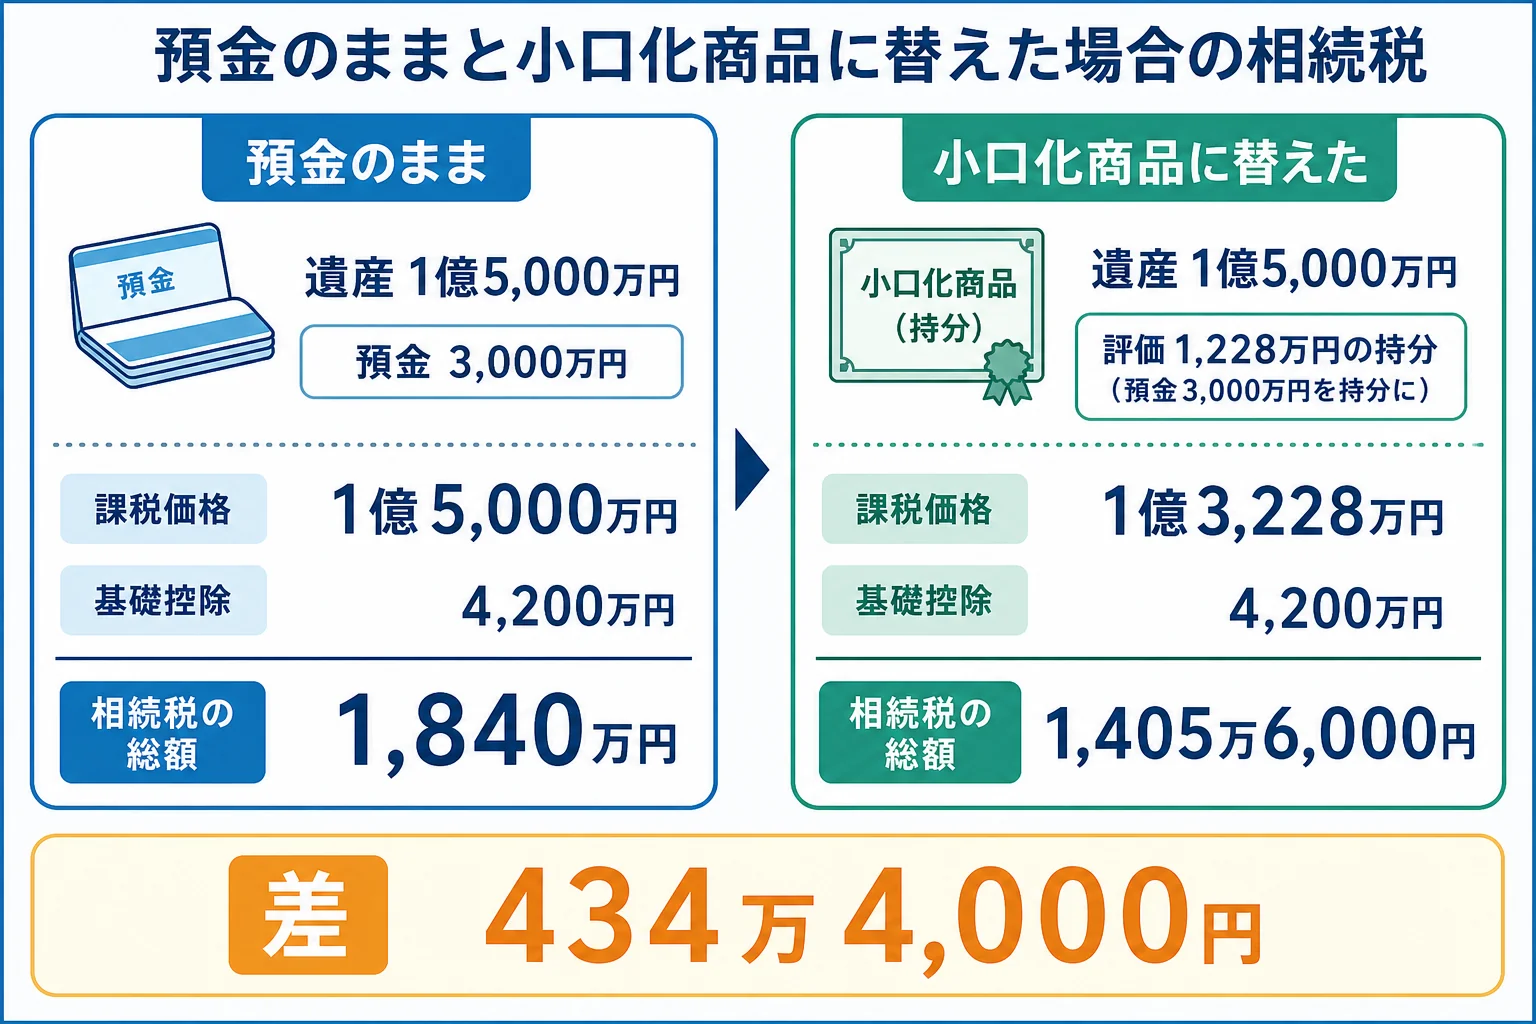
遺産1億5,000万円を子2人が相続する親が、預金のうち3,000万円を任意組合型の小口化商品に替え、その相続税評価が1,228万円になったとします。相続税の総額は1,840万円から1,405万6,000円に下がり、差は434万4,000円です。
不動産小口化商品は、1つの物件を小さな口数に分けて、複数の人で持ち合う商品です。
相続対策になるのは、評価の仕方が変わるからなんです。預金は残高そのままの金額で評価されます。一方、任意組合型は不動産を持ち合う形なので、土地は路線価、建物は固定資産税評価額をもとに評価します。
さらに賃貸に出している物件なら、貸家建付地・貸家として評価が下がります。
試算では、3,000万円で買った持分の評価を次のように仮定しました。
| 持分の内訳 | もとの評価 | 賃貸物件としての評価 |
|---|---|---|
| 土地(自用地としての評価) | 900万円 | 738万円(借地権割合60%・借家権割合30%・全室賃貸中として計算) |
| 建物(固定資産税評価額) | 700万円 | 490万円(借家権割合30%・全室賃貸中として計算) |
| 合計 | 1,228万円 |
この評価を使って、相続税を比べるとこうなります。
| 計算の流れ | 預金のまま | 小口化商品に替えた場合 |
|---|---|---|
| 課税価格の合計 | 1億5,000万円 | 1億3,228万円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 1億800万円 | 9,028万円 |
| 相続税の総額 | 1,840万円 | 1,405万6,000円 |
ただし、評価の数字は物件によって大きく違います。購入前に、その商品の持分がいくらで評価されそうかを確認しておきましょう。
小口化商品が向いている人、向かない人のケース
『じゃあ、うちも買えば得なの?』と思いますよね。ここが大事なところで、家によって答えが変わります。
| ケース | 結論 | 理由・注意 |
|---|---|---|
| 遺産1億5,000万円・子2人で、現金に余裕がある | 向いている | 相続税が重く、評価が下がる効果が税額に出やすい |
| 遺産5,000万円・配偶者と子2人 | 効果は小さい | 基礎控除4,800万円に近く、相続税は子2人で合計10万円。商品のリスクのほうが重い |
| 財産のほとんどが自宅で、預金が少ない | 向かない | 納税資金や生活資金が足りなくなるおそれがある |
| 子どもが複数いて、不動産を分けにくい | 選択肢になる | 口数で分けられるので、遺産分割がしやすい |
例えば、財産が5,000万円前後の家なら、相続税はもともと少額です。換金しにくい商品にお金を移すより、預金で持っておくほうが安心なケースも多いんです。
「評価が下がるなら、全部替えたらいいんじゃない?」
「急にお金が要った時に売りにくいって。それに極端だと評価をやり直されることもあるらしいよ」
買う前に知っておきたい小口化商品のリスク
小口化商品には、相続税とは別のリスクがあります。
- 任意組合型か、それ以外の形か(不動産として評価できるかが変わる)
- 途中で売りたい時に、買い手や売却の仕組みがあるか
- 空室や修繕で、分配金が減ることがあるか
- 相続人が口数を引き継ぐ手続きと、名義変更の費用
- 財産のうち、どれくらいの割合を商品に替えるか
注意したいのが、通達どおりの評価が著しく不適当と認められる財産は、国税庁長官の指示を受けて評価し直すという決まりです(財産評価基本通達6項)。相続直前に多額の借入れで買うなど、相続税を減らすことだけが目的に見える使い方は避けておきましょう。
相続対策はほかにもあります。株を持つ親なら株価が下がった時に贈与するケース、賃貸物件が多いなら法人を作る不動産オーナーのケースも比べてみてください。
遺産が基礎控除を大きく超える、評価額の見込みを知りたい、買うか迷っている。こんなケースは、購入前に税理士に試算を頼むと判断しやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
小口化商品なら、どれでも相続税の評価が下がりますか?
任意組合型は不動産を持ち合う形なので、路線価や固定資産税評価額をもとに評価します。それ以外の形の商品は扱いが違う場合があるので、購入前に税理士に確認してみてください。
小口化商品にも小規模宅地等の特例は使えますか?
貸付事業用宅地等として200㎡まで50%減額の対象になる場合がありますが、取得の時期や事業の状況などの要件があります。要件を満たすかは税理士に確認しておきましょう。
相続した後、すぐに売ることはできますか?
商品ごとに売却の仕組みが違い、希望の時期・価格で売れるとは限りません。納税資金に充てる予定なら、預金も残しておくと安心です。
まとめ
- 不動産小口化商品は、任意組合型なら不動産として評価され、預金より評価が下がる
- 遺産1億5,000万円・子2人で3,000万円を替え、評価が1,228万円なら相続税は434万4,000円下がる
- 遺産が基礎控除に近い家や、預金が少ない家には向かない
- 口数で分けられるので、子が複数いる家の遺産分割にも使える
- 換金しにくさと、評価をやり直される規定があることを知ったうえで判断する