当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
銀行の窓口で「預金を一時払い終身保険に移すと相続対策になりますよ」と言われた。でも、本当にうちに効果があるのか分からない。そんな方も多いですよね。
結論から言うと、効果が出るのは「遺産が基礎控除を超えそうな家」で、「相続人が受け取る形」にした時だけです。この記事では、預金額と家族構成を変えた4つのケースで、相続税がいくら変わるかを計算していきます。
預金を一時払い終身保険に移すと、うちの相続税はいくら減る?
例えば、母が亡くなり子2人が相続するケースで、遺産が6,000万円だったとします。そのうち1,000万円を、母が契約者・被保険者、子が受取人の一時払い終身保険に移しておけば、相続税は180万円から80万円になり、100万円減る計算です。
仕組みはシンプルです。相続人が受け取る死亡保険金には「500万円 × 法定相続人の数」の非課税枠があります。
預金のままだと全額に相続税がかかります。ところが保険金に変えておくと、この枠の分だけ課税されなくなるんです。
ここでの計算は、保険金の額を払い込んだ保険料と同じとして考えています。実際の保険金額は商品や加入年齢で変わるので、契約前の設計書で確かめてみてください。
預金額と家族構成で、効果はどう変わる?
『うちも入れば同じだけ減るんでしょ?』と思いますよね。実は、遺産の額と相続人の数で効果はかなり違います。
| ケース | 保険に移す額(非課税枠) | 相続税(保険なし) | 相続税(保険あり) | 結論・注意 |
|---|---|---|---|---|
| 母が亡くなり子2人、遺産6,000万円 | 1,000万円 | 180万円 | 80万円 | 100万円減る |
| 母が亡くなり子2人、遺産1億5,000万円 | 1,000万円 | 1,840万円 | 1,560万円 | 280万円減る。税率が高い家ほど効く |
| 父が亡くなり妻と子2人、遺産1億円 | 1,500万円 | 315万円 | 206万2,400円 | 108万7,600円減る。妻は配偶者の税額軽減で0円 |
| 母が亡くなり子2人、遺産4,000万円 | 1,000万円 | 0円 | 0円 | 基礎控除4,200万円以下なので税額は変わらない |
表の税額は、遺産を法定相続分どおりに分けた場合の納付税額の合計です。
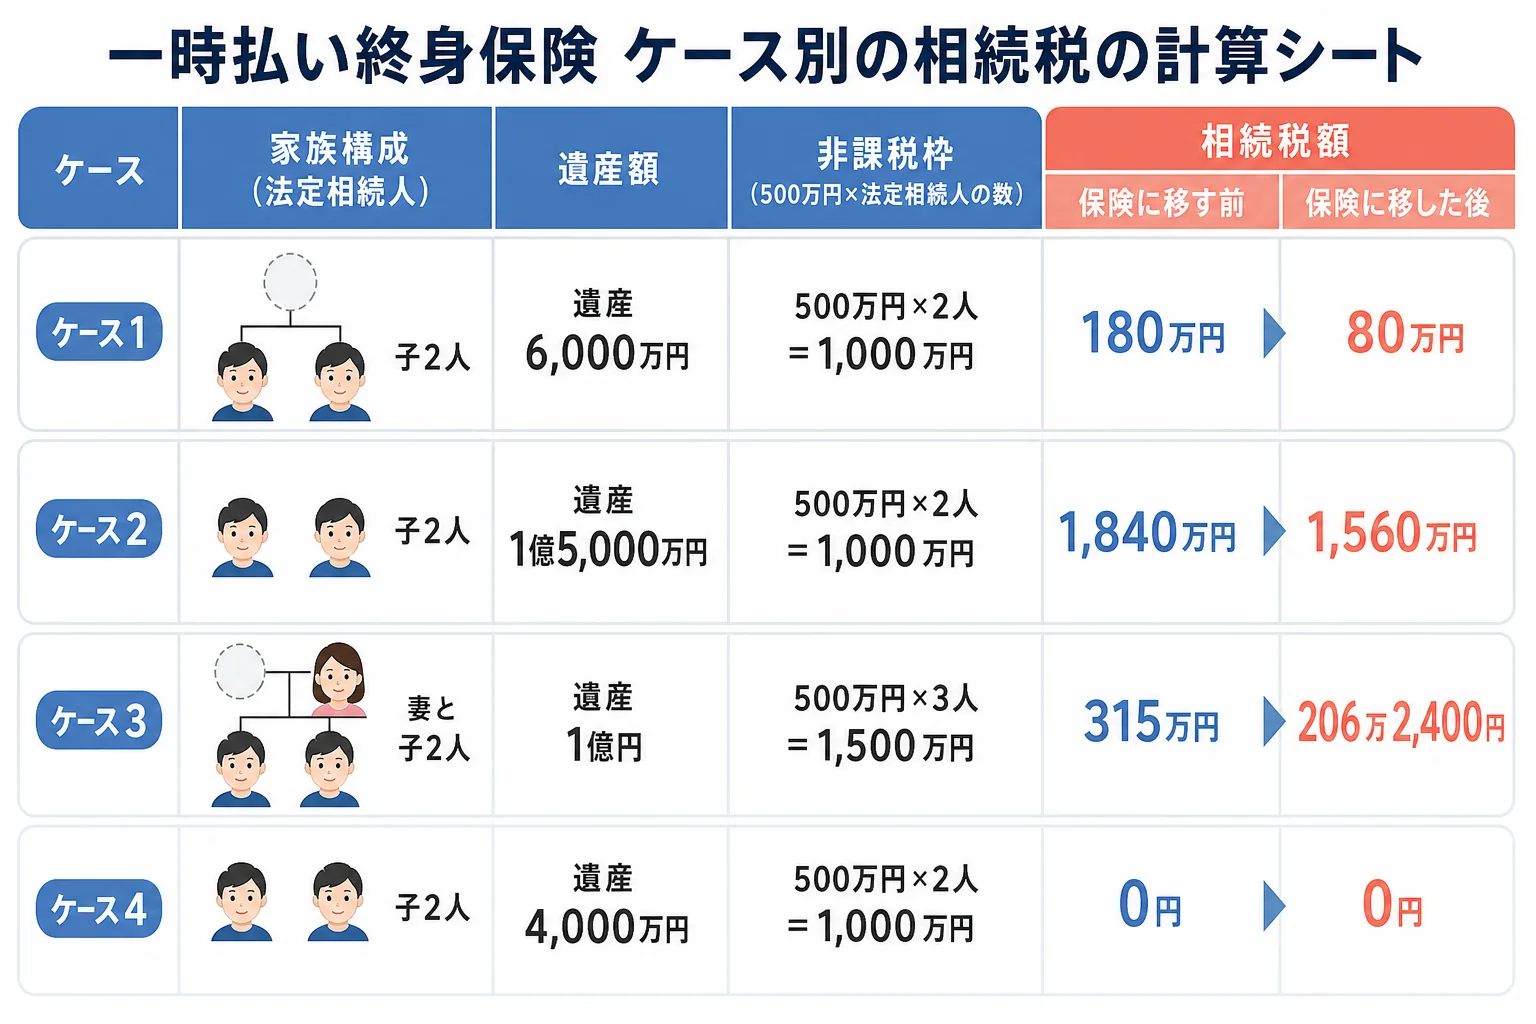
遺産1億5,000万円のケースで減り方が大きいのは、非課税になった部分に高い税率がかかっていたからです。反対に、遺産4,000万円の家はもともと相続税がかからないので、税金の面では変わりません。
父が亡くなり妻が半分を取得するケースは、一次相続では効果が小さく見えます。ただ、次に妻が亡くなる二次相続では相続人が子だけになるので、そこで同じ対策を考える家もあります。
遺産がいくらかを先に確かめておく
相続税の基礎控除は「3,000万円 + 600万円 × 法定相続人の数」です。子2人なら4,200万円、妻と子2人なら4,800万円になります。
人数ごとの金額は相続税の基礎控除を相続人の人数別に確認した記事にまとめています。まずは自宅の評価と預金を足して、この線を超えるかを見てみてください。
年齢や契約の形で、効果がなくなるのはどんな時?
ここが大事なところです。保険に入っても、契約の形を間違えると非課税枠が使えません。
受取人を孫にしていた
非課税枠が使えるのは、相続人が受け取った保険金だけです。相続人ではない孫を受取人にすると、枠は使えません。
さらに孫は、配偶者・一親等の血族以外にあたるので、相続税が2割加算されます。
「孫にそのまま渡したいから、受取人は孫でいいよね」
「それだと非課税枠が使えないうえに、税金が2割増しになるかも」
こんな会話になったら、受取人をもう一度見直しておきましょう。
保険料を出した人と被保険者が違う
国税庁の説明では、保険料を負担した人と被保険者が同じで、受取人が別の人なら相続税の対象です。
一方、子が保険料を負担して子が受け取れば所得税、保険料を負担した人と受取人がどちらも被保険者以外の別人なら贈与税になります。相続対策として使うなら「親が契約者・保険料負担者・被保険者、子が受取人」の形が基本です。
年齢が高く、加入できる商品が限られる
一時払い終身保険には、保険会社ごとに加入できる年齢の上限や健康状態の告知があります。年齢が上がるほど、選べる商品は少なくなりがちです。
70代のうちに検討する家と、90代になってから考える家では、選べる幅が違ってくることも。気になっているなら、親が元気なうちに話しておくと安心です。
預金を入れすぎて手元が足りなくなる
一時払いは保険料をまとめて払うので、その分の現金は手元から離れます。早い時期に解約すると、払った額より戻りが少ない商品もあります。
介護費や生活費に使うお金まで保険に回すと、本末転倒になりかねません。『せっかくなら全部入れたほうが得では?』と思うかもしれません。ただ、非課税枠を超えた分は普通に課税されるので、枠の分だけにとどめる考え方が一般的です。
税金以外に、保険で受け取るメリットはある?
『相続税がかからない家には意味がないの?』という疑問も出てきますよね。
死亡保険金は受取人固有の財産なので、遺産分割の話し合いを待たずに受け取れます。預金が相続手続きで動かせない間も、葬儀費用や納税のお金にあてやすいんです。
ただ、特定の子だけを受取人にすると、兄弟の間で不公平感が出ることも。分け方全体の中で受取人を決めておくと、もめにくくなります。
保険のほかにも、生前贈与など相続対策にはいくつか方法があります。相続時精算課税制度を使うと得する家のケースや、アパート経営で相続税対策になるかのケースも比べてみてください。
遺産が基礎控除を超えそう、自宅の土地の評価が分からない、保険と贈与のどちらを先にすべきか迷う。こうした家は、遺産全体の試算から税理士に頼むと判断が早くなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
一時払い終身保険は、相続対策としていくらまで入れると効果がありますか?
相続税がかからなくなるのは「500万円 × 法定相続人の数」までの保険金です。子2人なら1,000万円、妻と子2人なら1,500万円が目安になります。それを超える分は通常どおり課税されます。
相続放棄をした子が保険金を受け取ることはできますか?
受取人に指定されていれば受け取れます。ただし相続放棄をした人は、生命保険金の非課税枠を使えません。
保険の相続対策ランキングやおすすめ商品で選べば大丈夫ですか?
商品選びの前に、遺産が基礎控除を超えるか、受取人を相続人にできるかを確かめることが先です。効果があるかどうかは家ごとの財産と家族構成で決まるので、要件や試算は税理士に確認してみてください。
まとめ
- 一時払い終身保険の効果は、死亡保険金の非課税枠「500万円 × 法定相続人の数」の分
- 子2人で遺産6,000万円なら相続税は180万円から80万円に減る計算
- 遺産が基礎控除以下の家は、税額は変わらない
- 受取人が孫だと非課税枠は使えず、2割加算もかかる
- 親が契約者・被保険者、子が受取人の形が基本。入れすぎて手元資金を減らさない