当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
遺言で、内縁の妻や長男の妻に財産を残すことにした。『相続人じゃない人がもらうと、基礎控除は増えるの?』と気になりますよね。
結論から言うと、遺贈を受けた人は基礎控除の人数に入りません。基礎控除は法定相続人の数だけで決まり、相続人以外の人の税額には2割加算がかかります。この記事では、遺贈を受けた人の税額を計算例で見ていきます。
相続人以外がもらうと、基礎控除はどうなる?
父が亡くなり(母は先に死亡)、相続人は子2人。遺言で内縁の妻に2,000万円、子2人に4,000万円ずつ、合計1億円を残したケース。基礎控除は子2人分の4,200万円のままで、内縁の妻の相続税は2割加算込みで184万8,000円です。
基礎控除は「3,000万円 + 600万円 × 法定相続人の数」です。遺言で財産を受け取る人(受遺者)が何人いても、この人数は増えないんです。
内縁の配偶者は、何十年一緒に暮らしていても法定相続人ではありません。籍を入れていない以上、遺言がなければ財産を受け取れないのが原則です。長男の妻や、子がいる時の孫なども同じです。財産を残すなら遺言を書いておく必要がある、ということですね。
遺贈を受けた人の税額、ケース別に計算
1億円・子2人のケースで、内縁の妻への遺贈がある場合とない場合を比べます。課税価格1億円から基礎控除4,200万円を引いた5,800万円が課税遺産総額で、相続税の総額は770万円です。
| ケース | 子1人あたり | 内縁の妻 | 理由・注意 |
|---|---|---|---|
| 遺贈なし(子が5,000万円ずつ) | 385万円 | 0円 | 総額770万円を半分ずつ |
| 内縁の妻に2,000万円を遺贈 | 308万円 | 184万8,000円 | 770万円 × 20% = 154万円に2割加算 |
| 相続人がいない人が内縁の妻に全部を遺贈 | なし | 2割加算の対象 | 法定相続人0人で基礎控除は3,000万円だけ |
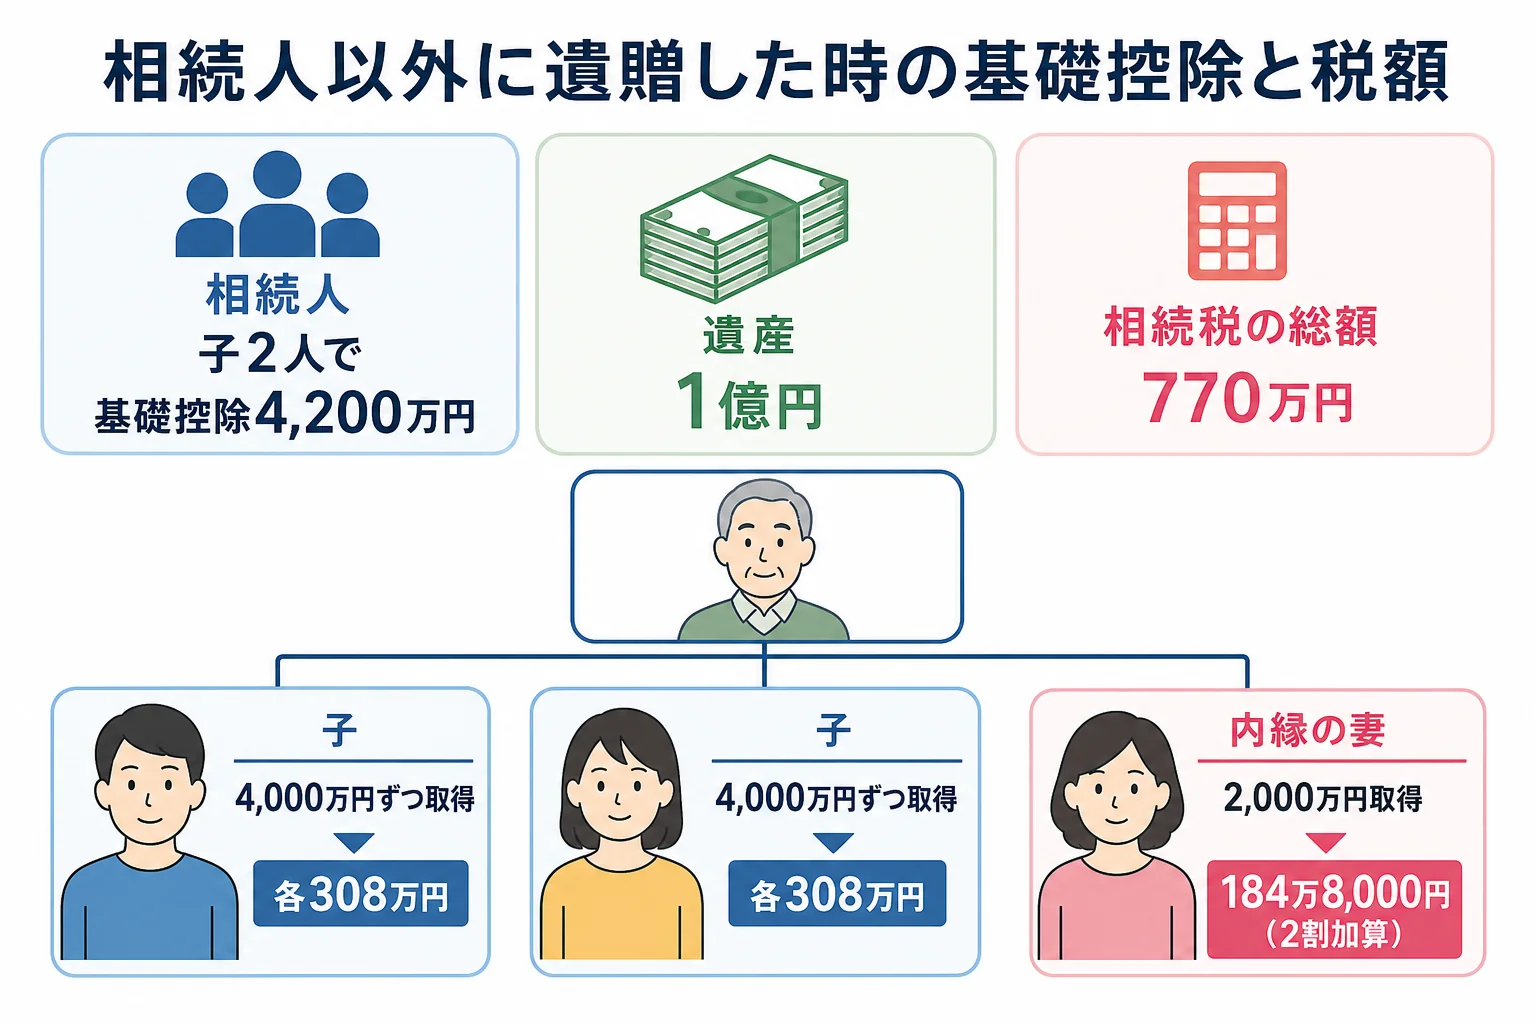
『遺贈がある方が、家族全体の税金は増えるの?』と思いますよね。相続税の総額は770万円で変わりません。増えるのは内縁の妻の2割加算の分だけで、全員の合計は、子2人分の616万円と184万8,000円で800万8,000円です。
2割加算は、配偶者と一親等の血族(子・父母)以外が財産を取得した時にかかります。相続人の人数ごとの基礎控除は基礎控除の早見表で確認できます。
相続人が誰もいない場合は?
亡くなった人に子も親も兄弟姉妹もいなければ、法定相続人は0人です。基礎控除は600万円 × 0人で、3,000万円だけになります。
相続人がいない時は、課税価格の合計が3,000万円以下なら相続税はかかりません。一方、子が2人いれば4,200万円までかかりません。同じ遺産額でも、法定相続人がいるかどうかで税金がかかる線が変わるんです。
| ケース | 法定相続人の数 | 基礎控除 |
|---|---|---|
| 子2人がいて、内縁の妻にも遺贈 | 2人 | 4,200万円 |
| 配偶者と子1人がいて、長男の妻に遺贈 | 2人 | 4,200万円 |
| 相続人がいなくて、内縁の妻に全部を遺贈 | 0人 | 3,000万円 |
「相続人がいないなら、遺言がなくても内縁の妻がもらえますか?」
「遺言がなければもらえません。家庭裁判所に特別縁故者として財産分与を申し立てる道はあります」
相続人が相続放棄をした時の人数の数え方は、相続放棄で相続税がどう変わるかで計算しています。
2割加算は、受け取った人ごとに判定します。同じ遺言で子と内縁の妻が受け取っても、加算がかかるのは内縁の妻の分だけです。
遺贈を受けた人が気をつけることは?
実は、生命保険金の非課税枠(500万円 × 法定相続人の数)は、相続人が受け取った分だけが対象です。内縁の妻が受取人の生命保険金には、この非課税枠が使えません。
例えば、内縁の妻が受取人の生命保険金1,000万円があるケース。相続人の子が受け取れば非課税枠が使えますが、内縁の妻が受け取ると1,000万円がそのまま遺贈と同じく相続税の計算に入ります。
また、相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です。受遺者も相続人と同じ期限で申告します。
『相続人と顔を合わせづらい』という受遺者の方も多いはずです。ただ、遺産全体の額が分からないと自分の税額も出せないので、財産の一覧は共有してもらいましょう。
内縁の配偶者や子の配偶者に遺贈がある、相続人との連絡が取りにくい、生命保険金もある。こんなケースは、税額の計算と申告を税理士に頼むと安心です。個別の判断は税理士に確認を。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
遺贈を受けた人も基礎控除を使えますか?
基礎控除は遺産全体から1回だけ差し引くもので、人数は法定相続人だけで数えます。受遺者の分が上乗せされることはありません。
長男の妻が遺贈を受けたら2割加算ですか?
はい。長男の妻は配偶者でも一親等の血族でもないので、2割加算の対象です。
相続放棄した人がいたら、基礎控除の人数は減りますか?
減りません。相続放棄した人も法定相続人の数に含めて計算します。
まとめ
- 基礎控除は法定相続人の数だけで決まり、遺贈を受けた人は数に入らない
- 1億円・子2人・内縁の妻に2,000万円の例で、内縁の妻の税額は184万8,000円
- 法定相続人以外が受け取ると2割加算がかかる
- 相続人が0人なら基礎控除は3,000万円だけ
- 生命保険金の非課税枠は相続人以外の受取人には使えない