当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
亡くなった父の準確定申告を書いていたら、付表に「相続財産の価額」という欄があった。でも、まだ遺産の総額も分け方も決まっていない。ここで手が止まってしまう方は多いですよね。
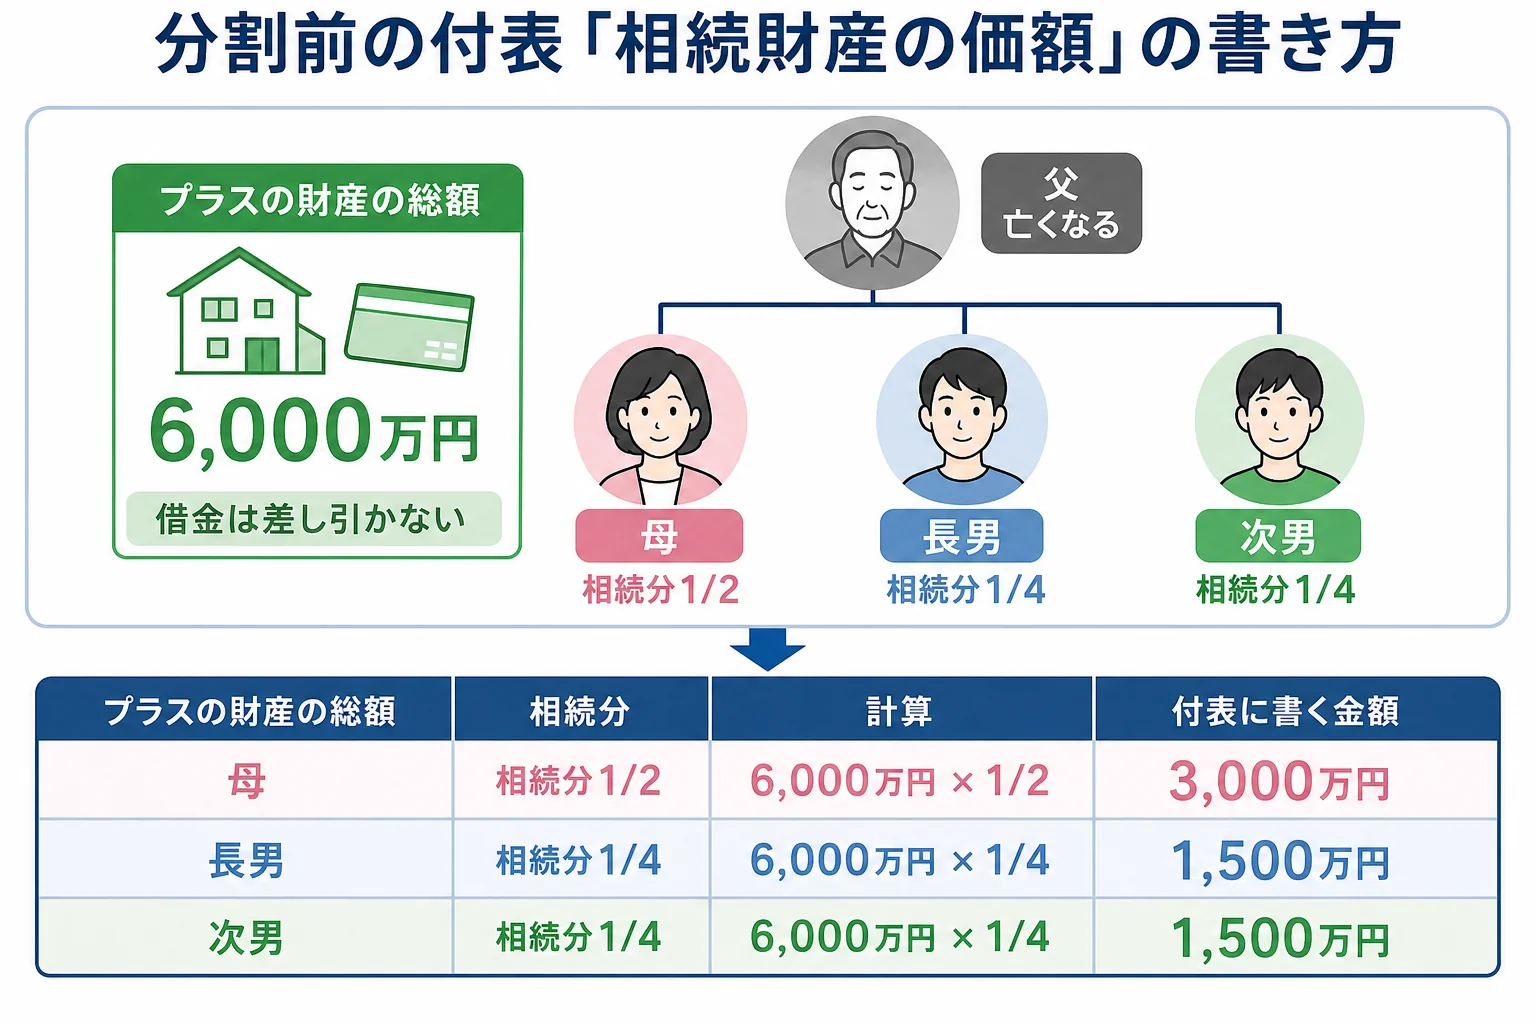
結論から言うと、遺産分割の前なら「プラスの財産の総額 × 各人の相続分」で書けばいいんです。分割が終わっていれば、各人が実際に取得する財産の額を書きます。
この記事を読めば、相続人の数や分割の進み具合ごとに、付表の欄をどう埋めればいいかが分かります。
付表の「相続財産の価額」は何を書けばいい?
例えば、父が亡くなり、母と子2人が相続人で、まだ遺産分割の話し合いをしていないケースです。父のプラスの財産の総額が6,000万円なら、付表の相続財産の価額は、母が6,000万円 × 1/2 で3,000万円、子はそれぞれ6,000万円 × 1/4 で1,500万円と書きます。借金などのマイナスは差し引きません。
付表の書き方では、この欄には各人が相続で取得する積極財産(プラスの財産)の、相続した時の時価を書くとされています。
そして、まだ分割が終わっていない時は、積極財産の総額に、各人の相続分をかけた金額を書くことになっています。相続分は、付表の「相続分」欄に書いた割合と同じものです。
『時価なんて、どうやって出すの?』と思いますよね。ここが大事なところです。
準確定申告の期限は、相続の開始を知った日の翌日から4か月以内です。この時点で、相続税の申告ほど細かく財産を評価し終えている家はあまりありません。
相続人の数や分割の進み具合で、書き方はどう変わる?
付表の書き方は、相続人の人数と、分割が終わっているかどうかで分かれます。
| ケース | 相続財産の価額の書き方 | 理由・注意 |
|---|---|---|
| 相続人が子1人だけ | 付表の提出を省略してよい | 付表の案内で、相続人が1人なら省略して差し支えないとされている |
| 母と子2人、分割前 | プラスの財産の総額 × 各人の相続分 | 母1/2、子1/4ずつで計算する |
| 母と子2人、分割済み | 各人が実際に取得するプラスの財産の時価 | 遺産分割協議書の内容に合わせる |
| 子の1人が相続放棄した | 放棄した人は付表に書かない | 残った相続人で相続分を計算し直す |
| 遺言で相続分が指定されている | 指定された割合をもとに計算する | 相続分欄の「指定」に丸をつける |
分割が終わっているケースは、取得した分をそのまま書く
4か月以内に遺産分割協議がまとまった家は、協議書のとおりに書きます。
例えば、同じ母と子2人のケースで、プラスの財産6,000万円を次のように分けたとします。母が自宅と預金で4,000万円、長男が預金1,500万円、次男が預金500万円です。
| 相続人 | 分割前の書き方 | 分割後の書き方 |
|---|---|---|
| 母 | 3,000万円(相続分1/2) | 4,000万円 |
| 長男 | 1,500万円(相続分1/4) | 1,500万円 |
| 次男 | 1,500万円(相続分1/4) | 500万円 |
分割前と分割後では、母と次男の欄の金額が変わります。どちらの時点で付表を書くかで数字が違うのは、こういう理由なんです。
ただ、相続分の欄は、分割の内容ではなく法定相続分(遺言があれば指定された割合)を書きます。準確定申告で納める所得税も、この相続分で分けます。
付表の書き方の案内は、国税庁のNo.2022 納税者が死亡したときの確定申告(準確定申告)から様式と一緒に確認できます。
例えば、分割前のケースで家族がこんな話をしていたとします。
「お母さんが家を全部もらう予定だから、お母さんの欄に全部書けばいい?」
「まだ協議書を作っていないなら、相続分で分けて書くんだって」
予定はあくまで予定です。協議書ができるまでは、相続分で書いておきましょう。
4か月では財産の総額がつかめない時は?
『そもそも総額がまだ分からない』という家もあるはずです。預金の残高証明が届いていない、土地の評価がまだ、というケースですね。
その場合は、その時点で分かっている財産をもとに書くのが現実的です。預金は亡くなった日の残高、土地は固定資産税の通知書の金額を手がかりにするなど、手元の資料で出せる金額から積み上げてみてください。
- 通帳・残高証明・固定資産税の通知書など、手元の資料を集める
- 分かっている財産を書き出して、プラスの財産の合計を出す
- 相続分をかけて、各人の欄の金額を出す
- 金額の出し方に迷う所は、提出前に税務署に確認する
付表のこの欄は、準確定申告のための記入欄です。ここに書いた金額が、そのまま相続税の申告の評価額になるわけではありません。
一方で、準確定申告で納めた所得税は、相続税の計算では亡くなった人の未払いの税金として差し引けます。逆に、還付金が出た時は相続財産に入ります。還付金の扱いは相続税の還付を受けられるケースとあわせて見ておくと、混同しにくくなります。
準確定申告が必要なのは誰?しないとどうなる?
準確定申告は、亡くなった人の1月1日から亡くなった日までの所得を、相続人が代わりに申告する手続きです。
例えば、亡くなった人に事業や不動産の収入があった時は、準確定申告が必要になる代表的なケースです。年金だけの人は申告が要らないこともあります。一方で、医療費控除などで所得税が戻るなら、申告すると還付を受けられます。
相続人が2人以上いる時は、全員が連名で1枚の申告書を出すのが基本です。別々に出すこともできますが、その時はほかの相続人に申告の内容を伝えます。
準確定申告で納める所得税は、各人の相続分で分けます。例えば、納める所得税が30万円で、母と子2人が法定相続分どおりなら、母が15万円、子がそれぞれ7万5,000円です。
『相続税がかからない家なら、準確定申告もしなくていいのでは』と思う方もいるかもしれません。実は、この2つは別の税金です。相続税がかからない家でも、亡くなった人に申告が必要な所得があれば、準確定申告は要ります。
期限の4か月を過ぎると、延滞税や無申告加算税がかかることがあります。遅れた時の金額の目安は延滞税の期間別の試算で確認できます。
事業を続ける家は、青色申告の手続きも
亡くなった人の事業を相続人が引き継ぐ時は、相続人が自分で青色申告の承認申請書を出す必要があります。出す期限は亡くなった日によって変わるので、事業を続けるなら早めに税務署に確かめておきましょう。
事業や不動産の収入があった家、相続人が多い家は、準確定申告と相続税の申告をまとめて税理士に頼むと、付表と相続税申告の数字がそろいやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
準確定申告の付表は、相続人が1人でも出しますか?
付表の案内では、相続人が1人の場合は提出を省略して差し支えないとされています。
相続財産の価額に、借金を引いた金額を書いてもいいですか?
この欄はプラスの財産(積極財産)の時価を書く欄です。借金などは差し引かずに書きます。
準確定申告と相続税の申告は、どちらが先ですか?
準確定申告の期限は4か月以内、相続税の申告は10か月以内なので、準確定申告が先です。準確定申告で納めた所得税は、相続税の計算で差し引けます。
まとめ
- 付表の相続財産の価額は、各人が取得するプラスの財産の時価を書く
- 分割前なら、プラスの財産の総額 × 各人の相続分で書く
- 相続人が1人なら、付表の提出は省略してよい
- 総額がつかめない時は、手元の資料で分かる範囲から積み上げ、迷う所は税務署に確認する
- 準確定申告の期限は、相続の開始を知った日の翌日から4か月以内