当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
国際結婚をして日本で暮らしている夫婦。『もしもの時、相続は日本の法律?それとも相手の国の法律?』と、ふと気になったことはありませんか。
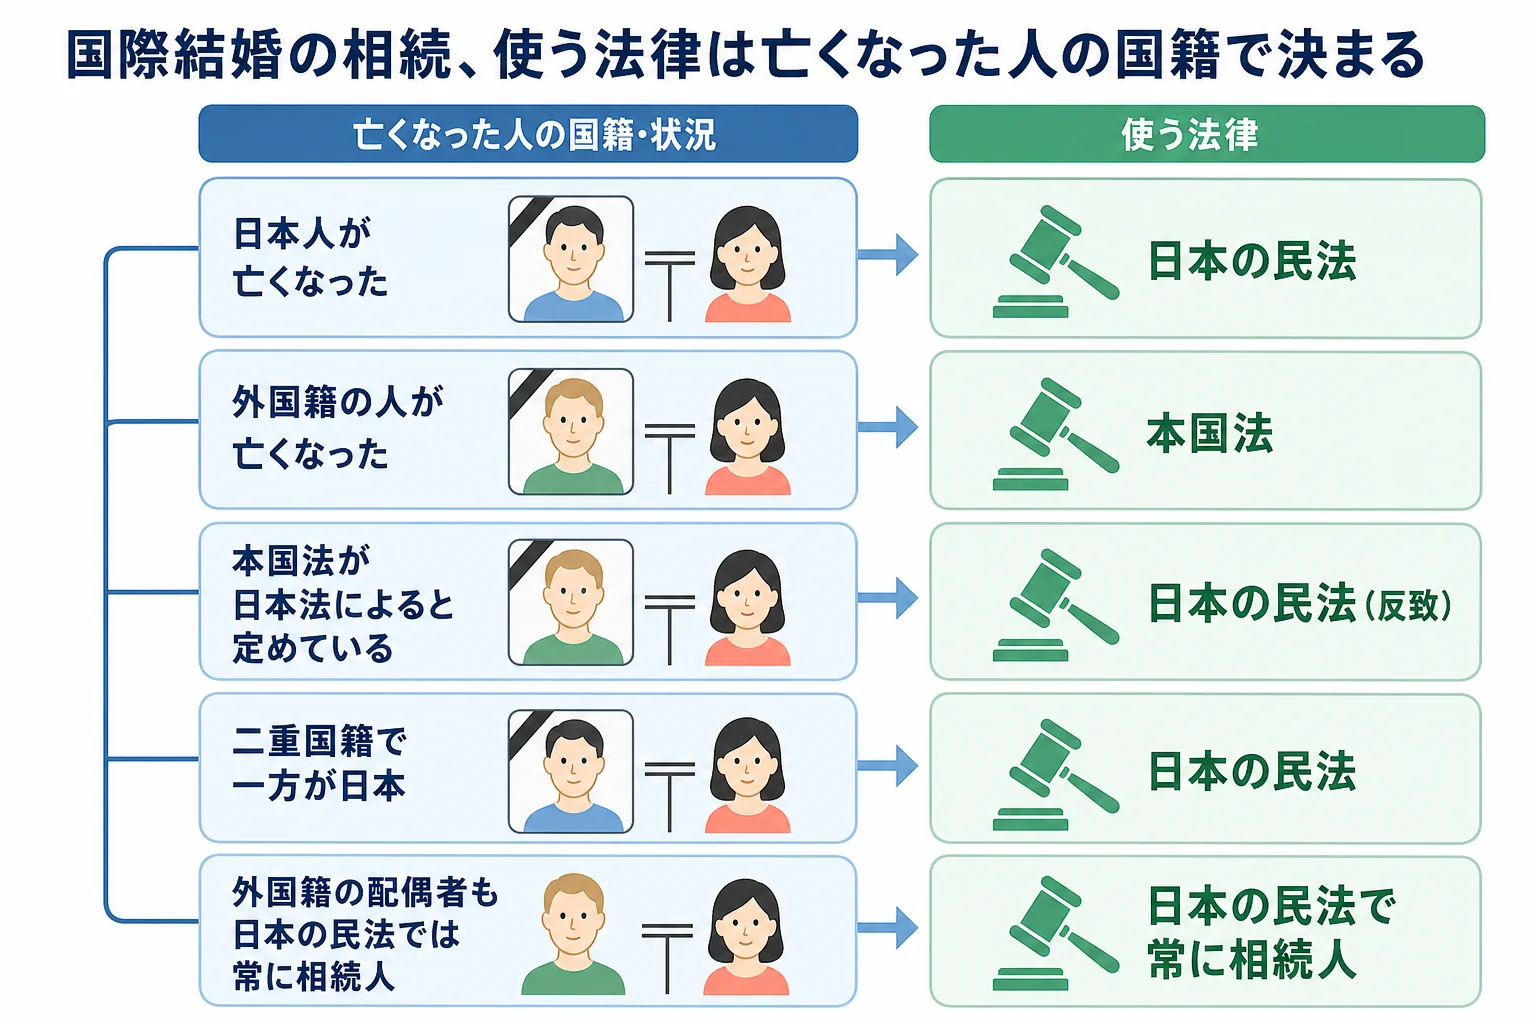
結論から言うと、どの国の法律で相続するかは、亡くなった人の国籍で決まります。日本の法律では「相続は、被相続人の本国法による」と定められているからです。
この記事では、亡くなったのが日本人か外国籍かで、分け方のルールと相続税がどう変わるかをケース別に確認できます。
国際結婚の相続は、どの国の法律で分けるの?
亡くなった人が日本人なら日本の民法で、外国籍なら原則その人の国籍の国の法律(本国法)で分けます。ただし、本国法が「日本の法律による」と定めていれば日本の民法で分けます(反致)。二重国籍で一方が日本国籍なら日本法です。
日本で、国をまたぐ相続にどの国の法律を使うかは「法の適用に関する通則法」が決めています。この、使う法律のことを準拠法といいます。
『夫婦で住んでいるのは日本なんだから、日本の法律でしょ?』と思いますよね。実は、住んでいる場所ではなく、亡くなった人の国籍が出発点なんです。
| ケース | 使う法律 | 外国籍の配偶者は相続人? | 理由・注意 |
|---|---|---|---|
| 日本人の夫が亡くなり、妻が外国籍 | 日本の民法 | 相続人(配偶者は常に相続人) | 妻の国籍は関係ない。法定相続分も日本人の配偶者と同じ |
| 外国籍の夫が亡くなり、妻が日本人 | 夫の本国法 | 夫の国の法律しだい | 相続人の範囲や取り分が日本と違うことがある |
| 外国籍の夫の本国法が「日本法による」と定めている | 日本の民法 | 相続人 | 反致といい、日本の民法で分ける |
| 夫が日本と外国の二重国籍 | 日本の民法 | 相続人 | 国籍の1つが日本なら日本法を本国法とする |
外国の法律の中には、住んでいる国の法律や、不動産のある国の法律で相続すると定めている国もあると言われます。どこまで日本法になるかは国ごとに違うので、外国籍の配偶者の国の法律は専門家に確認しておきましょう。
遺言の効力も国籍で決まる
遺言が有効かどうか、どんな効力があるかは、遺言を作った当時の遺言者の本国法で決まります。
国際結婚の夫婦は、遺言を作っておくと残された家族が迷いにくくなります。日本の公正証書遺言は公証役場で作り、家庭裁判所の検認も要りません。
日本人の夫が亡くなった時は、日本の民法で分ける
ここでは、例えば、日本で暮らす日本人の夫が亡くなり、外国籍の妻と子1人が相続するケースで考えます。遺産は5,000万円とします。
日本の民法で分けるので、妻と子の法定相続分は2分の1ずつです。妻が外国籍でも、配偶者として常に相続人になります。
| 項目 | 金額 |
|---|---|
| 課税価格の合計 | 5,000万円 |
| 基礎控除(3,000万円+600万円×2人) | 4,200万円 |
| 課税遺産総額 | 800万円 |
| 相続税の総額 | 80万円 |
| 妻の納付額(2,500万円取得・配偶者の税額軽減) | 0円 |
| 子の納付額(2,500万円取得) | 40万円 |
配偶者の税額軽減は、配偶者の国籍にかかわらず使えます。ただ、軽減を使う時は税額が0円でも申告が必要です。
『外国籍の妻が日本の書類をそろえられるか不安』という方もいるはずです。妻には日本の戸籍がないので、在留カードや本国の証明書などで本人や婚姻を確認することになります。
子どもが外国籍や二重国籍でも相続人?
『子どもは相手の国の国籍も持っているけれど、相続に影響する?』という質問もよくあります。
日本の民法で分けるケースなら、子の国籍は関係ありません。日本国籍でも外国籍でも、二重国籍でも、亡くなった親の子であれば第1順位の相続人です。
例えば、子が海外の大学に進学して向こうに住んでいる時も、相続人であることは変わりません。手続きの書類を郵送でやりとりすることが増えるので、早めに連絡を取り合っておくと安心です。
もう1つ気をつけたいのが、相続税の範囲です。子が海外に住んでいると、次の章で見るように日本の相続税がかかる財産の範囲が変わることがあります。
子どもが未成年なら、遺産分割協議では母と子の利益がぶつかるので、特別代理人が必要です。詳しくは相続人に未成年の子どもがいる時の手続きと特別代理人で確認できます。
外国籍の配偶者が亡くなった時は、どう進める?
外国籍の夫が日本で亡くなった時は、まず夫の本国法で相続人と取り分を確かめます。本国法が日本法によると定めていれば、日本の民法で分けます。
- 日本の市区町村に死亡届を出す(死亡を知った日から7日以内)
- 夫の本国法で、相続をどの国の法律で扱うかを確かめる
- 本国の役所の証明書などで、相続人が誰かを確認する
- 財産の一覧を作る(日本の財産と、本国など海外の財産を分けて)
- 使う法律に沿って遺産分割をし、日本の預金解約や相続登記を進める
- 日本の相続税の申告が必要なら、10か月以内に申告する
外国籍の親が亡くなった時に、子が準備する書類は外国籍の親が日本で亡くなった時の相続手続きと準備する書類で詳しく取り上げています。
日本の相続税は、どこまでかかる?
どの国の法律で分けるかと、日本の相続税がかかるかは別の話です。相続税は、相続する人の住所や国籍などで、かかる財産の範囲が決まります。
| 相続する人 | 日本の相続税がかかる財産 | 理由・注意 |
|---|---|---|
| 日本に住んでいる相続人 | 国内と海外のすべての財産 | 居住無制限納税義務者にあたる |
| 海外に住む相続人で、日本国籍があり亡くなる前10年以内に日本に住所があった、または亡くなった人が日本に住んでいたなど | 国内と海外のすべての財産 | 非居住無制限納税義務者にあたる。細かい要件は国税庁で確認を |
| 上のどちらにもあたらない海外に住む相続人 | 日本国内の財産だけ | 制限納税義務者にあたる |
国際結婚の夫婦が日本で暮らしていれば、残された配偶者は日本に住む相続人です。亡くなった人の国籍が外国でも、この扱いは同じです。海外の預金や不動産も含めて、日本の相続税の対象になります。
海外の財産に現地の相続税がかかった時は、外国税額控除で、二重に払う分を調整できる仕組みがあります。海外の財産の評価や、現地での手続きが関わる時は、税理士に確認してみてください。納税義務者の区分は国税庁の相続税の納税義務者のページでも確認できます。
国際結婚の相続は誰に相談する?
国をまたぐ相続は、法律と税金の両方で確認することが増えます。
- どの国の法律で分けるか、相続人が誰かを確かめたい時は弁護士
- 日本の相続税の計算・申告、海外財産の評価や外国税額控除は税理士
- 日本の不動産の相続登記は司法書士
海外に財産がある、相続人が海外に住んでいる、配偶者の本国法がどうなっているか分からない、というケースは税理士に頼むと楽です。日本の相続税の範囲がはっきりすると、ほかの手続きの段取りも立てやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
外国籍の妻は、日本人の夫の遺産を相続できますか?
夫が日本人なら日本の民法で分けるので、外国籍の妻も配偶者として常に相続人です。法定相続分も日本人の配偶者と同じです。
夫婦で別の国の国籍のままだと、遺言は作れませんか?
作れます。遺言の効力は作った当時の遺言者の本国法で決まるので、どの国の法律が関わるかを確かめてから作ると安心です。
海外にある預金も、日本の遺産分割協議で分けられますか?
協議で分け方を決めることはできますが、実際の払い戻しには現地の銀行や法律の手続きが要ることがあります。現地の手続きは時間がかかることもあるので、早めに確認しておきましょう。
まとめ
- 相続にどの国の法律を使うかは、亡くなった人の国籍(本国法)で決まる
- 日本人が亡くなれば日本の民法。外国籍の配偶者も常に相続人で、取り分も同じ
- 外国籍の人が亡くなれば本国法。本国法が日本法によると定めていれば日本の民法
- 遺産5,000万円・妻と子1人なら相続税の総額80万円、子の納付は40万円
- 日本に住む相続人は、海外の財産も含めて日本の相続税の対象になる