当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
個人でお店や工場をしていた親が亡くなった。棚には商品が並び、取引先からの入金もまだ残っている。『これも相続財産になるの?いくらで数えるの?』と迷いますよね。
結論から言うと、在庫も売掛金も相続財産です。ただし、在庫は「仕入れた値段」でも「売る値段そのまま」でもなく、国税庁の決まった考え方で評価します。
この記事では、小売店と町工場のケースで、事業用の財産の評価の仕方と、税額がどう変わるかが分かります。
店の在庫や売掛金は、いくらで数える?
商品の在庫は、亡くなった日に売るとした価額から、お店の利益分・売るまでにかかる経費・消費税を差し引いた金額で評価します。売掛金は、回収できる元本と利息の合計です。取引先が破産しているなど回収が難しい分は、財産に入れません。
個人事業主の場合、お店の財産も家の財産も、すべて亡くなった本人のものです。会社と違って、事業用だからといって相続の対象から外れることはないんです。
国税庁の財産評価のルール(財産評価基本通達)では、事業用の財産を種類ごとに次のように評価します。
| 財産 | 評価の考え方 | 注意 |
|---|---|---|
| 商品(小売店の在庫) | 売るとした価額から、適正な利益・売るまでの経費・消費税を差し引く | 種類や品質がおおむね同じものごとにまとめて評価 |
| 原材料 | 亡くなった日に仕入れるとした価額に、運賃などの経費を足す | 町工場の材料など |
| 半製品・仕掛品 | 原材料の仕入価額に、運賃・加工費などを足す | 作りかけの品物 |
| 製品 | 売るとした価額から、適正な利益・経費・消費税を差し引く | 完成品 |
| 売掛金・未収入金 | 返済される元本と、すでにたまった利息の合計 | 回収できない分は除く |
| 機械・車・什器 | 中古の売買実例や業者の意見。分からなければ新品の価額から使った年数分の減価を引く | 1台ずつが原則 |
個々の在庫の価額を出すのが難しい時は、所得税の計算で選んでいた棚卸資産の評価方法によることもできます。毎年の確定申告で使っていた方法を確認しておきましょう。
『売れ残りの古い商品も、定価で数えるの?』と心配する方もいますよね。売るとした価額で考えるので、型落ちや傷んだ商品は、実際に売れる値段まで下がった価額が出発点になります。
小売店のケースでは、相続税はいくら?
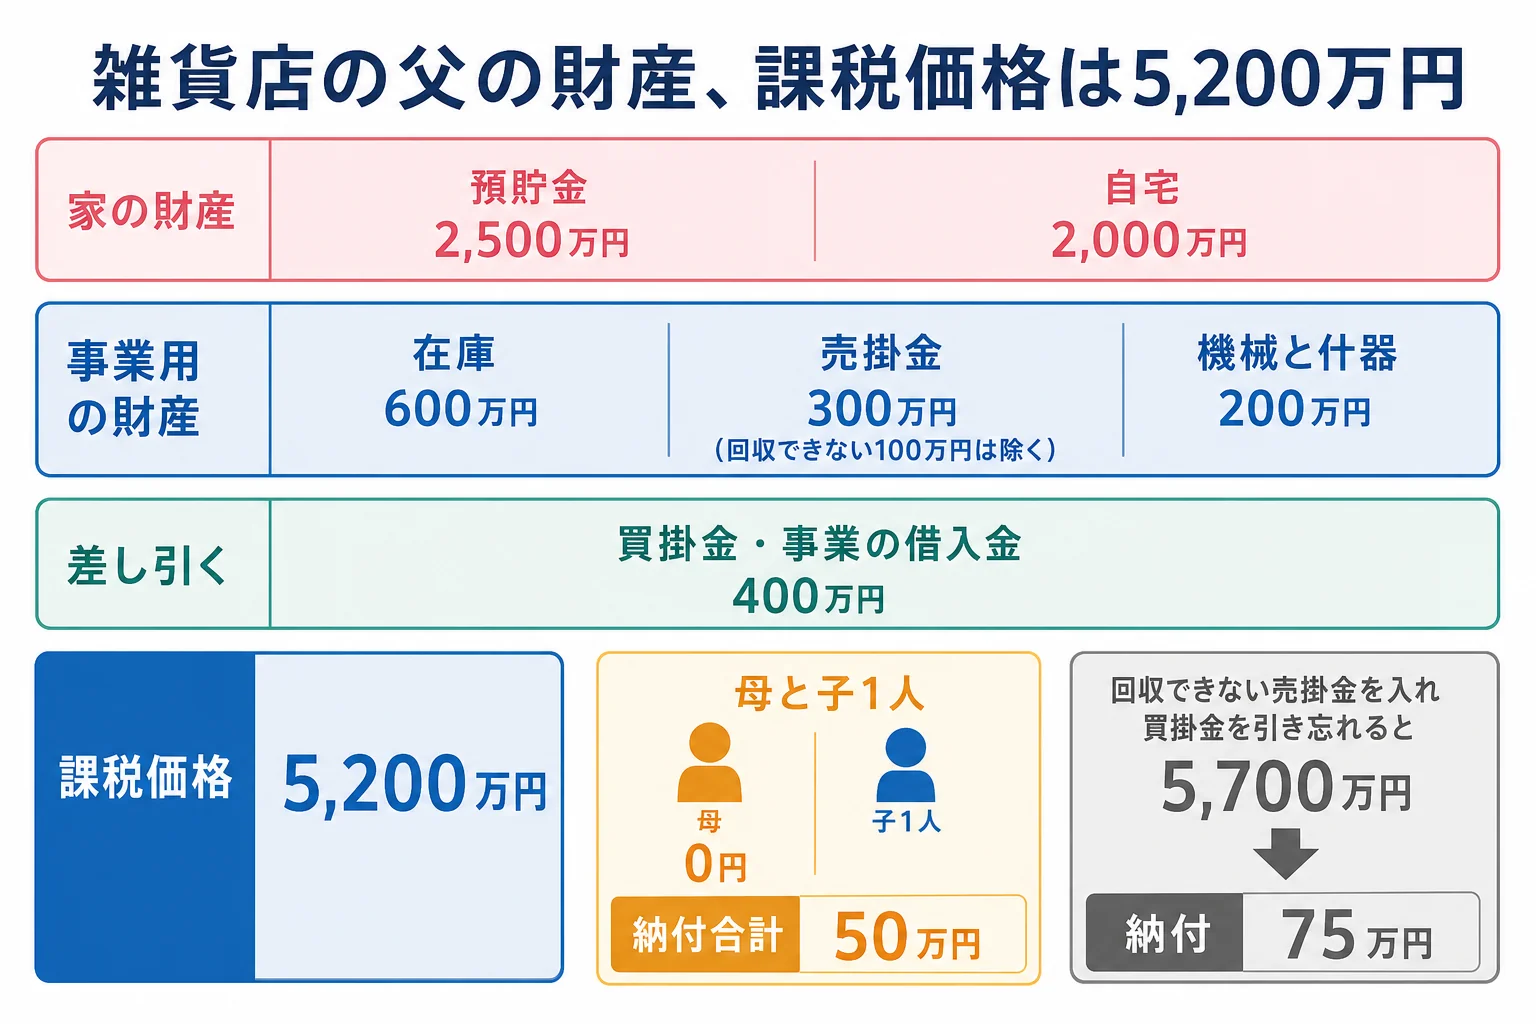
例えば、雑貨店を営んでいた父が亡くなり、母と子1人が相続するケースです。事業用の財産と家の財産から買掛金などを差し引いた課税価格が5,200万円なら、納付額は合計50万円(母0円・子50万円)です。回収できない売掛金を入れたり買掛金を引き忘れたりして5,700万円で計算すると、合計75万円になってしまいます。
財産の中身は次のとおりです。在庫の評価額は、上の考え方で出した後の金額としています。
| 財産・債務 | 金額 | 理由・注意 |
|---|---|---|
| 預貯金 | 2,500万円 | 事業用の口座も含む |
| 自宅 | 2,000万円 | 店舗と別の建物 |
| 商品の在庫 | 600万円 | 利益・経費・消費税を差し引いた評価額 |
| 売掛金(回収できる分) | 300万円 | 取引先の1社が破産し、その100万円は除く |
| 機械・什器 | 200万円 | 中古の実例などで評価 |
| 買掛金・事業の借入金 | 400万円を差し引く | 亡くなった時点で払っていない代金と借入金 |
| 課税価格の合計 | 5,200万円 |
この5,200万円を家族の形を変えて計算すると、次のようになります。
| ケース | 基礎控除 | 納付額 | 理由・注意 |
|---|---|---|---|
| 母・子1人(法定相続分どおり) | 4,200万円 | 合計50万円(母0円・子50万円) | 母は配偶者の税額軽減で0円。申告は要る |
| 子1人だけ(母は先に死亡) | 3,600万円 | 190万円 | 相続人が1人なので基礎控除が小さい |
| 母・子1人で、回収できない売掛金も入れ、買掛金も引き忘れた | 4,200万円 | 合計75万円(母0円・子75万円) | 課税価格が5,700万円にふくらむ |
『100万円や200万円の違いなら、気にしなくていいのでは?』と思うかもしれません。でも、ここが大事なところです。
回収できない売掛金を財産に入れたままだと、払わなくていい税金まで払うことになります。反対に、回収できる売掛金を入れ忘れると、申告漏れを指摘されることもあるんです。
回収できない売掛金は、どこで線を引く?
国税庁のルールでは、取引先に次のような事情がある時は、その売掛金を財産に入れないことになっています。
- 取引先が手形交換所で取引停止処分を受けた
- 取引先に破産・民事再生・会社更生の手続きが始まった
- 取引先が特別清算の命令を受けた
- 取引先が業況不振などで事業をやめた、または6か月以上休業している
- 再生計画などで、債権の切り捨てが決まった
例えば、こんな会話になる家もあります。
「この取引先、去年から連絡が取れないんだけど、売掛金はどうする?」
「休業しているなら外せるかもしれない。いつから休んでいるか確かめよう」
単に「払いが遅れている」だけでは、外せる理由にならないことが多いんです。担保がついている分も、外せる金額からは除かれます。判断に迷う売掛金は、取引先の状況が分かる書類を集めて、税理士に確認してみてください。
町工場や農業だと、何が変わる?
業種が違うと、在庫の中身が変わります。同じ「在庫」でも、評価の仕方が違うものが混ざるんです。
| ケース | 主な在庫 | 評価の考え方 | 注意 |
|---|---|---|---|
| 雑貨店・小売店 | 商品 | 売るとした価額から利益・経費・消費税を差し引く | 売れ残りや型落ちは価額が下がる |
| 町工場 | 原材料・作りかけの品・完成品 | 材料は仕入れ値に運賃など。完成品は売る価額から差し引く | 作りかけの品は材料費に加工費を足す |
| 農業 | 収穫前の作物・農機具 | 3か月以内に収穫が見込まれる作物は別に評価 | 農機具は中古の実例などで評価 |
お店や工場の土地も、事業に使っていた土地なら小規模宅地等の特例(特定事業用宅地等)で400㎡まで80%減額できる場合があります。事業を引き継いで続けることなどの要件があるので、使えるかは税理士に確認しておきましょう。
農家の場合の手続きは、農家の親が亡くなった時の田畑や農機具の相続手続きで詳しく見ています。
在庫の数え方、回収できない売掛金の判断、店の土地の特例。どれも事業の帳簿を読める人でないと判断が難しいところです。帳簿や棚卸表が残っている、取引先が多い、店の土地もある。こんな家は、個人事業の相続に慣れた税理士に頼むと、評価と申告をまとめて進めやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
なお、亡くなった年の事業の所得は、相続税とは別に準確定申告(4か月以内)で申告します。経費や青色申告特別控除の扱いは、個人事業主の準確定申告の記事で確認してみてください。
よくある質問
在庫を仕入れた値段で評価してはいけませんか?
商品は、売るとした価額から利益・経費・消費税を差し引いて評価するのが原則です。個々の価額を出すのが難しい時は、所得税の計算で使っていた評価方法によることもできます。
亡くなった後に入金された売掛金はどうなりますか?
亡くなった時点で受け取る権利があった売掛金なので、相続財産です。入金された後の預金と二重に数えないよう注意しておきましょう。
取引先への買掛金は、相続税の計算で差し引けますか?
亡くなった時点で払っていない代金は、借入金と同じように債務として差し引けます。請求書や帳簿で金額を確かめておきましょう。
まとめ
- 個人事業主の在庫・売掛金・機械は、すべて相続財産になる
- 商品は売る価額から利益・経費・消費税を差し引いて評価する
- 売掛金は元本と利息の合計。破産や6か月以上の休業など回収が難しい分は外す
- 課税価格5,200万円・母と子1人の例では合計50万円。外すべき売掛金を入れ、買掛金を引き忘れると75万円に増える
- 店の土地は特定事業用宅地等の特例を使える場合がある。要件は税理士に確認