当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなり、『とりあえず全部お母さんが相続すれば、相続税は0円でいいよね』と話がまとまりかけている。そんなご家庭も多いはずです。
結論から言うと、父の遺産を一旦母にまとめると、母が亡くなった時の相続(2次相続)で子どもの税金が重くなることがあります。この記事では、父から母、母から子へと続く2回分の相続税を、分け方ごとに足し算して比べます。
父の遺産を全部母に渡すと、結局いくら払う?
父の遺産1億円を母と子2人で相続し、母には自分の財産がないケースです。母が全部取得すると、1次相続は0円でも、母が亡くなった時に子2人で770万円かかります。母が半分取得なら2回の合計は395万円で、全部渡すより375万円少なくなります。
父が亡くなった時の相続を1次相続、そのあと母が亡くなった時の相続を2次相続と呼びます。2次相続とは、言いかえると「配偶者が相続人にいない相続」のことなんです。
1次相続では、配偶者の税額軽減が使えます。母が取得した分は、1億6,000万円か法定相続分の多い方まで相続税がかかりません。
ところが2次相続では、母がもう相続人にいません。配偶者の税額軽減は使えず、相続人が1人減るので基礎控除も小さくなります。
| 相続 | 相続人 | 基礎控除 | 配偶者の税額軽減 |
|---|---|---|---|
| 1次相続(父が亡くなる) | 母・子2人の3人 | 4,800万円 | 使える |
| 2次相続(母が亡くなる) | 子2人の2人 | 4,200万円 | 使えない |
『1回目が0円なら、それが一番得なんじゃないの?』と感じますよね。ただ、2回目で同じお金にまた税金がかかるので、2回分を足して見ないと損得は分かりません。
基礎控除が家族の人数でどう変わるかは、相続人の人数ごとの基礎控除の早見表で確認できます。
母の取得割合を変えると、2回分の相続税はどう変わる?
ここからは、二次相続のシミュレーションです。父の遺産は1億円、相続人は母と子2人とします。
前提をそろえておきますね。母が1次相続で取得した財産は、そのまま減らずに2次相続まで残ると仮定します。母には自分名義の財産がないケースから始めます。
| ケース(母の取得割合) | 1次相続の納付税額 | 2次相続の課税価格 | 2次相続の納付税額 | 2回の合計 |
|---|---|---|---|---|
| 母が全部(1億円) | 0円 | 1億円 | 770万円 | 770万円 |
| 母が半分(5,000万円) | 315万円 | 5,000万円 | 80万円 | 395万円 |
| 母は取得しない(子2人で5,000万円ずつ) | 630万円 | 0円 | 0円 | 630万円 |
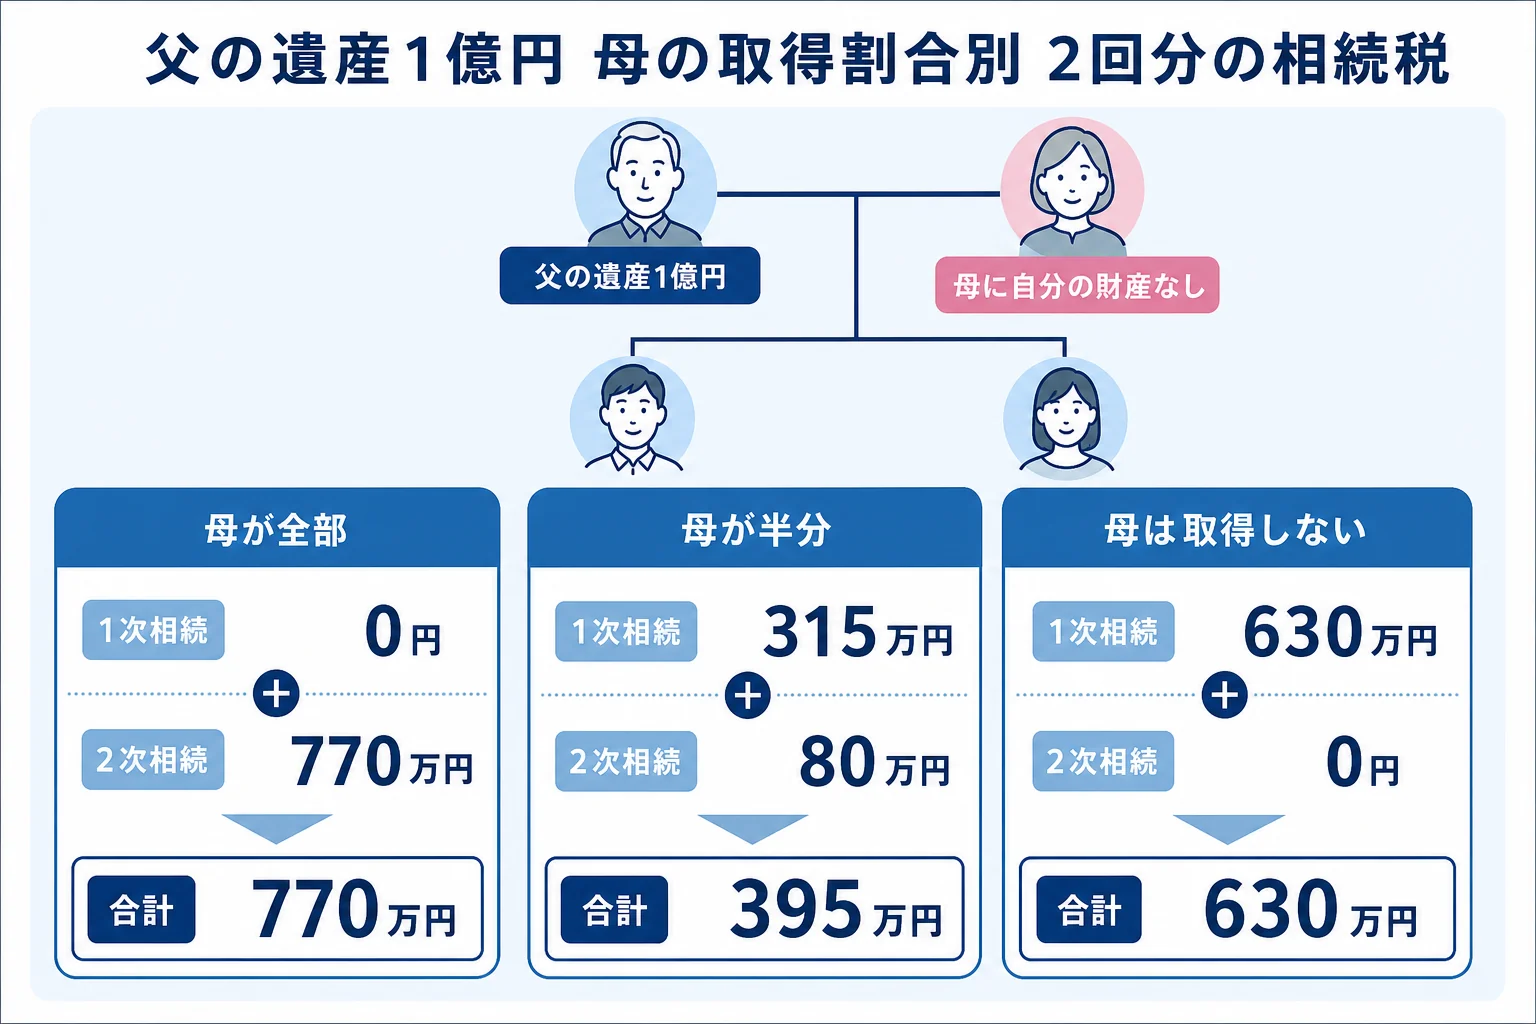
母が全部を取得するケースでは、1次相続の相続税の総額630万円がすべて配偶者の税額軽減で消えます。その代わり、2次相続で1億円に子2人だけの基礎控除4,200万円しか使えません。
母が半分のケースは、1次相続で子2人が157万5,000円ずつ、合わせて315万円を納めます。2次相続は5,000万円から4,200万円を引いた800万円にだけ税金がかかり、80万円で済みます。
実は、母が1円も取得しないケースも、全部渡すケースより140万円少ない計算です。ただ、母の生活費や住まいのことを考えると、現実的な分け方ではない家庭も多いはずです。
「お父さんの分、全部お母さんでいいよね」
「いいけど、お母さんの時にまとめて税金がかかるみたい」
こんな会話が出たら、一度2回分の合計で比べてみてください。
父の遺産が1億5,000万円だったら?
遺産が大きくなると、差はさらに開きます。父の遺産1億5,000万円、母に自分の財産がないケースでも計算してみました。
| ケース(母の取得割合) | 1次相続の納付税額 | 2次相続の納付税額 | 2回の合計 |
|---|---|---|---|
| 母が全部(1億5,000万円) | 0円 | 1,840万円 | 1,840万円 |
| 母が半分(7,500万円) | 747万5,000円 | 395万円 | 1,142万5,000円 |
| 母は取得しない | 1,495万円 | 0円 | 1,495万円 |
全部を母に渡すケースと半分のケースの差は、697万5,000円です。遺産1億円の時の375万円より大きくなりました。
遺産が多い家庭ほど、2次相続まで見た分け方の影響が大きくなるんです。
母に自分の財産がある場合はどうなる?
老老相続では、母にも預金や年金を貯めた財産があることが多いですよね。ここが大事なところで、母の財産が多いほど、全部を母に集めた時の2次相続が重くなります。
同じく父の遺産1億円、相続人は母と子2人で、母に自分の財産が5,000万円あるケースで計算しました。
| ケース(母の取得割合) | 1次相続の納付税額 | 2次相続の課税価格 | 2次相続の納付税額 | 2回の合計 |
|---|---|---|---|---|
| 母が全部(1億円) | 0円 | 1億5,000万円 | 1,840万円 | 1,840万円 |
| 母が半分(5,000万円) | 315万円 | 1億円 | 770万円 | 1,085万円 |
| 母は取得しない | 630万円 | 5,000万円 | 80万円 | 710万円 |
母に財産がないケースでは「母が半分」が最も少なかったのに、このケースでは「母は取得しない」が最も少なくなりました。全部渡すケースとの差は1,130万円です。
つまり、配偶者の取得割合の正解は家庭ごとに違うんです。母の財産の額、母の年齢、自宅に住み続けるかどうかで、2次相続の対策は変わってきます。
『じゃあ母の分はゼロにすべき?』と思った方もいるかもしれません。ただ、計算では母の財産が減らない前提です。実際には生活費や介護費で減っていくので、数字どおりにはなりません。
2次相続で見落としやすいのはどこ?
2回分を比べる時に、計算の外で気をつけたい点があります。分け方を決める前に、次の項目を家族で確認しておきましょう。
- 母に自分名義の預金や不動産がどれくらいあるか
- 自宅の土地を誰が取得するか(小規模宅地等の特例が使えるかが変わる)
- 母が亡くなる時、子に持ち家があるか(いわゆる家なき子の要件に関わる)
- 1次相続から10年以内に2次相続があった場合の相次相続控除
- 母が取得した分を、生前贈与で少しずつ子や孫に移せるか
自宅の土地は特に影響が大きいところです。特定居住用宅地等なら330㎡まで評価が80%下がりますが、2次相続の時に同居している子や持ち家のない子がいないと使えないことがあります。
また、配偶者の税額軽減で1次相続の税額が0円になる場合でも、申告は必要です。申告期限は、亡くなったことを知った日の翌日から10か月以内です。
遺産の中身ごとに何が課税されるかは、相続税の対象になる財産のチェックリストで確認しておくと計算がぶれにくくなります。
父の遺産に土地がある、母にも財産がある、子のうち誰が実家を継ぐか決まっていない。こんなケースは2回分の試算に土地評価や特例の判定が絡むので、税理士に通算で計算してもらうと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
一次相続とは何ですか?
夫婦の一方が亡くなり、残った配偶者と子どもなどが相続する1回目の相続のことです。そのあと残った配偶者が亡くなった時の相続を2次相続と呼びます。
2次相続の時も配偶者の税額軽減は使えますか?
使えません。2次相続では相続人に配偶者がいないためです。相続人が1人減るので、基礎控除も600万円少なくなります。
1次相続で母が全部相続するのは損ですか?
家庭によります。母に財産がなく遺産1億円・子2人のケースでは、母が半分取得するより2回の合計が375万円多くなりました。母の生活資金を優先したい場合もあるので、合計額だけで決めず、要件は税理士に確認してください。
まとめ
- 2次相続では配偶者の税額軽減が使えず、基礎控除も1人分少なくなる
- 父の遺産1億円・母と子2人のケースで、母が全部取得すると2回の合計は770万円
- 母が半分取得なら395万円で、全部渡すより375万円少ない
- 母に自分の財産が5,000万円あると、母が取得しない分け方が最も少なくなった
- 母の財産・自宅の土地・年齢で最適な取得割合は変わるので、2回分を足して比べる