当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
毎年110万円までなら贈与税がかからない。そう聞いて、子どもに少しずつ渡しておこうかと考えている方も多いですよね。
結論から言うと、110万円の暦年贈与は、続けた年数と財産の大きさで効果がまったく変わります。さらに、亡くなる前の一定期間の贈与は相続財産に足し戻されるので、その分も見込んでおく必要があるんです。
この記事では、10年・20年続けたケースで相続税がいくら減るのかを、実際の数字で比べていきます。
毎年110万円を子2人に渡すと、相続税はいくら減る?
例えば、配偶者がすでに亡くなっていて、遺産2億円を子2人で相続するケースです。何もしなければ相続税は合計3,340万円。子2人に毎年110万円ずつ10年渡すと遺産は1億7,800万円になり、足し戻しがなければ相続税は2,680万円で660万円減ります。20年続けると2,020万円で1,320万円減。ただ、贈与を続けている途中で亡くなり、7年分の足し戻し(加算)を受けると、減る額は10年で258万円、20年で918万円にとどまります。
暦年贈与(暦年課税)は、1月1日から12月31日までの1年間にもらった額で贈与税を計算する仕組みです。受け取る人ごとに年110万円の基礎控除があります。
つまり、子2人に110万円ずつなら、1年で220万円を贈与税なしで移せるわけです。
『じゃあ、110万円を毎年渡せば、そのぶんまるごと相続税が減るの?』と思いますよね。
減るのは「渡した額 × その人にかかるはずだった税率」くらいです。財産が大きい家ほど税率が高いので、同じ110万円でも効果が大きくなります。
遺産2億円・子2人のケースを10年・20年で比べると?
まずは、足し戻しの影響がない場合(贈与をやめてから7年以上たって相続が起きた場合など)で比べます。
| ケース | 贈与した合計 | 相続時の遺産 | 相続税の合計 | 減った額 |
|---|---|---|---|---|
| 贈与しない | 0円 | 2億円 | 3,340万円 | ー |
| 10年続けた | 2,200万円 | 1億7,800万円 | 2,680万円 | 660万円 |
| 20年続けた | 4,400万円 | 1億5,600万円 | 2,020万円 | 1,320万円 |
基礎控除は法定相続人2人で4,200万円。相続税は子2人が半分ずつ相続した前提で計算しています。
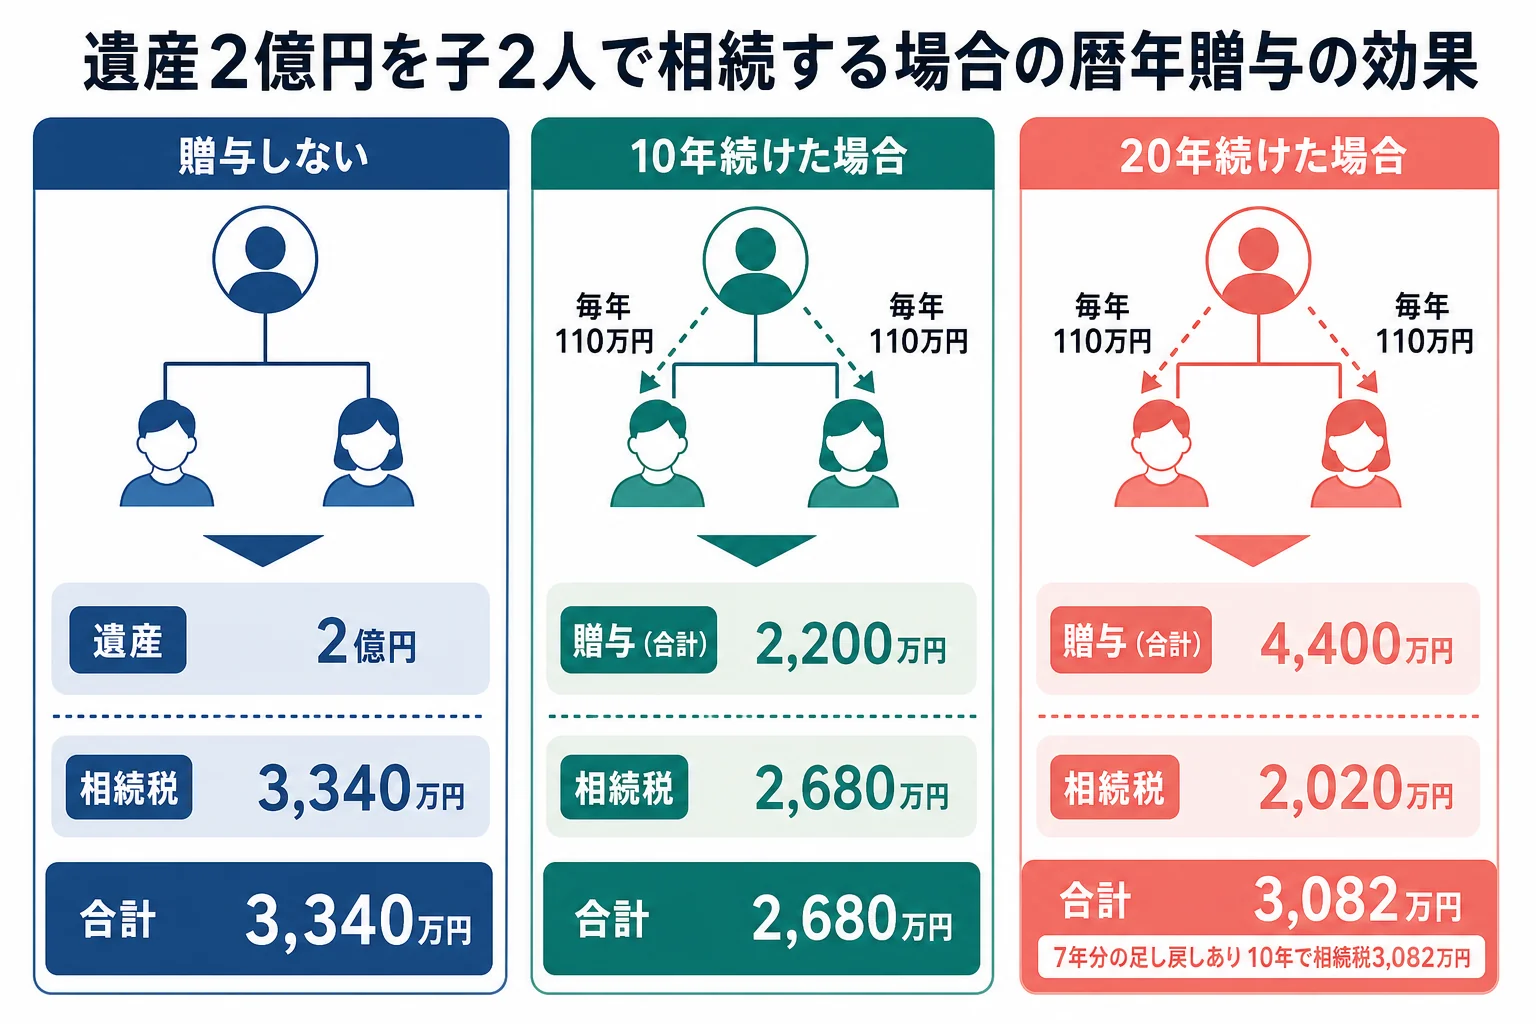
10年で660万円、20年で1,320万円。ここが大事なところですが、贈与税は1円も払っていないのに、これだけ差が出るんです。
遺産6,000万円の家なら、相続税が0円になることも
財産がそれほど大きくない家でも見てみます。配偶者が亡くなっていて、遺産6,000万円を子2人で相続するケースです。
| ケース | 相続時の遺産 | 相続税の合計 |
|---|---|---|
| 贈与しない | 6,000万円 | 180万円 |
| 子2人に10年続けた(足し戻しなし) | 3,800万円 | 0円(基礎控除4,200万円以下) |
| 子2人に10年続けた(7年分の足し戻しあり) | 5,140万円 | 94万円 |
基礎控除を少し超えるくらいの家は、贈与で基礎控除の内側に入れると相続税そのものがなくなります。
「父さんの財産だと、うちは相続税かかるのかな」
「基礎控除を少し超えるくらいなら、贈与で0円にできることもあるらしいよ」
こんな会話になったら、まず基礎控除の額を確かめてみてください。人数ごとの額は相続人の人数別の基礎控除の早見表で見られます。
亡くなる前7年の足し戻しで、効果はどれだけ減る?
暦年贈与で特に気をつけたいのが、生前贈与加算です。
2024年1月1日以降の贈与から、相続や遺贈で財産を受け取った人への贈与は、亡くなる前7年以内の分が相続財産に足し戻されます(以前は3年)。加算の期間は2027年1月以降の相続から段階的に伸び、2031年1月以降の相続で7年になります。
延びた4年分は、合計100万円までは足し戻しません。
子1人あたりの足し戻し額
7年になった後に、毎年110万円を続けている途中で亡くなったケースで計算してみます。
| 期間 | 贈与した額 | 足し戻す額 |
|---|---|---|
| 亡くなる前3年以内 | 330万円 | 330万円 |
| 3年より前の4年分 | 440万円 | 340万円(100万円を差し引く) |
| 合計(子1人) | 770万円 | 670万円 |
子2人なら、足し戻しは合わせて1,340万円です。
| ケース(遺産2億円・子2人) | 足し戻し後の遺産 | 相続税の合計 | 減った額 |
|---|---|---|---|
| 10年続けた途中で相続 | 1億9,140万円 | 3,082万円 | 258万円 |
| 20年続けた途中で相続 | 1億6,940万円 | 2,422万円 | 918万円 |
『それなら、7年より短い期間だと意味がないの?』と感じた方もいるはずです。
実は、足し戻されるのは相続や遺贈で財産を受け取った人の分だけ。相続人でない孫などに贈与して、その孫が相続で財産を受け取らなければ、原則として足し戻しの対象になりません。
足し戻しの期間ごとの計算は、生前贈与が何年前までさかのぼるかのケース別計算で詳しく見られます。
110万円の贈与で失敗しないための注意点
贈与税がかからなくても、形を間違えると贈与として認められないことがあります。
- 贈与契約書を毎年作り、渡す人と受け取る人の両方が署名している
- 受け取った人の口座に振り込み、通帳と印鑑を本人が管理している
- 「毎年同じ額を10年間」のように、先に約束して渡していない
- 110万円を超えた年は、翌年2月1日〜3月15日に贈与税の申告をしている
- 相続人への贈与は、亡くなる前の足し戻しを見込んでいる
親が通帳を管理したままだと、名義預金になる
子ども名義の口座に毎年入金していても、通帳や印鑑を親が持っていて、子が存在を知らない。こういうケースは、実質は親の財産として相続財産に入れて申告することになります。
毎年同じ額の約束は、まとめて贈与とみなされることも
「10年間、毎年110万円ずつ渡すね」と最初に約束して渡すと、1,100万円をまとめてもらう約束とみなされるおそれがあります。これを定期贈与といいます。
金額や時期を年ごとに決めて、その都度契約しておきましょう。
110万円を超えて渡す方が得な家もある
財産が大きい家は、110万円にこだわらず、贈与税を払ってでも多めに渡した方が相続税の負担が下がることもあるんです。
18歳以上の子や孫が親や祖父母から受け取る場合、基礎控除後の200万円以下の部分は税率10%です。例えば年310万円を渡すと、贈与税は20万円になります。
相続時の税率と比べて、どこまで渡すかを決めるのがコツです。まとめて渡す方法は相続時精算課税制度と暦年贈与の比較でも比べています。
遺産が大きい、孫にも渡したい、何年続ければいいか決められない。こうしたケースは、相続税の試算と合わせて税理士に贈与の計画を立ててもらうと迷わずにすみます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
生前贈与は年間いくらまでなら非課税ですか?
暦年課税なら、受け取る人ごとに年110万円までは贈与税がかからず、申告も要りません。複数の人から受け取った場合は合計で判定します。ただし相続人への贈与は、亡くなる前の一定期間の分が相続財産に足し戻されます。
110万円の暦年贈与は、何年続ければ効果がありますか?
足し戻しの期間(2031年1月以降の相続で7年)より長く続けるほど効果が残ります。遺産2億円を子2人で相続するケースでは、足し戻しを受けても10年で258万円、20年で918万円の減額でした。財産の額や家族構成で変わるので試算してから決めましょう。
孫に110万円を贈与しても足し戻されますか?
足し戻しの対象は、相続や遺贈で財産を受け取った人です。相続人でない孫が相続で財産を受け取らなければ、原則として対象になりません。遺言で孫に財産を渡す場合などは対象になるので、税理士に確認を。
まとめ
- 暦年贈与は受け取る人ごとに年110万円まで贈与税がかからない
- 遺産2億円・子2人なら、足し戻しがなければ10年で660万円、20年で1,320万円減る
- 7年分の足し戻しを受けると、減る額は10年で258万円、20年で918万円
- 遺産6,000万円の家は、贈与で基礎控除以下になれば相続税が0円になることもある
- 契約書・通帳の管理・定期贈与に注意する