当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
実家の田畑を継ぐことになった。父の会社を引き継ぐことになった。財産の評価は高いのに、手元の現金は少ない。そんな時に気になるのが「納税猶予」ですよね。
結論から言うと、相続税の納税猶予は「継いだ財産を、継いだ後も使い続ける人」のための制度です。農地なら農業を続けること、自社株なら会社を続けることが前提になります。
この記事では、継ぐ財産と、継いだ後の使い方のケース別に、使えるかどうかを見ていきます。
農地を継いで農業を続けるなら、納税猶予はどう効く?
例えば、農業をしていた父が亡くなり、長男が田畑を相続して申告期限までに農業を始めるケースです。一定の要件を満たせば、農地の評価額のうち「農業投資価格」を超える部分に対応する相続税の納税が猶予されます。長男が亡くなった時などに、猶予された税額は免除されます。途中で農業をやめたり農地を売ったりすると、猶予が打ち切られます。
農業投資価格は、農地として使い続ける前提の価格です。国税庁の「路線価図・評価倍率表」で、都道府県ごとに確認できます。
つまり、宅地並みに高く評価された部分の税金を、農業を続けている間は待ってもらえる仕組みなんです。
『じゃあ、とりあえず使っておけば得だよね』と思うかもしれません。ただ、猶予は「免除」とは違います。条件を守れなければ、待ってもらった税金に利子税を付けて納めることになるんです。
継ぐ財産と使い方で、結論はこう変わる
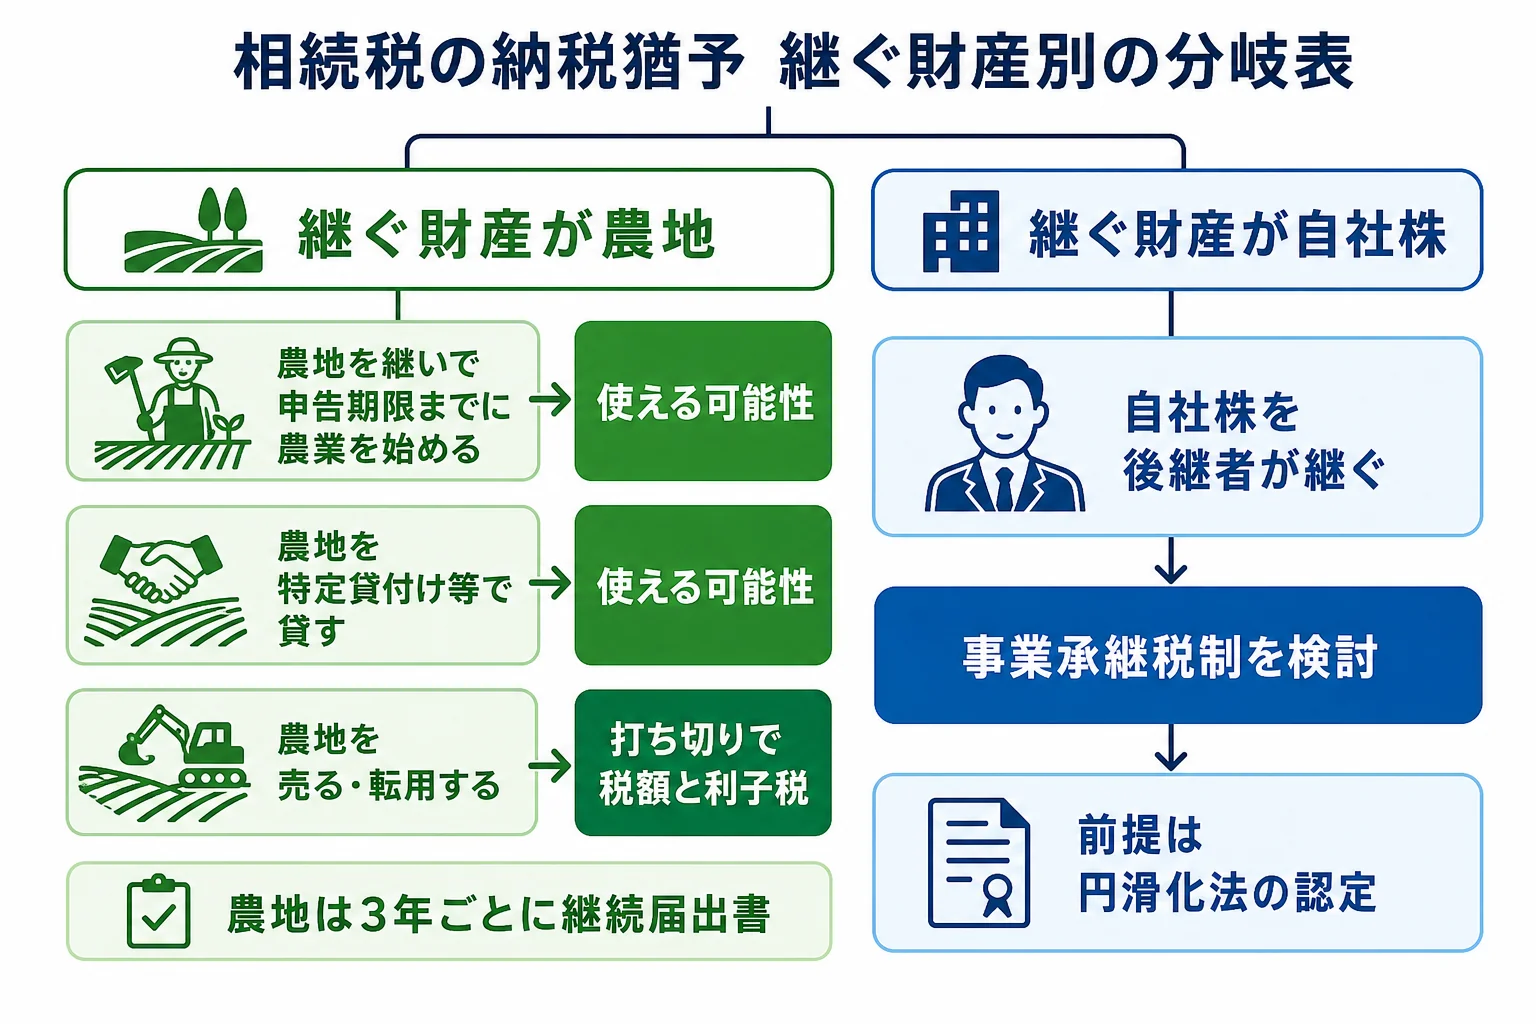
同じ「納税猶予」でも、継ぐものと、継いだ後にどうするかで結論が分かれます。よくあるケースを表にしました。
| ケース | 納税猶予 | 理由・注意 |
|---|---|---|
| 父の田畑を長男が継ぎ、申告期限までに農業を始める | 使える可能性がある | 農業委員会の証明が必要。3年ごとに継続届出書を出す |
| 田畑を継ぐが自分は耕さず、制度に沿った形で貸す | 使える可能性がある | 法律で決められた「特定貸付け等」に当たる貸し方に限られる |
| 田畑を継いで、数年のうちに売るか家を建てたい | 向いていない | 譲渡や転用で猶予が打ち切られ、税額と利子税を納める |
| 父の会社の株を後継者の長女が継ぐ | 事業承継税制を検討できる | 円滑化法に基づく認定を受けることが前提 |
| 父の個人事業(青色申告)の事業用資産を継ぐ | 個人版の事業承継税制を検討できる | 対象は平成31年1月1日から令和10年12月31日までの相続等 |
農地の納税猶予の主な要件は?
農地のケースでは、亡くなった人・継ぐ人・農地それぞれに要件があります。主なものをまとめました。
- 亡くなった人が、亡くなる日まで農業をしていた(または制度に沿って貸していた)
- 継ぐ人が相続人で、申告期限までに農業を始め、その後も続ける
- 農地が申告期限までに遺産分割されている
- 期限内の申告書に特例を受けることを書き、猶予税額と利子税に見合う担保を出す
- 相続時精算課税で贈与を受けた農地ではない
遺産分割がまとまらないと、この特例は使えません。兄弟で話し合いが長引きそうな時は、早めに手を打っておきましょう。
自社株を継ぐケースは、何が違う?
会社の株や個人事業の資産を継ぐ時に使うのが「事業承継税制」です。後継者が取得した株や事業用資産の相続税について、一定の要件のもとで納税が猶予されます。後継者が亡くなった時などに免除されます。
前提になるのは、中小企業の経営の承継に関する法律(円滑化法)に基づく認定です。認定の手続きは税務署とは別に、都道府県で進めます。
法人版には「特例措置」と「一般措置」があります。特例措置は平成30年1月1日から令和9年12月31日までの10年間の措置です。
例えば、こんな相談はよくあります。
「父の会社を継ぐけど、株の評価が高くて相続税が払えないかも」
「事業承継税制が使えるか、認定の手続きから確認しないとね」
細かな要件は会社の状況でかなり変わります。使えるかどうかは、税理士に確認してから判断しましょう。
猶予が取り消されるのは、どんな時?
農地のケースでは、次のような時に猶予が打ち切られ、猶予された税額と利子税を納めます。
- 特例を受けた農地を売った、贈与した、転用した
- 農業をやめた
- 3年ごとの継続届出書を出さなかった
- 担保の追加や変更を求められて応じなかった
『10年もたてば大丈夫だろう』と思いがちですが、免除されるまで条件は続きます。この先も長く農業を続けるつもりがあるか、家族で話しておくと安心です。
申告の全体の流れは遺産規模別の申告の手順、相続人ごとに申告を分けるケースは兄弟別々の申告で確認できます。
農地や自社株があり、納税猶予を使うか迷っている。担保の用意や認定の手続きまで期限内に終えたい。こうしたケースでは、相続税に詳しい税理士に早めに相談すると判断しやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税の納税猶予と延納は何が違いますか?
延納は相続税を何年かに分けて納める制度です。納税猶予は、農業や事業を続けている間は納税を待ってもらい、条件を満たせば免除される制度です。
農地を相続して人に貸す場合も、納税猶予は使えますか?
法律で決められた「特定貸付け等」に当たる貸し方なら、対象になる場合があります。自由に貸す場合は対象外になることがあるので、税理士に確認してみてください。
納税猶予を受けた後、何か手続きはありますか?
農地の場合は、申告期限から3年目ごとに継続届出書を出します。出さないと猶予が打ち切られます。
まとめ
- 納税猶予は、継いだ農地や会社を使い続ける人のための制度
- 農地は農業投資価格を超える部分に対応する税額が猶予される
- 売る・転用する・農業をやめると打ち切られ、税額と利子税を納める
- 自社株は円滑化法の認定を前提に、事業承継税制を検討する