当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
2,500万円まで贈与税がかからない、と聞くと便利な制度に見えますよね。ただ、家によっては使ったせいで税金が増えることもあるんです。
結論から言うと、デメリットが大きく出やすいのは「渡した財産が値下がりした家」と「同居の子に自宅の土地を渡した家」です。
この記事では、子2人が相続人の家を例に、精算課税で損するケースを検算した税額で確かめていきます。
相続時精算課税制度で損するのは、どんな家?
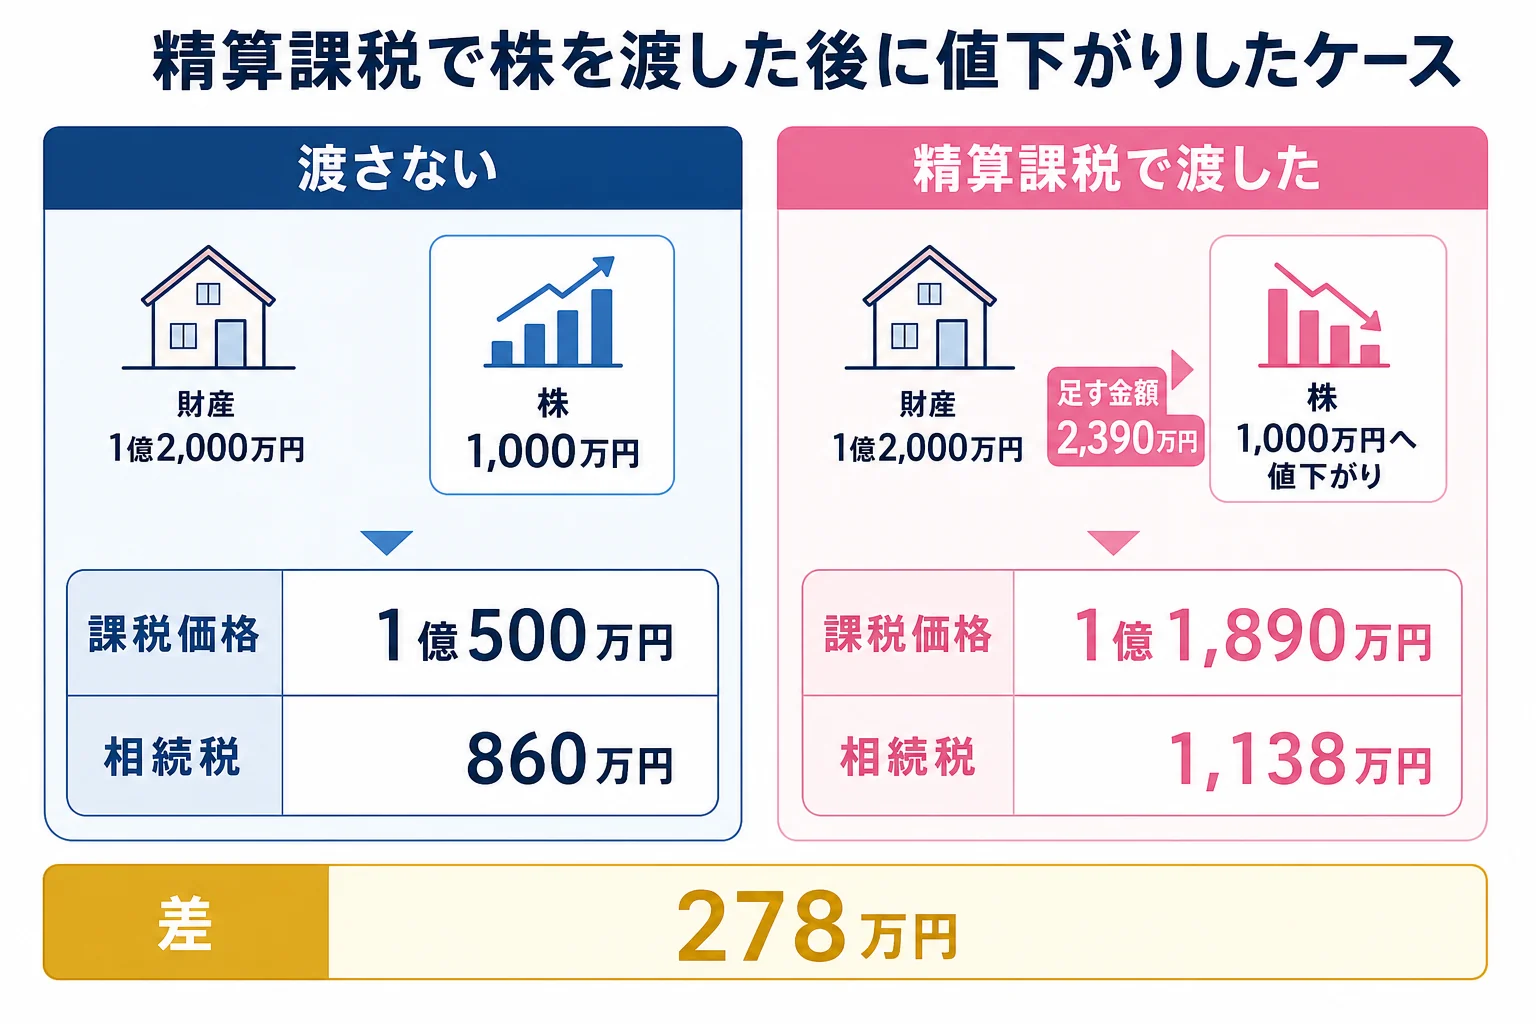
例えば、父の財産1億2,000万円のうち2,500万円の株を、精算課税で長男に渡したケースです。父が亡くなった時に株が1,000万円に下がっていても、相続財産に足すのは贈与時の2,390万円。渡さずに持っていた場合より、相続税は278万円多くなります。同居の長男に自宅の土地を渡したケースでは、家族の税負担が463万5,000円増えます。
精算課税は「贈与の時は軽く、相続の時にまとめて精算する」仕組みです。足す金額が贈与した時の価額で決まるので、その後の値動きや特例の有無が損得に直結します。
デメリットが出やすい家と、その理由をまとめると次のとおりです。
| 家の状況 | デメリットの中身 | 結論 |
|---|---|---|
| 渡した株や土地が、その後に値下がりした | 下がる前の価額で相続財産に足される | 損になりやすい |
| 同居の子に自宅の土地を渡した | 小規模宅地等の特例が使えない | 損になりやすい |
| 孫に精算課税で渡した | 相続の時に足され、2割加算の対象になる | 注意が必要 |
| 後から暦年課税の年110万円贈与に切り替えたい | その親からの贈与は暦年課税に戻れない | 注意が必要 |
| 相続税がかからない家で、住宅資金を渡す | 大きなデメリットは出にくい | 向いている |
『制度の名前は知っているけど、どこで損するのか分からない』という方も多いはずです。次から1つずつ数字で見ていきます。
株を渡した後に値下がりしたら、どうなる?
例えば、母はすでに亡くなり、父の財産1億2,000万円を子2人が相続するケースです。財産のうち2,500万円は上場株式で、父は長男に精算課税でこの株を1年で渡しました。
その後、父が亡くなった時には株の評価が1,000万円まで下がっていたとします。
| 計算の段階 | 株を渡さず持っていた場合 | 精算課税で長男に渡していた場合 |
|---|---|---|
| 贈与税 | なし | 0円(2,390万円が特別控除の枠内) |
| 株の分として相続財産に入る金額 | 亡くなった時の評価 1,000万円 | 贈与時の価額から110万円を引いた 2,390万円 |
| ほかの財産 | 9,500万円 | 9,500万円 |
| 課税価格の合計 | 1億500万円 | 1億1,890万円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 相続税の合計 | 860万円 | 1,138万円 |
株そのものは1,000万円の価値しかないのに、相続税は2,390万円分で計算されます。差は278万円です。
『値上がりすると思って渡したのに…』となるケースは珍しくありません。値上がりの見込みが外れると、そのまま損として残ってしまうんです。
値上がりした場合と比べると?
反対に、渡した後に値上がりしたなら、上がった分は相続税の計算に入りません。
つまり精算課税は、値動きへの賭けに近い面があります。値下がりのおそれがある財産を渡す時は、慎重に考えておきましょう。
同居の子に自宅の土地を渡したら、いくら損する?
精算課税のデメリットで特に見落とされやすいのが、小規模宅地等の特例との関係です。
同居の子が自宅の土地を相続すると、330㎡まで評価を80%減らせることがあります。ところが、精算課税で生前にもらった土地には、この特例が使えません。
例えば、父の財産が自宅の土地4,000万円(330㎡以内)とほかの財産6,000万円の合計1億円。同居の長男が土地を継ぐ、子2人の家です。
| 計算の段階 | 相続で受け取る場合 | 精算課税で生前に渡す場合 |
|---|---|---|
| 贈与税 | なし | 4,000万円 − 110万円 − 2,500万円 = 1,390万円 × 20% = 278万円 |
| 土地の分として相続財産に入る金額 | 特例で80%減額 800万円 | 3,890万円(特例なし) |
| 課税価格の合計 | 6,800万円 | 9,890万円 |
| 相続税の総額 | 290万円 | 753万5,000円 |
| 贈与税額控除 | なし | 278万円を相続税から差し引く |
| 家族の税負担の合計 | 290万円 | 753万5,000円 |
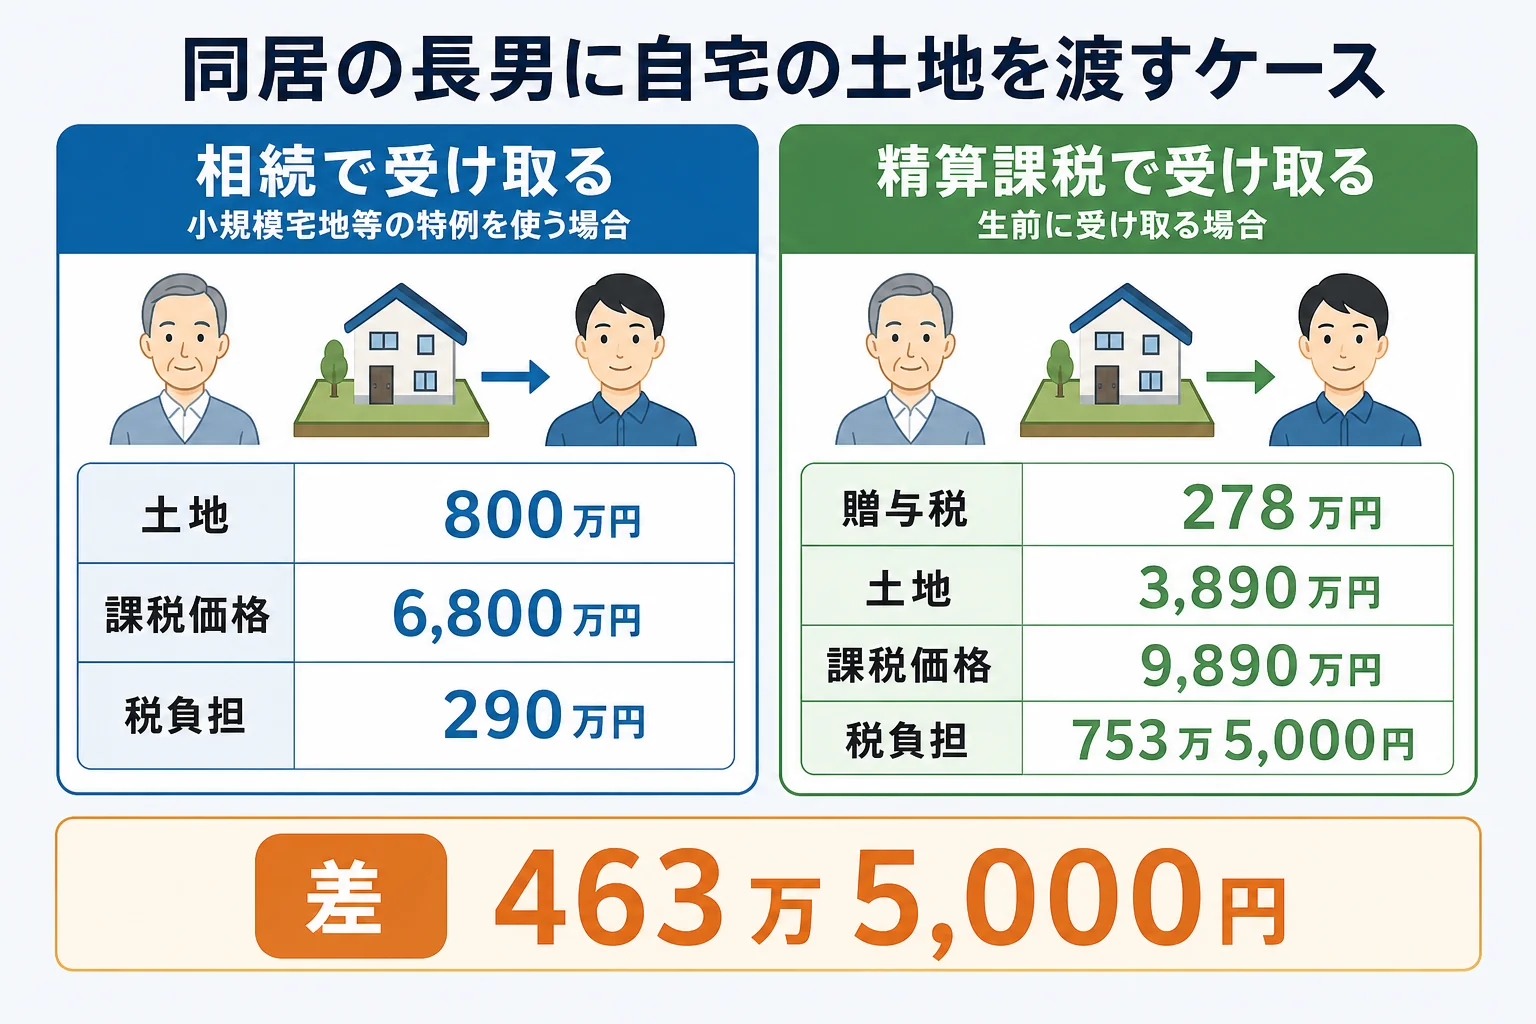
先に払った贈与税278万円は相続税から差し引かれます。それでも家族の税負担は、相続で受け取った場合より463万5,000円多くなりました。
「今のうちに土地の名義を長男にしておこうか」
「同居しているなら、相続まで待ったほうが特例で軽くなるかもしれないよ」
自宅の土地は、相続で受け取ったほうが有利になるケースが多いです。特例の要件を満たすかは、税理士に確認してから決めましょう。不動産全体の対策は不動産で相続税対策をするケースで比べています。
ほかに気をつけたい精算課税のデメリットは?
値下がりと小規模宅地のほかにも、選ぶ前に知っておきたい注意点があります。
- 一度選ぶと、その親からの贈与は暦年課税に戻れないことを家族で共有したか
- 渡す相手が孫の場合、相続の時に2割加算になることを確かめたか
- 年110万円の基礎控除を超えて渡す年は、翌年2月1日から3月15日までに申告できるか
- 不動産を渡す場合、名義変更の登記などの費用も見込んだか
- 贈与の記録(届出書・申告書の控え)を、親が亡くなるまで保管できるか
特に、暦年課税に戻れない点は後から効いてきます。精算課税を選んだ親からは、毎年110万円の暦年贈与で少しずつ渡す方法が使えなくなるんです。
ただ、2024年1月1日以降は、精算課税にも年110万円の基礎控除ができました。この部分は相続の時に足されないので、少額をこつこつ渡す家にとっては、デメリットが小さくなっています。暦年課税とどちらがいいかは暦年贈与と精算課税の比較で、財産額と期間ごとに比べています。
メリットとデメリットを並べると?
| 項目 | メリット | デメリット |
|---|---|---|
| 贈与の時 | 累計2,500万円まで贈与税がかからない | 超えた部分は一律20% |
| 相続の時 | 年110万円の基礎控除の部分は足されない | 残りは贈与時の価額で足される |
| 値動き | 値上がり分は相続税の計算に入らない | 値下がりしても高い価額のまま |
| 特例 | 災害で被害を受けた土地・建物は再計算できる | 自宅の土地は小規模宅地等の特例が使えない |
| 選択 | 父と母で別々に選べる | 一度選ぶと暦年課税に戻れない |
株や自宅の土地を渡したい、孫に渡す予定がある、相続税がかかるか微妙なライン。こうしたケースは、精算課税を選ぶ前に税理士に「渡した場合」と「渡さない場合」を試算してもらうと、後悔を防ぎやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
精算課税で渡した財産が値下がりしたら、亡くなった時の価額で計算し直せますか?
できません。相続財産に足すのは贈与した時の価額です。例外として、2024年以降に精算課税で渡した土地や建物が災害で被害を受けた場合は、再計算できる特例があります。
事業承継のために、会社の株を精算課税で渡すのは損ですか?
会社の業績が伸びて株の評価が上がる見込みなら、贈与時の価額で固定できる点が効くこともあります。反対に評価が下がると損になるので、事業承継の税制とあわせて税理士に確認してみてください。
精算課税を選んだ後に、母からの贈与を暦年課税で受けることはできますか?
できます。精算課税は、あげる親ごとに選ぶ仕組みです。父からの贈与を精算課税にしても、母からの贈与は暦年課税のままにできます。
まとめ
- 精算課税は、贈与時の価額で相続財産に足すので、値下がりした財産は損になりやすい
- 子2人・財産1億2,000万円の家で、株2,500万円が1,000万円に下がると、相続税は278万円多くなる
- 同居の子に自宅の土地を渡すと小規模宅地等の特例が使えず、税負担が463万5,000円増えるケースもある
- 一度選ぶと、その親からの贈与は暦年課税に戻れない
- 年110万円の基礎控除の部分は足されないので、少額の贈与ならデメリットは小さい