当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
国税庁のホームページで相続税申告書を開いてみて、表の多さに『どこから書けばいいの?』と固まってしまった方も多いはずです。
結論から言うと、申告書は第1表から書くものではありません。この記事では、基礎控除を少し超えたケースと、特例を使って0円になるケースに分けて、使う表と書く順番を見ていきます。
わが家のケースだと、第何表から書く?
特例を使わずに基礎控除を少し超えたケースでも、書き始めは第9表から第15表までの「財産と債務の明細」です。そこで出した合計を第1表に移し、第2表で相続税の総額を計算します。配偶者の税額軽減や小規模宅地等の特例を使うケースは、第5表や特例用の付表が加わり、税額が0円でも申告書を出します。
国税庁の「相続税の申告のしかた」でも、まず財産と債務の表を作り、次に第1表・第2表、最後に税額控除の表という順番で説明されています。
先に第1表を埋めようとすると、合計額が決まっていないので手が止まってしまうんです。
| 書く順番 | 主な表 | 書く内容 |
|---|---|---|
| 1 | 財産の評価明細書 | 土地・非上場株式など、評価の計算が要る財産 |
| 2 | 第9表・第10表 | 生命保険金・死亡退職金と非課税枠 |
| 3 | 第11・11の2表の付表 | 小規模宅地等の特例など(使う人だけ) |
| 4 | 第11表の付表・第13表・第14表 | 財産の明細、債務・葬式費用、加算する贈与 |
| 5 | 第15表・第11表 | 財産の種類別の合計と課税財産の合計 |
| 6 | 第1表・第2表 | 課税価格の合計と相続税の総額 |
| 7 | 第4表〜第8表・第8の8表 | 2割加算、配偶者の税額軽減などの税額控除 |
この順番は、2026年中に亡くなった人の分(令和8年分)の申告のしかたに沿っています。様式は年分によって変わるので、亡くなった年の申告書を使ってみてください。
遺産5,000万円で基礎控除を少し超えたケース
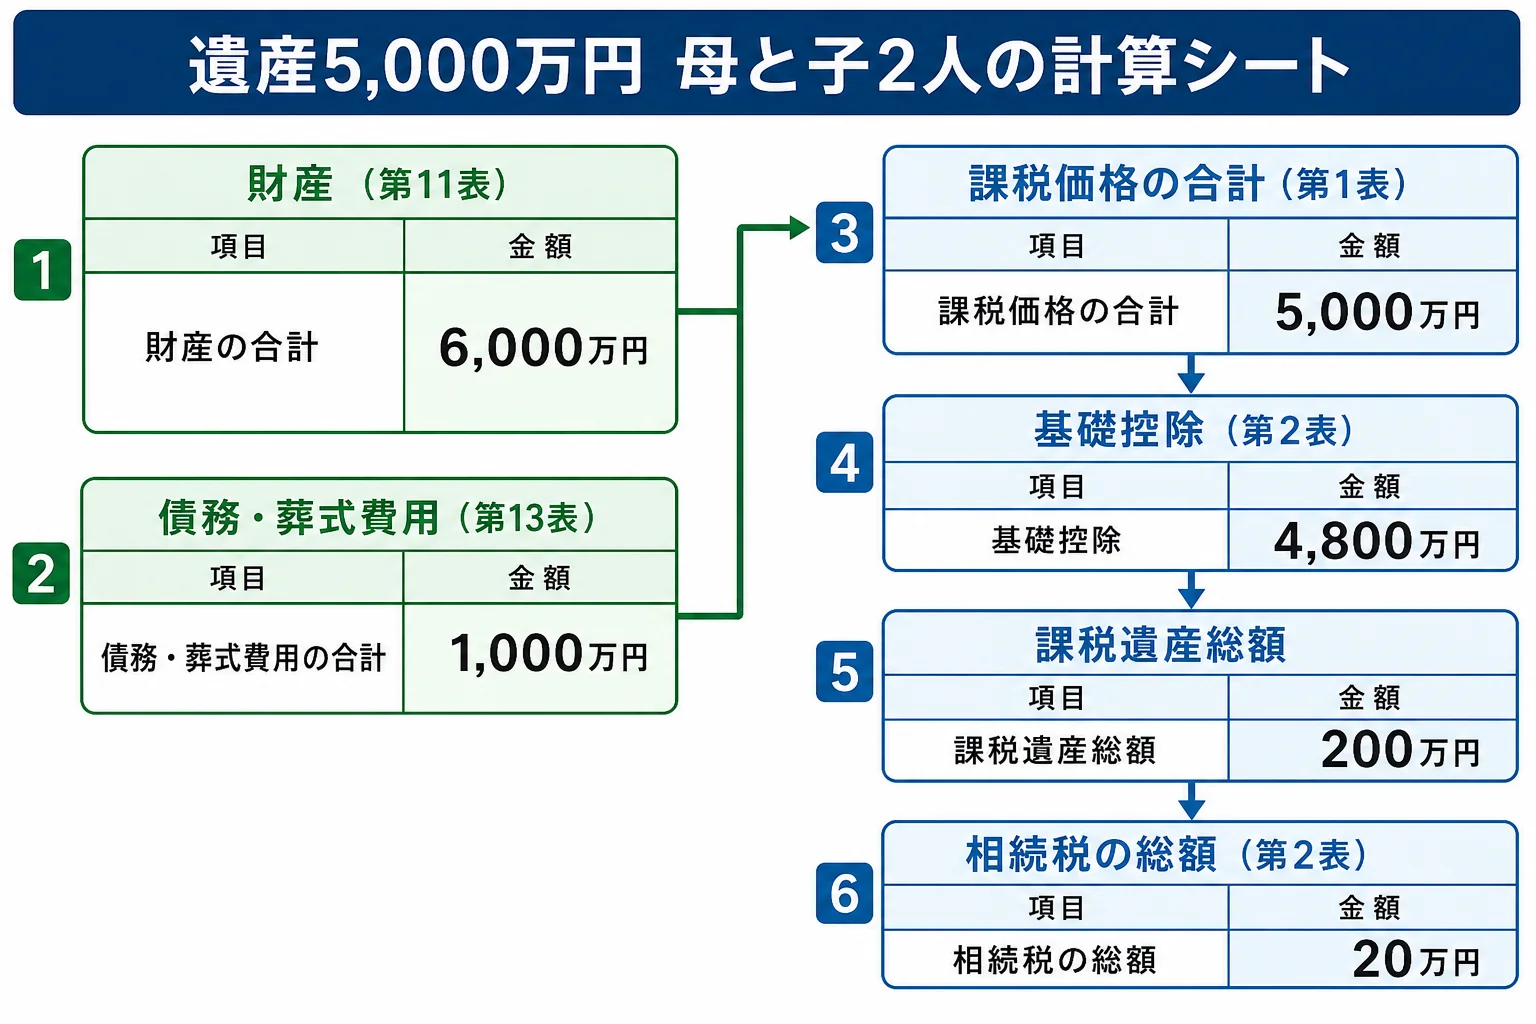
例えば、父が亡くなり、母と子2人が相続するケースを考えてみます。財産が6,000万円、借入金と葬式費用が合わせて1,000万円だったとします。
この場合、課税価格の合計は5,000万円です。相続人は3人なので、基礎控除は4,800万円になります。
『200万円しか超えていないなら、申告しなくてもいいのでは?』と思いますよね。
超えている以上、申告は必要です。計算の流れを表にすると、次のようになります。
| 項目 | 金額 |
|---|---|
| 財産の合計(第11表) | 6,000万円 |
| 債務・葬式費用(第13表) | 1,000万円 |
| 課税価格の合計(第1表) | 5,000万円 |
| 基礎控除(第2表) | 4,800万円 |
| 課税遺産総額 | 200万円 |
| 相続税の総額(第2表) | 20万円 |
ここから先は、誰がどれだけ取得したかで変わります。
法定相続分どおり、母が2,500万円、子2人が1,250万円ずつ取得した場合。母は配偶者の税額軽減で0円になり、子はそれぞれ5万円、合計10万円を納めます。母が第5表で軽減を計算することになります。
一方、母が5,000万円をすべて取得した場合は、納める税額は0円です。ただ、これは配偶者の税額軽減を使った結果なので、申告書を出さないと軽減は受けられません。
| ケース | 使う主な表 | 納める税額 |
|---|---|---|
| 法定相続分どおりに取得 | 第11表・第13表・第15表・第1表・第2表・第5表 | 子2人が5万円ずつ(合計10万円) |
| 母が全部を取得 | 上と同じ(第5表で軽減) | 0円(申告は必要) |
特例を使って0円になるケースで、加わる表は?
もう1つ多いのが、自宅の土地に小規模宅地等の特例を使うケースです。
例えば、父と同居していた長男が自宅を継ぎ、特例で土地の評価が下がって基礎控除以下になる場合。この場合も、特例を使うためには申告が必要です。
「税金がかからないなら、何も出さなくていいよね?」
「特例を使って0円なら、申告書を出さないと特例そのものが使えないよ」
こんな会話のとおり、0円でも申告するケースは意外と多いんです!
- 配偶者の税額軽減を使って0円になる
- 小規模宅地等の特例を使って基礎控除以下になる
- 期限までに遺産分割がまとまらず、後から特例を使いたい(申告期限後3年以内の分割見込書を出す)
小規模宅地等の特例を使う時は、第11・11の2表の付表に、どの土地に何平方メートル特例を使うかを書きます。生前に相続時精算課税で贈与を受けていた人がいれば、第11の2表も加わります。
生命保険金がある場合は、第9表で非課税枠(500万円×法定相続人の数)を差し引いてから、課税される金額を第11表に移します。
死亡退職金がある場合も同じ考え方で、第10表で非課税枠(500万円×法定相続人の数)を差し引きます。例えば、母と子2人が相続人なら、生命保険金と死亡退職金にそれぞれ1,500万円の非課税枠があります。この枠を使えるのは相続人が受け取った分だけなので、受取人が誰かも確認しておきましょう。
申告書はどこでもらう?出すのはいつ?
『相続税申告書って、どこでもらえるの?』という方もいますよね。
申告書は国税庁のホームページからダウンロードでき、税務署の窓口でももらえます。2019年10月からは、e-Taxで相続税の申告もできるようになっています。
出す先は、亡くなった人の住所地を管轄する税務署です。期限は、相続の開始を知った日(通常は亡くなった日)の翌日から10か月以内です。
手書きで作る時に、意外とつまずくのが細かな書き方のルールです。
国税庁の記載例では、申告書は機械で読み取るので、記載欄の枠の中に書くよう案内されています。同じ内容が続いても「同上」や「〃」とは書きません。元号や続柄、金融機関などはコードで書く欄があり、コード表は記載要領に載っています。
例えば、母と子2人が同じ住所に住んでいるケース。第1表の住所欄は、3人とも省略せずに書くことになります。
「同じ住所なんだから『同上』でいいんじゃない?」
「機械で読むから、全部書いてって書いてあるよ」
小さなことですが、書き直しになると時間がかかります。最初から枠内に、省略せずに書くのが近道ですよ。
申告全体の段取りは遺産規模別の相続税申告の手順で確認できます。戸籍の束の代わりに法定相続情報一覧図を添付する方法は法定相続情報一覧図のケース別の取り方で見ています。
土地の評価が必要、小規模宅地等の特例を使いたい、相続人の取得割合で税額が変わる。こんなケースは、第11表の前の評価の段階から税理士に頼むと、表の書き直しが少なくて済みます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税申告書を自分で作る方法はありますか?
国税庁のホームページから様式をダウンロードして手書きする方法と、e-Taxで作って送る方法があります。どちらの場合も、亡くなった年に合った様式を使ってみてください。
第1表に書く「課税価格」はどこから持ってきますか?
大まかには、第11表の財産の合計から第13表の債務・葬式費用を差し引き、第14表の加算する贈与財産を足した金額です。だから第1表は、ほかの表を書き終えてから埋めます。
期限までに遺産分割がまとまらない時は、どう書きますか?
法定相続分で取得したものとして仮に申告し、「申告期限後3年以内の分割見込書」を一緒に出しておきます。分割がまとまった後に、配偶者の税額軽減や小規模宅地等の特例を使って計算し直すことができます。
まとめ
- 相続税申告書は第1表からではなく、財産と債務の明細(第9表〜第15表)から書く
- 合計が出たら第1表・第2表、最後に第4表〜第8表の税額控除
- 遺産5,000万円・母と子2人なら相続税の総額は20万円。取り方で納める額が変わる
- 配偶者の税額軽減や小規模宅地等の特例で0円になっても、申告書は出す
- 期限は亡くなった日の翌日から10か月以内、出す先は亡くなった人の住所地の税務署