当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
子どもや孫に、元気なうちに財産を渡しておきたい。でも、現金を手渡しでいいのか、どんな手続きが要るのか分からない。そんな方も多いはずです。
結論から言うと、生前贈与のやり方は「誰に」「何を」渡すかで変わります。この記事では、子に現金、孫に現金、配偶者に家を渡す3つのケースで、使える方法と手順を見ていきます。
生前贈与、わが家はどう渡すのがいい?
例えば、財産1億円の親が、子2人に財産を残すケースです。何もしなければ相続税の総額は770万円です。孫2人に年110万円ずつ10年渡して財産が7,800万円になれば、相続税の総額は440万円に下がります。孫は相続人でないので、原則として7年以内の贈与加算の対象外です。子に渡す場合は、相続開始前7年以内の分が相続財産に加算されるので、早めに始めるほど効果が出やすくなります。
生前贈与は、生きているうちに財産を無償で渡すことです。
渡し方によって、使える控除や相続の時の扱いが変わります。まずは、相手と財産ごとの使い分けを並べてみます。
| ケース | 使いやすい方法 | 理由・注意 |
|---|---|---|
| 子に現金を少しずつ渡す | 暦年贈与(年110万円の基礎控除) | 相続開始前7年以内の分は相続財産に加算される |
| 子にまとまった現金を渡す | 相続時精算課税 | 累計2,500万円まで贈与税がかからない。暦年課税に戻れない |
| 孫に現金を渡す | 暦年贈与・教育資金の一括贈与 | 孫は原則として7年以内の加算の対象外 |
| 配偶者に自宅を渡す | 贈与税の配偶者控除(おしどり贈与) | 婚姻期間20年以上。最高2,000万円控除 |
| 子や孫の家の購入資金を出す | 住宅取得等資金の贈与の非課税 | 省エネ等住宅1,000万円、それ以外500万円まで |
住宅取得等資金の贈与の非課税は、2024年1月1日から2026年12月31日までの贈与が対象です。子や孫が家を買う予定がある家では、時期を逃さないようにしておきたいところです。くわしくは親から家の購入資金を援助してもらう時の非課税で見ています。
『どれを使えばいいか、一つに決めないといけないの?』と思う方もいますよね。実は、相手が違えば方法を組み合わせることもできます。例えば、配偶者にはおしどり贈与、孫には毎年の暦年贈与、という形です。
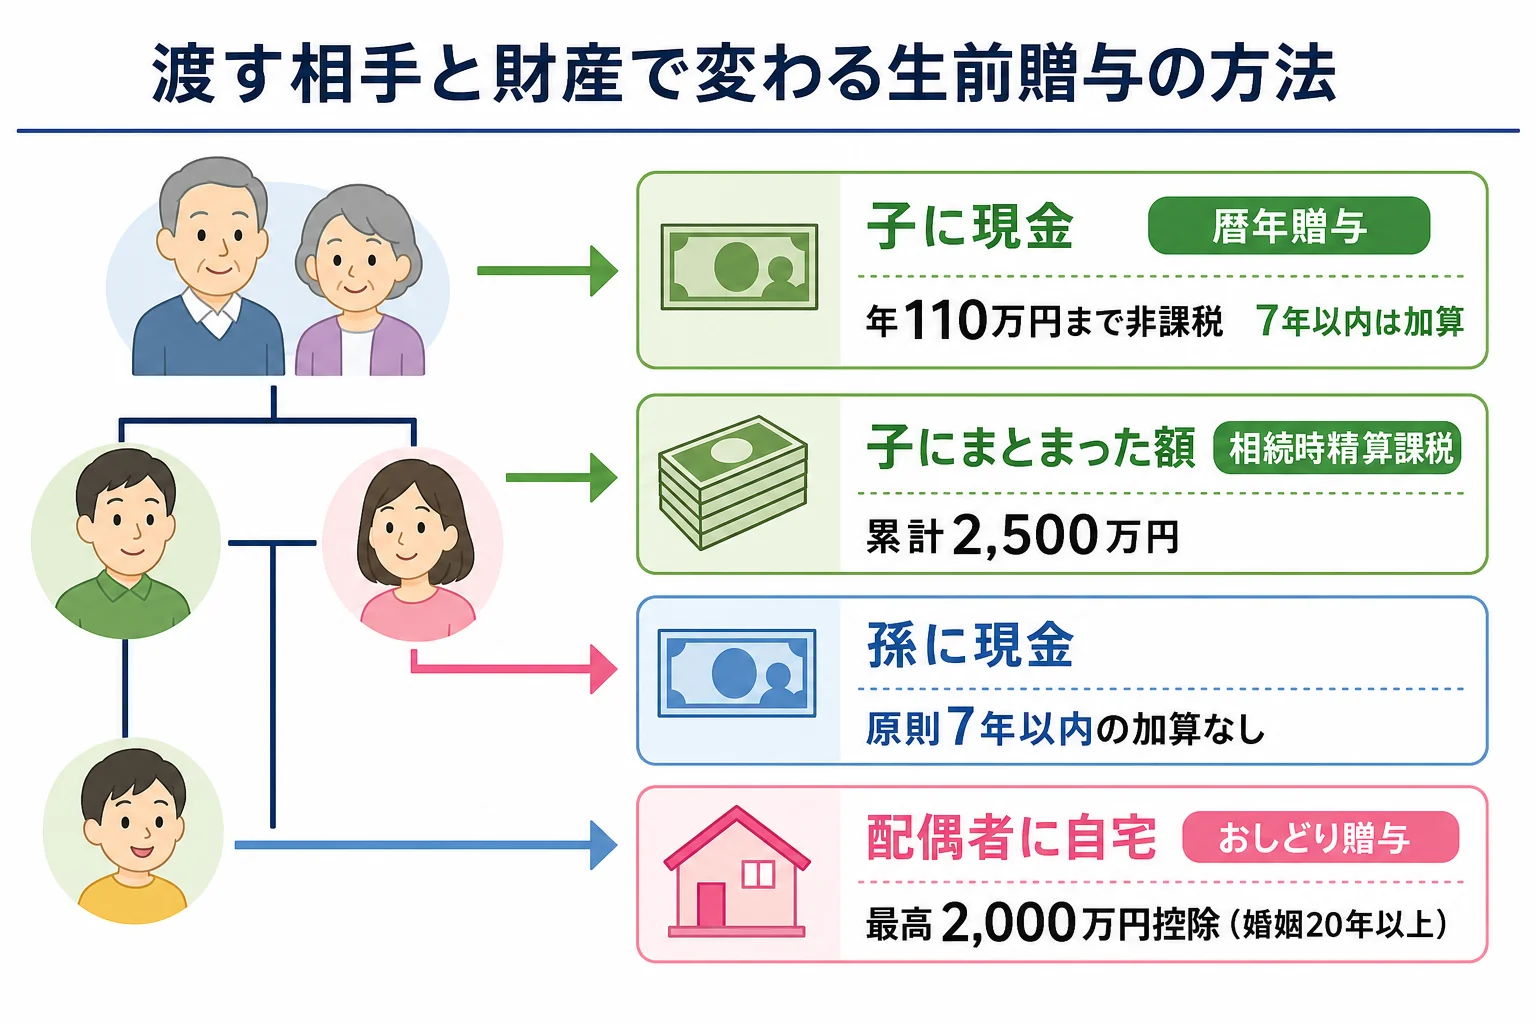
子に現金を渡すなら、どのやり方?
『毎年110万円までなら、何もしなくていいんでしょ?』と思いますよね。
確かに、受け取る人ごとに年110万円以下なら贈与税はかかりません。ただ、渡し方を間違えると、贈与ではなく親の預金(名義預金)と見られることがあるんです。
現金の渡し方の手順
- 渡す金額と時期を親子で話し合う
- 贈与契約書を作り、親子それぞれが署名する(毎年作る)
- 子が自分で管理している口座に振り込む
- 通帳と印鑑は子が管理する
- 年110万円を超えたら、翌年2月1日〜3月15日に子が申告する
現金の手渡しでも贈与はできます。ただ、後から「いつ、いくら渡したか」を示しにくいので、振込にしておく方が安心です。
「子ども名義の通帳を親が作って、ずっと親が持っていた」
「それだと、親の財産と見られてしまうんです」
こうしたケースはよくあります。子が自分で管理できる状態にしておきましょう。
毎年同じ額を約束すると注意
最初に「10年間、毎年100万円渡す」と約束していると、まとめて1,000万円を贈与したとみなされるおそれがあります。
毎年、その年ごとに契約書を作っておくのが基本です。
まとまった額なら相続時精算課税も
子に一度に大きく渡したい時は、相続時精算課税という方法もあります。60歳以上の父母・祖父母から18歳以上の子・孫への贈与が対象です。
累計2,500万円の特別控除があり、超えた部分は一律20%です。2024年1月1日以降は、年110万円の基礎控除も使えるようになりました。
ただ、一度選ぶと暦年課税には戻れません。向く家・向かない家は相続時精算課税を使うと得する家の判断で比べています。
孫に現金を渡すなら、どこが違う?
孫への生前贈与の大きな違いは、7年以内の贈与加算の対象外になりやすい点です。
加算の対象は、相続や遺贈で財産を取得した人です。孫が相続人でなく、遺言で財産をもらうこともなければ、原則として加算されません。
『じゃあ、孫に渡すのがいちばん得なの?』と思うかもしれません。ただ、孫を養子にしていたり、遺言で孫に財産を残したりすると、加算の対象になります。養子にした場合の注意は孫養子・嫁養子のデメリットで見ています。
| ケース | 7年以内の加算 | 理由・注意 |
|---|---|---|
| 孫に毎年110万円渡し、孫は相続で何も受け取らない | 原則なし | 孫は相続人ではない |
| 孫を養子にしている | あり | 養子は相続人として財産を取得する |
| 遺言で孫にも財産を残す | あり | 遺贈で財産を取得した人になる |
孫の学費を出したい場合は、教育資金の一括贈与の非課税(最大1,500万円)という制度もあります。適用期限は変わることがあるので、使う時に最新の状況を確かめてください。
必要な時にそのつど学校へ直接払う学費は、もともと贈与税がかかりません。
配偶者に家を渡すなら?
長く連れ添った夫婦なら、贈与税の配偶者控除(おしどり贈与)が使えます。
婚姻期間20年以上の夫婦の間で、住む家やその購入資金を贈与した場合、最高2,000万円を控除できます。基礎控除110万円と合わせて2,110万円までは贈与税がかかりません。
| ケース | おしどり贈与 | 理由・注意 |
|---|---|---|
| 婚姻期間25年、夫名義の自宅を妻に一部贈与 | 使える | 婚姻期間20年以上・居住用不動産 |
| 婚姻期間15年 | 使えない | 婚姻期間が20年に届いていない |
| 自宅でなく現金だけを渡す | 使えない | 住む家かその購入資金であることが条件 |
おしどり贈与で渡した分は、相続前の加算の対象外です。税額が0円でも申告が必要なので、忘れずに出しておきましょう。
ただ、配偶者はもともと相続の時に配偶者の税額軽減が使えます。わざわざ生前に渡す必要があるかは、家族全体で考えたいところです。
生前贈与は誰に頼む?
自分たちだけでも生前贈与はできます。ただ、渡すものによって頼む先が変わります。
- 贈与税の申告や、相続税まで見た試算は税理士
- 家や土地の名義を変える登記は司法書士
不動産を渡す場合や、精算課税・おしどり贈与を使う場合は、申告の手続きも増えます。家や土地も渡したい、相続税まで見て渡し方を決めたい。そんなケースは、税理士に相談しておくと手戻りを防げます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
生前贈与で現金を手渡ししても大丈夫ですか?
手渡しでも贈与はできますが、いつ、いくら渡したかを示しにくくなります。贈与契約書を作り、子が管理する口座へ振り込む方が、後から説明しやすくなります。
年110万円以下なら、申告や手続きは何も要りませんか?
受け取る人ごとに年110万円以下なら贈与税はかからず、申告も要りません。ただ、名義預金と見られないよう、贈与契約書を作り、通帳と印鑑は受け取った人が管理しておきましょう。
生命保険を使った生前贈与とは何ですか?
贈与した現金を保険料に充てるなど、生命保険と組み合わせて財産を渡す方法です。相続の時に相続人が受け取る死亡保険金には、500万円×法定相続人の数の非課税枠もあります。契約の形で税金の扱いが変わるので、税理士に確認を。
まとめ
- 生前贈与のやり方は、誰に何を渡すかで変わる
- 子に現金なら、贈与契約書を毎年作り、子が管理する口座へ振り込む
- 子への贈与は相続開始前7年以内の分が加算される。孫は原則対象外
- 財産1億円・子2人の家で、孫2人に年110万円ずつ10年渡すと相続税の総額は770万円から440万円に
- 婚姻期間20年以上の夫婦なら、自宅の贈与におしどり贈与が使える