当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から毎年お金をもらっている。あるいは、子や孫に少しずつ渡している。それでも「亡くなったら結局、相続税がかかるのでは」と気になっている方は多いですよね。
結論から言うと、生前贈与したお金に相続税がかかるかどうかは「誰に渡したか」と「亡くなる何年前に渡したか」で決まります。
この記事では、子に渡した場合と孫に渡した場合、亡くなる時期が違う場合で、相続財産に足されるかどうかと税額の差を計算して見ていきます。
生前贈与したお金、わが家の場合は相続税の対象になる?
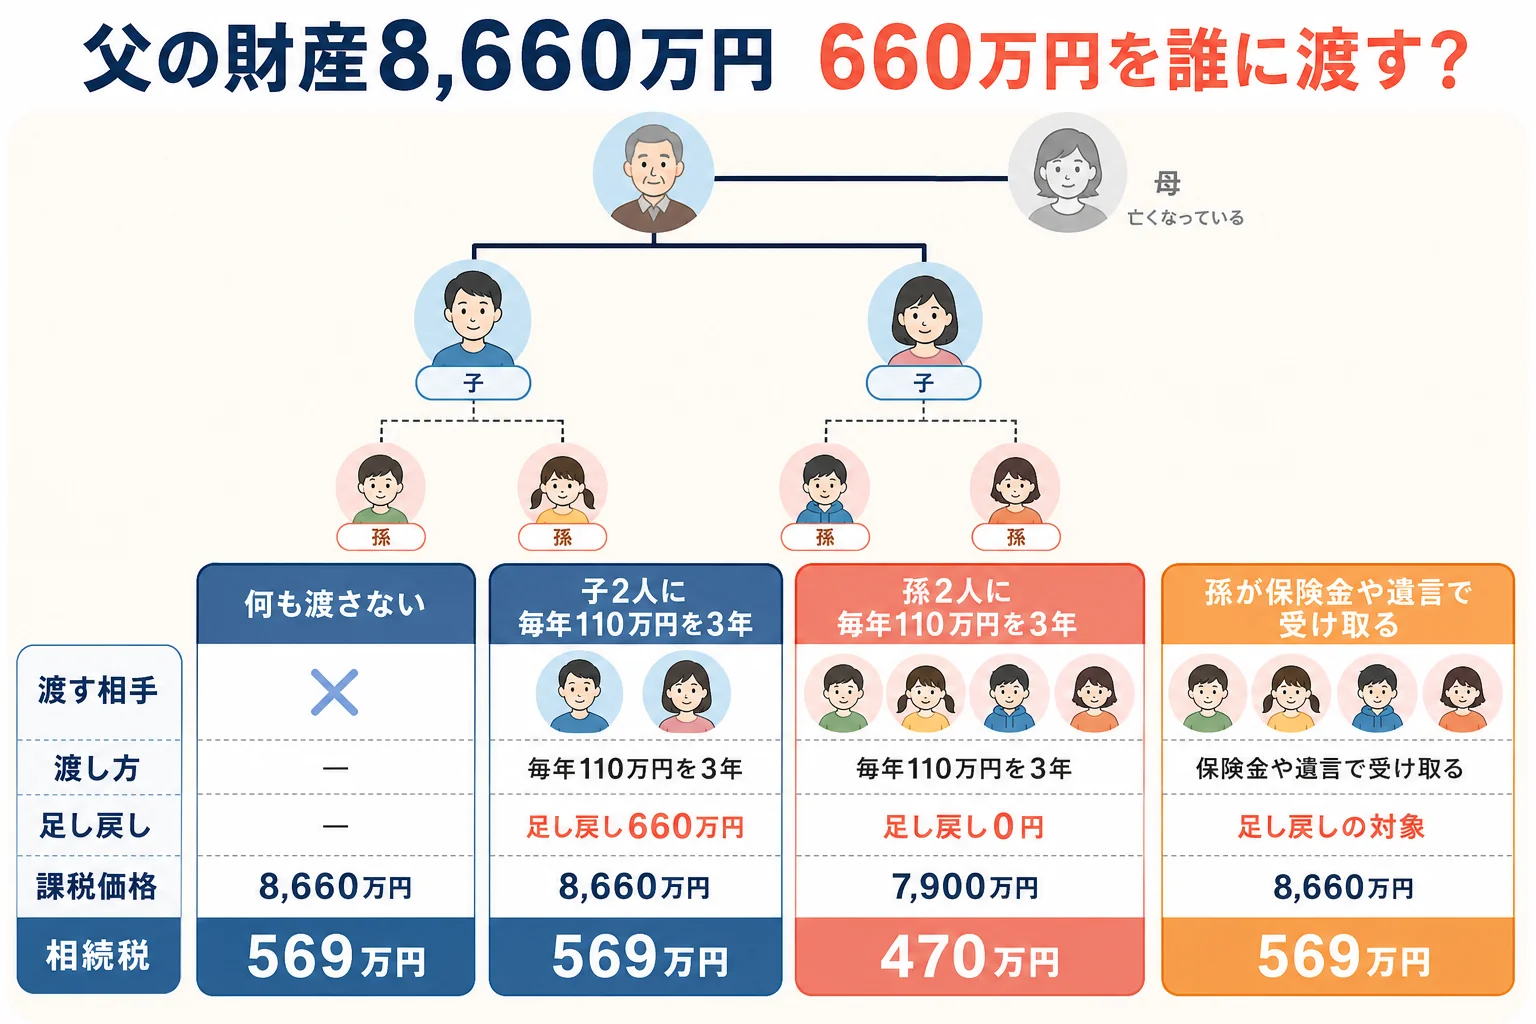
例えば、母がすでに亡くなっていて、父が子2人に毎年110万円ずつ3年間渡し、その後に亡くなったケースです。子は相続人なので、渡した660万円は相続財産に足し戻され、相続税は何も渡さなかった場合と同じ569万円です。同じ660万円を、遺言や保険金で何も受け取らない孫2人に渡していれば足し戻しはなく、相続税は470万円になります。
『毎年110万円までなら贈与税がかからないし、相続税も減るはず』と思っていた方もいるかもしれません。
実は、110万円以下で贈与税がかからなかったお金でも、相続税の計算では財産に戻されることがあるんです。これを「生前贈与加算」と呼びます。
足し戻されるかどうかは、次の2つで決まります。
- 受け取った人が、相続や遺贈(遺言・生命保険金など)で財産を取得したか
- 贈与が、亡くなった日からさかのぼって決められた期間(加算期間)の中か
この2つに当てはまる贈与は、相続財産と同じように課税価格に足されます。贈与の時に払った贈与税があれば、相続税から差し引けます。
子に渡した場合と孫に渡した場合で、何が変わる?
ここが大事なところです。生前贈与加算の対象は「相続人だから」ではなく、「相続や遺贈で財産を受け取った人だから」なんです。
だから、同じ金額を渡しても、相手によって結論が分かれます。
| ケース(贈与した相手) | 相続財産に足されるか | 理由・注意 |
|---|---|---|
| 子(相続人)に毎年110万円 | 加算期間内の分は足される | 相続で財産を受け取るため対象になる |
| 配偶者(相続人)に毎年110万円 | 加算期間内の分は足される | 配偶者も相続人なので同じ扱い |
| 孫に毎年110万円(遺言・保険金なし) | 原則として足されない | 相続や遺贈で何も受け取らない人は対象外 |
| 孫に毎年110万円+孫が死亡保険金を受け取る | 加算期間内の分は足される | 保険金は遺贈で取得したものとみなされる |
| 孫に毎年110万円+遺言で孫にも財産を遺す | 加算期間内の分は足される | 遺贈で財産を取得するため対象になる |
| 婚姻20年以上の配偶者に自宅を贈与(配偶者控除) | 控除した部分は足されない | 贈与税の申告が必要 |
『孫に渡せば安心なんだ』と思いますよね。ただ、孫を生命保険金の受取人にしていたり、遺言で孫に何かを遺したりすると、その孫も対象に入ってきます。
死亡保険金は、相続や遺贈で取得したものとみなされて相続税の対象になります(国税庁 No.4114 相続税の課税対象になる死亡保険金)。孫が受取人なら、贈与の足し戻しに加えて相続税の2割加算もかかります。
贈与から何年たてば相続財産に入らない?亡くなる時期で変わる
次に「いつ渡したか」です。2024年1月1日以降の贈与から、加算期間は従来の3年から7年に延びました。
ただし、いきなり7年になるわけではありません。2027年1月以降の相続から少しずつ伸び、2031年1月以降の相続で7年になります。
| 亡くなる時期 | さかのぼる期間 | 足し戻しの扱い |
|---|---|---|
| 2026年12月31日まで | 3年 | 3年以内の贈与を全額足す |
| 2027年1月〜2030年12月 | 2024年1月1日以降の贈与まで | 3年より前の分は合計100万円を引いて足す |
| 2031年1月以降 | 7年 | 直前3年は全額、それより前の4年分は合計100万円を引いて足す |
例えば、子に2024年から毎年4月に110万円ずつ渡し、2028年6月に亡くなったケースで考えてみます。2028年までに渡したのは5回、550万円です。
| 贈与した時期 | 贈与額 | 足し戻す額 |
|---|---|---|
| 2024年4月・2025年4月(3年より前) | 220万円 | 120万円 |
| 2026年4月〜2028年4月(3年以内) | 330万円 | 330万円 |
| 合計 | 550万円 | 450万円 |
『2028年なら3年分だけ見ればいい』と思いがちですよね。実は、2024年以降の贈与は全部が足し戻しの候補に入ってくるんです。
延長された4年分から引ける100万円は、贈与を受けた人ごとに計算します(国税庁 No.4161 贈与財産の加算と税額控除)。
『じゃあ、10年前の贈与はもう関係ない?』という疑問も出ますよね。暦年課税で渡した分なら、加算期間より前の贈与は相続財産に足されません。
一方で、相続時精算課税で渡した分は話が違います。年110万円の基礎控除を超えた部分は、何年前でも相続財産に足されます。詳しくは精算課税の110万円控除を毎年贈与のケースで比べた記事で計算しています。
子2人に毎年110万円を渡したケース、相続税はいくら変わる?
2024年から3年間渡して、2026年中に亡くなった場合
冒頭のケースを、計算の流れで見てみます。父の財産はもともと8,660万円。母はすでに亡くなっていて、相続人は子2人です。
基礎控除は3,000万円+600万円×2人で4,200万円です。
| ケース | 生前に渡した額 | 亡くなった時の財産 | 足し戻し | 課税価格 | 相続税の合計 |
|---|---|---|---|---|---|
| 何も渡さない | 0円 | 8,660万円 | 0円 | 8,660万円 | 569万円 |
| 子2人に毎年110万円を3年 | 660万円 | 8,000万円 | 660万円 | 8,660万円 | 569万円 |
| 孫2人に毎年110万円を3年 | 660万円 | 8,000万円 | 0円 | 8,000万円 | 470万円 |
子に渡したケースは、贈与税も相続税も増えません。ただ、相続税も1円も減っていないんです。
孫に渡したケースは、課税価格が660万円下がり、相続税は99万円少なくなります。孫が遺言や保険金で何も受け取らないことが前提です。
この場合、孫は相続で何も受け取らないので、孫に相続税はかかりません。孫の相続税が2割増しになる2割加算の話も出てこないんです。
計算の中身も見ておきますね。孫に渡したケースでは次のようになります。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 8,000万円 |
| 基礎控除(相続人2人) | 4,200万円 |
| 課税遺産総額 | 3,800万円 |
| 子1人分(法定相続分1/2) | 1,900万円 × 15% − 50万円 = 235万円 |
| 相続税の総額(2人分) | 470万円 |
7年間渡して、2031年以降に亡くなった場合
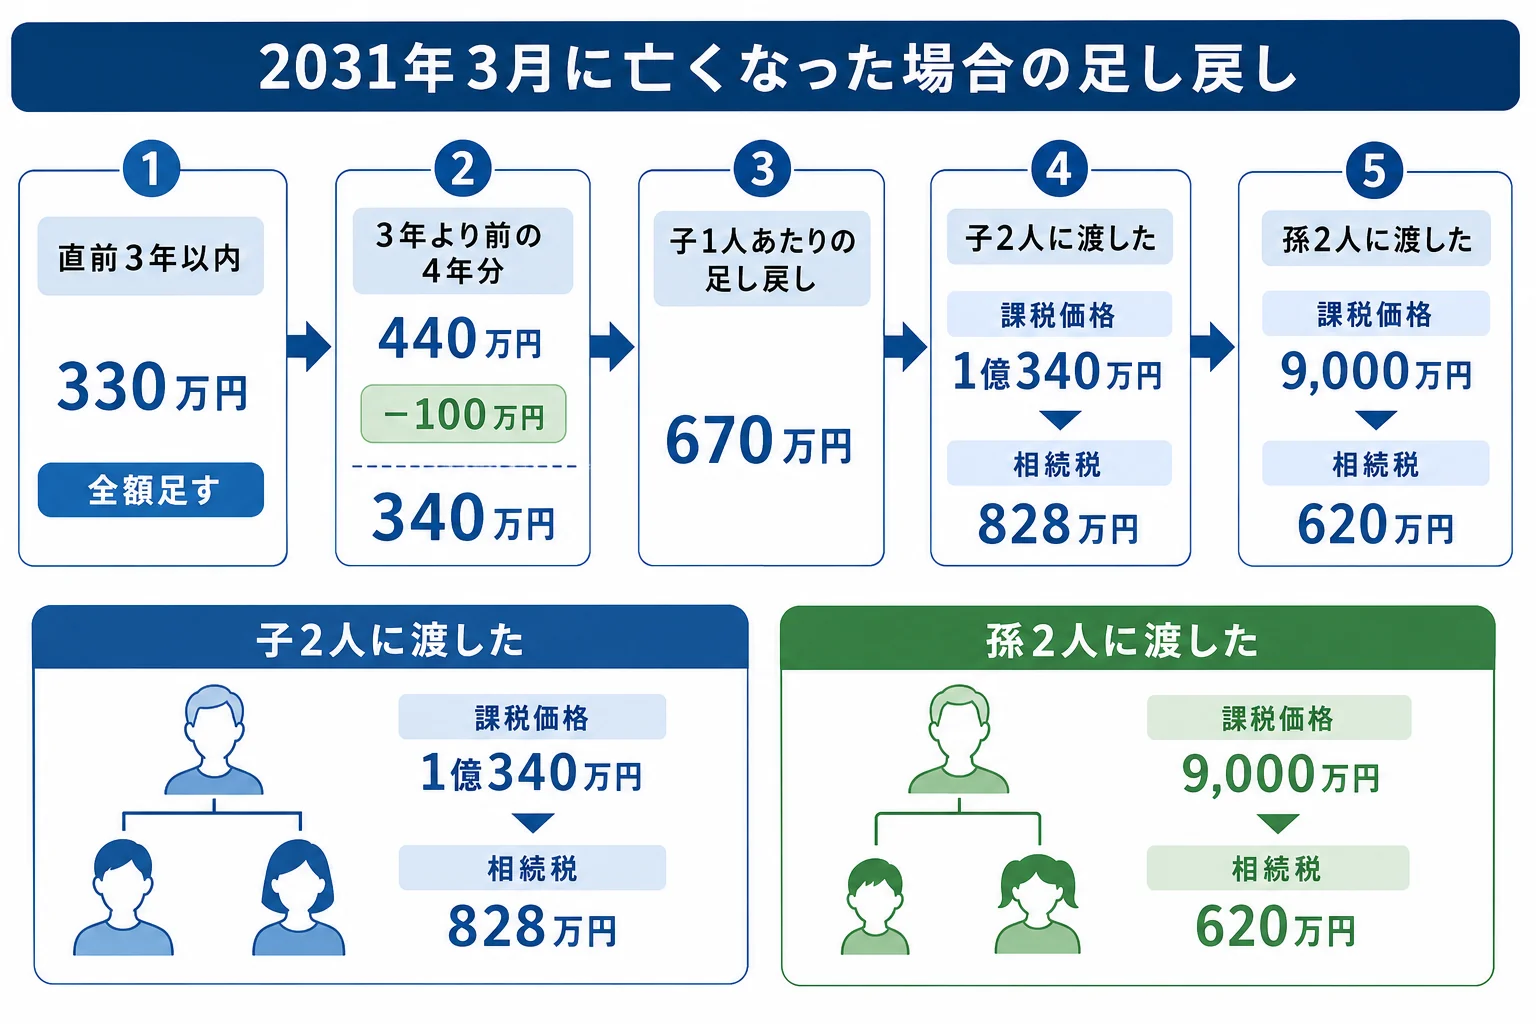
今度は、加算期間が7年になってからのケースです。例えば、父が子2人に2024年から2030年まで毎年4月に110万円ずつ渡し、2031年3月に亡くなったとします。
1人あたり7回、770万円を受け取っています。このうち直前3年の330万円は全額、それより前の4年分440万円は100万円を引いた340万円が足し戻されます。
| 子1人あたりの内訳 | 贈与額 | 足し戻す額 |
|---|---|---|
| 亡くなる前3年以内(3回分) | 330万円 | 330万円 |
| 3年より前の4年分(4回分) | 440万円 | 340万円 |
| 合計 | 770万円 | 670万円 |
父のもとに残った財産は9,000万円とします。相続人は子2人で、基礎控除は4,200万円です。
| ケース | 足し戻し(2人分) | 課税価格 | 相続税の合計 |
|---|---|---|---|
| 何も渡さない(財産1億540万円) | 0円 | 1億540万円 | 868万円 |
| 子2人に7年間渡した | 1,340万円 | 1億340万円 | 828万円 |
| 孫2人に7年間渡した(遺言・保険金なし) | 0円 | 9,000万円 | 620万円 |
子に渡したケースでも、100万円ずつ引かれる分だけ相続税は40万円下がります。とはいえ、孫に渡した場合の248万円減と比べると、効き方はかなり小さいですよね。
ここまでの数字は、子2人が法定相続分どおり半分ずつ取得した前提です。実際の分け方や、ほかの特例の使い方で税額は変わります。
自分の家の財産額で試したい方は、相続税の計算を自分でやる手順も参考にしてみてください。
相続税がかからない生前贈与はある?足し戻されない渡し方
『結局、子に渡しても意味がないの?』と感じた方もいると思います。そんなことはありません。
加算期間より前に渡した分は足されませんし、足されない仕組みもいくつかあります。
- 加算期間より前の暦年贈与:亡くなるより十分前から始めていれば、その分は相続財産に入らない
- 相続や遺贈で何も受け取らない孫などへの贈与:原則として足し戻しがない
- 相続時精算課税の年110万円の基礎控除:この部分は相続財産に足されない
- 婚姻20年以上の夫婦間の居住用不動産の贈与(配偶者控除):最高2,000万円の控除部分は足されない
どれも要件があります。例えば、配偶者控除は贈与税の申告をしていないと使えません。
精算課税は、一度選ぶとその親からの贈与は暦年課税に戻れません。どちらが向いているかは、財産の額と渡したい期間で変わります。精算課税を使うと得する家のケースで、財産別に判断しています。
生前贈与のデメリットは?渡し方で失敗しやすいところ
生前贈与には、相続税が減る以外の落とし穴もあるんです。よくあるのは次のようなケースです。
| 失敗しやすいケース | どうなるか | 注意 |
|---|---|---|
| 子名義の口座に入れて、通帳と印鑑は親が持っている | 名義預金として相続財産に入る | 受け取った人が自分で管理する |
| 「毎年100万円を10年間渡す」と最初に約束した | 定期贈与として一括の贈与とみなされるおそれ | 贈与契約書を毎年作る |
| 年110万円を超えて渡したのに申告していない | 贈与税の無申告になる | 翌年2月1日〜3月15日に申告する |
| 亡くなる直前にまとめて子に渡した | 加算期間内なので相続税は減らない | 早めに始める |
| 孫を保険金の受取人にしたうえで孫にも贈与した | 足し戻しと2割加算の両方がかかる | 受取人の決め方を見直す |
『家族の間で契約書なんて大げさ…』と思いますよね。ただ、渡した事実を残しておかないと、税務署から見れば親の財産のままと判断されやすいんです。
国税庁の発表では、令和6事務年度の相続税の実地調査9,512件のうち、申告漏れなどが見つかった割合は82.3%でした。家族名義の口座も、調べられる前提で準備しておきましょう。
- 受け取る人が、相続や遺贈(保険金・遺言)で財産を受け取る予定があるか
- 親が亡くなる時期の見通しと、加算期間の関係
- 通帳・印鑑・カードを受け取った人が自分で管理しているか
- 贈与契約書を毎年作っているか
- 年110万円を超えた年に贈与税の申告をしたか
生前贈与がどれくらい効くかは、もともとの財産額でも大きく変わります。遺産額ごとの対策の選び方は遺産5000万・1億・3億のケース別の相続税対策で見ています。
親の財産が基礎控除を大きく超えている、過去の贈与が何年分もある、家族名義の口座がある。こういう家は、相続が始まったら税理士に過去の贈与を洗い出してもらうと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
生前贈与したお金は相続財産になりますか?
相続や遺贈で財産を受け取った人への贈与で、加算期間内のものは相続税の課税価格に足されます。2026年12月31日までの相続なら3年、2031年1月以降の相続なら7年さかのぼります。
孫への生前贈与は相続税の対象になりますか?
孫が相続や遺贈で何も受け取らなければ、原則として足されません。ただし、孫が死亡保険金の受取人だったり、遺言で財産を受け取ったりすると、加算期間内の贈与は足されます。要件を満たすかは税理士に確認してみてください。
110万円以下の贈与でも相続税の計算に入るのですか?
はい。暦年課税で110万円以下の贈与税がかからなかった贈与でも、加算期間内なら金額にかかわらず足されます。2027年以降の相続で延長された部分だけは、受け取った人ごとに合計100万円を引いて足します。
生前贈与の時に払った贈与税はどうなりますか?
足し戻された贈与に対して払った贈与税は、その人の相続税から差し引けます。二重に税金を払う形にはなりません。
生命保険の保険金には贈与税と相続税のどちらがかかりますか?
亡くなった人が保険料を負担していて、受取人が死亡保険金を受け取った場合は相続税の対象です。契約者や保険料を払った人が違うと、かかる税金が変わることがあります。
まとめ
- 生前贈与が相続財産に足されるかは「誰に渡したか」と「何年前に渡したか」で決まる
- 子や配偶者など、相続や遺贈で財産を受け取る人への加算期間内の贈与は足される
- 加算期間は2024年1月1日以降の贈与から延び、2031年1月以降の相続で7年になる
- 延長された4年分は受け取った人ごとに合計100万円を引いて足す
- 遺言や保険金で何も受け取らない孫への贈与は、原則として足されない
- 名義預金・定期贈与・申告漏れに気をつけて、渡した記録を残しておく