当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が住んでいた実家を相続して、売るかどうか迷っている。『3000万円控除って、うちでも使えるの?』と気になっている方も多いはずです。
結論から言うと、相続した家を売る時の3000万円控除は、亡くなる直前に誰が住んでいたかで使えるかどうかが分かれます。この記事では、住んでいた人のケース別に、どの特例が使えるかを判定していきます。
相続した実家を売ったら、3000万円控除で税金は0円になる?
父が一人で住んでいた1981年5月31日以前に建てられた一戸建てを、相続した子1人が2,500万円で売るケースです。取得価格が分からなければ取得費は5%の125万円で、譲渡所得は2,375万円です。空き家の3000万円特別控除の要件を満たせば、譲渡所得は0円になります。
ここで出てくる3000万円控除は、相続税ではなく、家を売った時の所得税・住民税(譲渡所得)を軽くする特例です。『相続税が3000万円減る』という意味ではないんです。
相続した家を売る時に話に出る3000万円控除は、主に2つあります。
| 特例 | 使えるのはこんな人 | 控除額 |
|---|---|---|
| 被相続人の居住用財産(空き家)の特例 | 親が一人で住んでいた家を相続して売る人 | 3,000万円(相続人3人以上は1人2,000万円) |
| 居住用財産(マイホーム)の特例 | 相続した家に自分が住んでいて、その家を売る人 | 3,000万円 |
どちらを使うかは、売る家に誰が住んでいたかで決まります。親と同居していた子なら、空き家の特例ではなく自分のマイホームとしての特例を考えることになります。
相続した家の取得費は、親が買った時の価格を引き継ぎます。分からない時は売却代金の5%を取得費にできます(国税庁 No.3258 取得費が分からないとき)。
住んでいた人別に見ると、どの特例が使える?
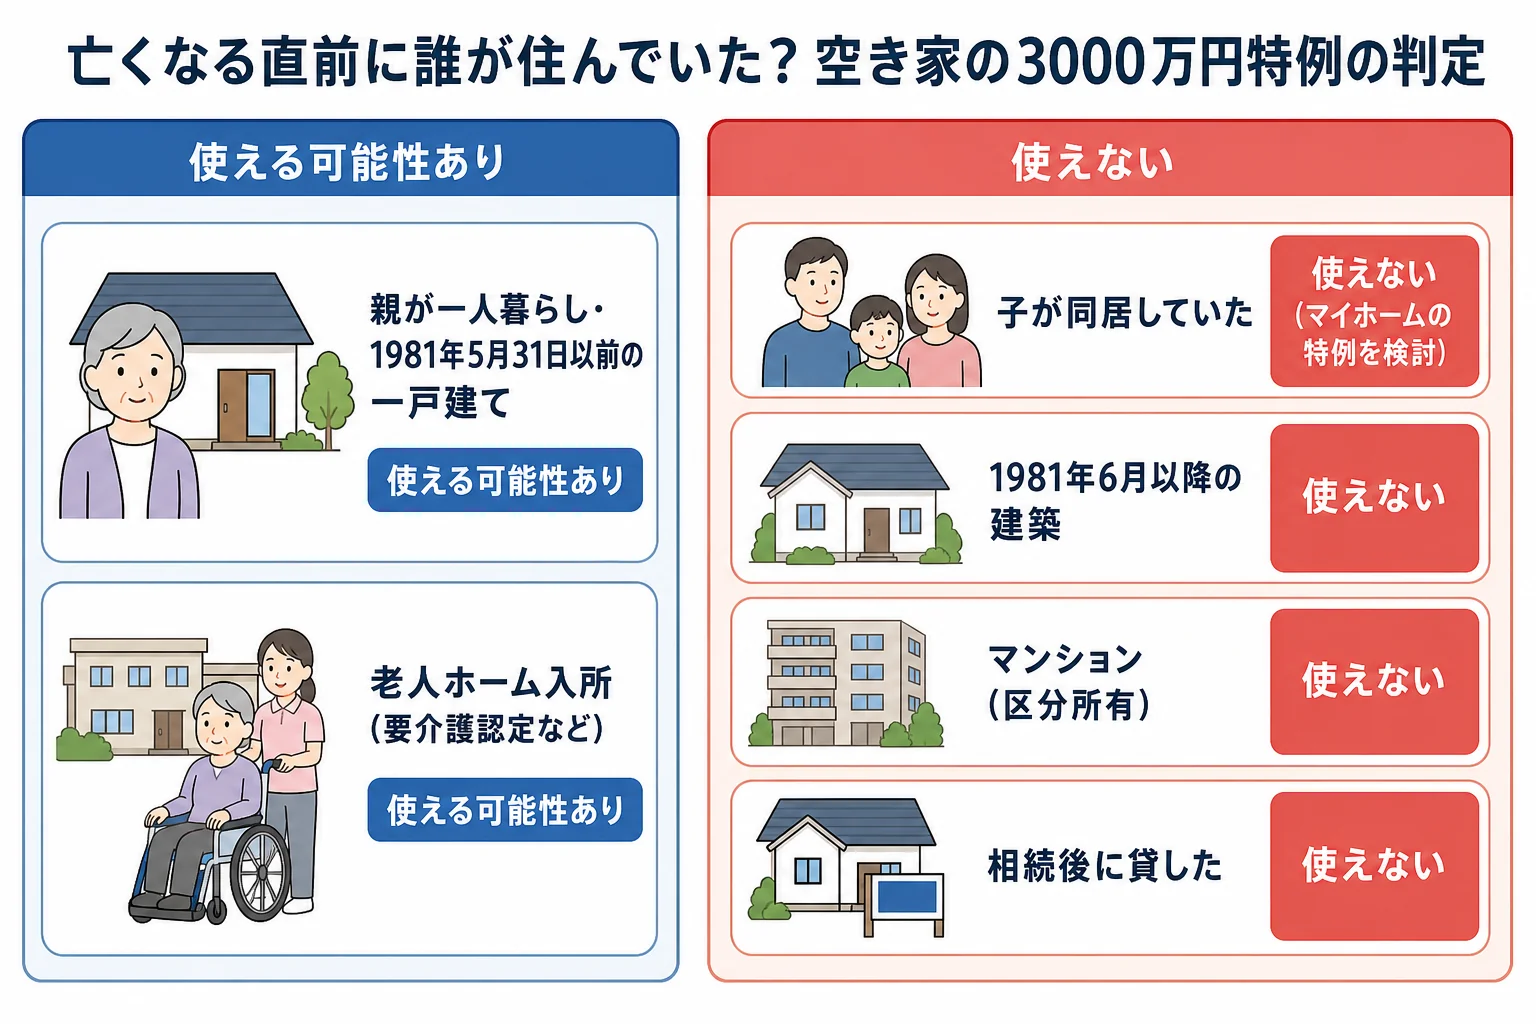
空き家の特例は、亡くなる直前に親以外の人が住んでいなかった家が対象です。住んでいた人のケースごとに判定すると、こうなります。
| ケース | 空き家の特例 | 理由・注意 |
|---|---|---|
| 親が一人暮らし、1981年5月31日以前の一戸建て | 使える可能性あり | 相続後に貸したり住んだりしていないこと |
| 親が要介護認定を受けて老人ホームに入所していた | 使える可能性あり | 入所後に家を貸したり、ほかの人が住んだりしていないこと |
| 子が親と同居していた | 使えない | 親以外に住んでいた人がいる。子が住んでいたならマイホームの特例を検討 |
| 1981年6月以降に建てられた家 | 使えない | 取得費加算の特例などを検討 |
| 親が住んでいたマンション | 使えない | 区分所有の建物は対象外 |
| 相続後に貸し出してから売った | 使えない | 相続から売るまで貸付・居住・事業に使っていないことが要件 |
『実家は古いけど、母が亡くなる前に兄が一時的に住んでいた』。こんなケースは、亡くなる直前に誰が住んでいたかを細かく確認することになります。
老人ホームに入所していたケースは、国税庁で要件がまとめられています(国税庁 No.3307 老人ホーム等に入所した場合)。要介護認定などを受けていたことが前提です。
「お母さん、最後の2年は施設だったけど大丈夫かな」
「入所してから家を誰にも貸してないなら、対象になるかもしれないよ」
どのケースでも、要件を満たすかは税理士に確認しておきましょう。
空き家の特例を使う時の要件は?
空き家の特例は、家の条件と売り方の条件の両方を満たす必要があります。国税庁の案内(No.3306 被相続人の居住用財産(空き家)を売ったときの特例)をもとに、確認しておきたい項目を並べます。
- 1981年(昭和56年)5月31日以前に建てられた家で、区分所有の建物でない
- 亡くなる直前に、親以外に住んでいた人がいない
- 相続から売るまで、事業・貸付・居住に使っていない
- 相続開始から3年を経過する日の属する年の12月31日までに売る
- 2027年12月31日までの売却で、売却代金が1億円以下
- 耐震基準を満たす改修か、家の取り壊しをする(売った翌年2月15日までに買主が行う場合も対象)
- 親子や夫婦など特別の関係がある人に売っていない
- 市区町村で被相続人居住用家屋等確認書を取得する
ここが大事なところです。空き家の特例は、相続財産の取得費加算の特例とは一緒に使えません。相続税を納めた家庭では、どちらが有利か比べてから選ぶことになります。
期限も見落としやすいですよね。例えば2025年中に亡くなった親の家なら、売却期限は2028年12月31日ですが、特例自体が2027年12月31日までの売却に限られています。
相続人が3人いると控除額はどう変わる?
2024年1月1日以降の売却では、空き家を相続した人が3人以上いると、控除額は1人2,000万円になります。
同じ家を9,000万円で売り、取得価格が分からないケースで比べてみます。売るための仲介手数料などの費用は省いて計算しています。
| ケース | 1人あたりの売却代金 | 取得費(5%) | 1人あたりの譲渡所得 | 控除額 | 控除後の譲渡所得 |
|---|---|---|---|---|---|
| 子1人で相続 | 9,000万円 | 450万円 | 8,550万円 | 3,000万円 | 5,550万円 |
| 子3人で3分の1ずつ相続 | 3,000万円 | 150万円 | 2,850万円 | 1人2,000万円 | 1人850万円 |
3人で相続したケースでも、1人ずつ控除が使えるので、3人合計で6,000万円が差し引かれます。子1人のケースより、控除後の譲渡所得の合計は小さくなっています。
『相続人が多いと、損になるの?』と心配になる方もいますよね。ただ、相続人が3人以上でも控除がなくなるわけではありません。
相続人の人数は、相続税の基礎控除にも関わります。人数ごとの金額は相続人の人数別の基礎控除の早見表で確認できます。
実家が古くて耐震改修か取り壊しかを決める必要がある、相続人が複数いる、相続税も納めていて取得費加算と比べたい。こんなケースは特例の選び方で手取りが変わるので、税理士に相談すると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
株など不動産以外を売る時の取得費の考え方は、相続した株式を売った時の税金の計算例でも紹介しています。
よくある質問
相続税の申告で3000万円控除は使えますか?
使えません。ここで紹介した3000万円控除は、相続した家を売った時の所得税・住民税(譲渡所得)を軽くする特例です。相続税には基礎控除や小規模宅地等の特例など、別の仕組みがあります。
空き家の特例と取得費加算は併用できますか?
併用できません。空き家の特例は、相続財産の取得費加算の特例などほかの特例を受けていないことが要件です。相続税を納めた場合は、どちらが有利か比べて選びます。
親が老人ホームに入っていた家でも空き家の特例は使えますか?
要介護認定などを受けて老人ホーム等に入所していて、入所後に家を貸したりほかの人が住んだりしていなければ、対象になる可能性があります。要件を満たすかは税理士に確認してください。
まとめ
- 相続した家を売る時の3000万円控除は、相続税ではなく譲渡所得の特例
- 親が一人で住んでいた古い一戸建てなら空き家の特例、子が住んでいた家ならマイホームの特例を検討
- 空き家の特例は1981年5月31日以前の建築・区分所有でない・売却代金1億円以下などが要件
- 2024年1月1日以降の売却で相続人3人以上なら、控除は1人2,000万円
- 空き家の特例と取得費加算の特例は併用できない