当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
亡くなった家族の死亡保険金を受け取ることになった。『保険金にも相続税がかかるの?500万×法定相続人って、うちだといくら?』と調べている方も多いはずです。
結論から言うと、相続人が受け取った死亡保険金は「500万円×法定相続人の数」までが非課税です。この記事では、家族構成ごとに非課税になる金額と、数え方で迷いやすいケースを見ていきます。
うちの家族だと、保険金の非課税枠はいくら?
夫が亡くなり、妻と子2人が相続人なら、法定相続人は3人です。死亡保険金は500万円×3人=1,500万円まで相続税がかかりません。子1人だけが相続人なら500万円、妻と子1人なら1,000万円です。
非課税枠は、受け取った人の数ではなく法定相続人の数で決まります。保険金を受け取ったのが妻1人だけでも、相続人が3人いれば1,500万円まで非課税です。
家族構成ごとの非課税枠をまとめると、こうなります。
| 家族構成のケース | 法定相続人の数 | 保険金の非課税枠 | 理由・注意 |
|---|---|---|---|
| 子1人だけ | 1人 | 500万円 | 配偶者が先に亡くなっているケースなど |
| 配偶者だけ(子・親・兄弟姉妹なし) | 1人 | 500万円 | 配偶者は常に相続人 |
| 配偶者と子1人 | 2人 | 1,000万円 | |
| 配偶者と子2人 | 3人 | 1,500万円 | |
| 配偶者と子3人 | 4人 | 2,000万円 | |
| 配偶者と親2人(子なし) | 3人 | 1,500万円 | 子がいないと父母が相続人 |
| 実子1人と養子2人 | 2人 | 1,000万円 | 実子がいると養子は1人まで |
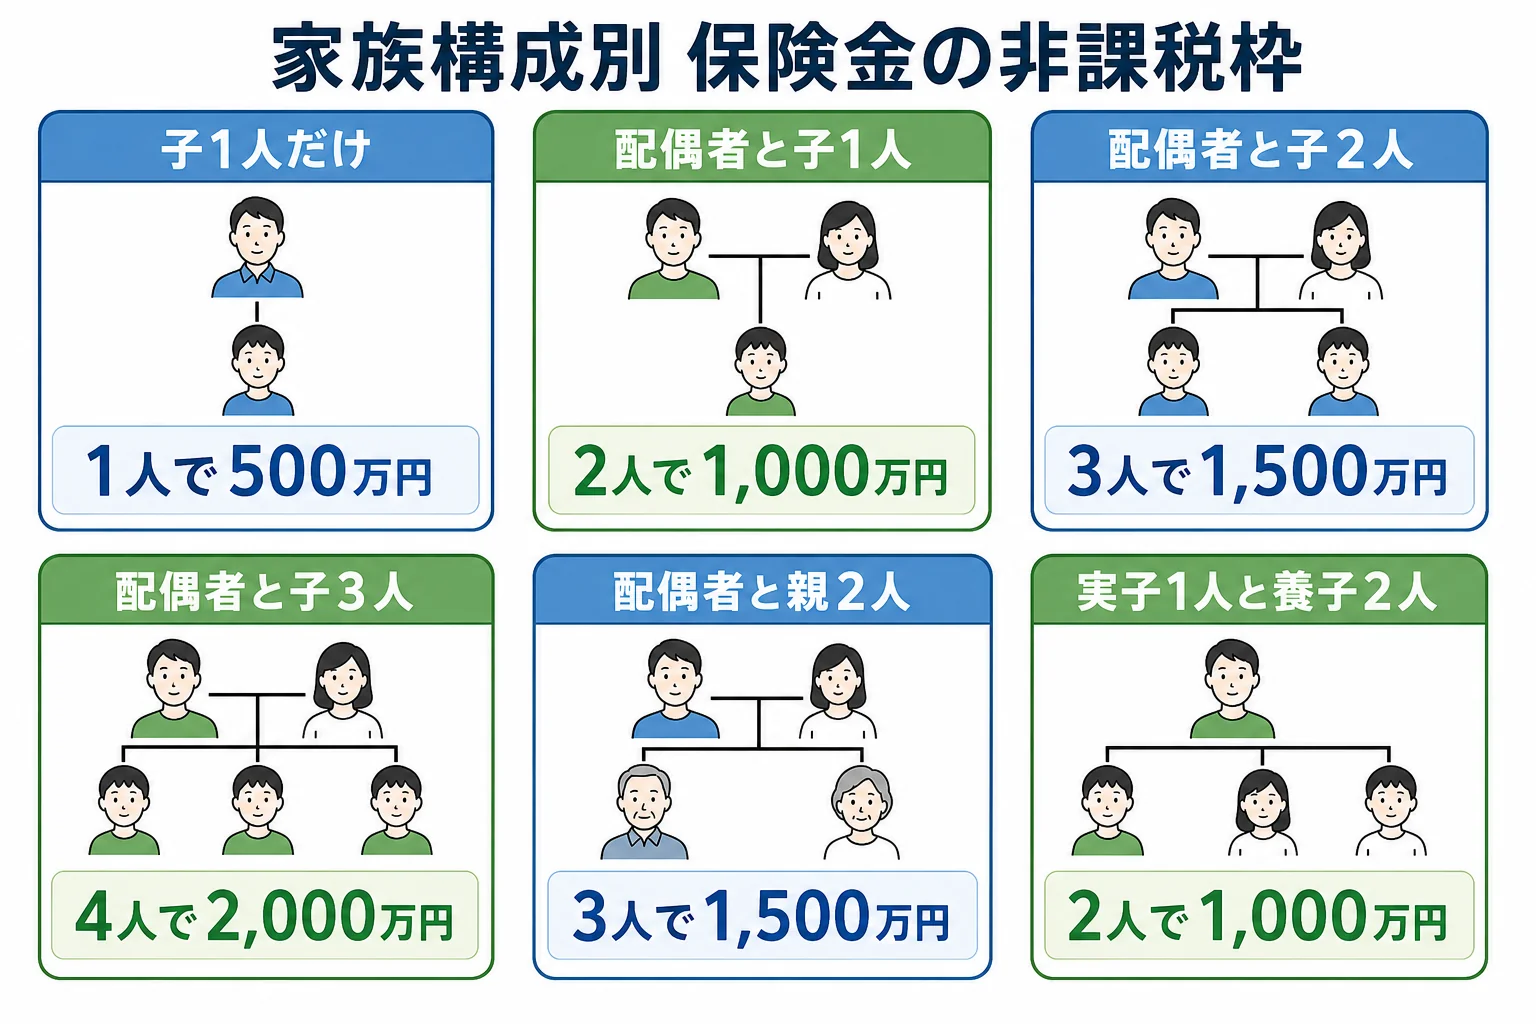
例えば、子がいない夫婦で夫が亡くなり、夫の両親が健在なら、相続人は妻と両親の3人です。この場合も1,500万円まで非課税になります。
相続放棄した人や養子がいる時は、どう数える?
ここが迷いやすいところです。法定相続人の数え方には、いくつか決まりがあります。
『兄が相続放棄したから、相続人は1人減るのでは?』と考える方もいますよね。実は、非課税枠を計算する時は、相続放棄した人も法定相続人の数に入れます。
- 相続放棄した人も人数に入れる
- 養子は、実子がいれば1人まで、実子がいなければ2人まで数える
- 子が先に亡くなっていて孫が代わりに相続人(代襲相続)になる時は、その孫を数える
- 内縁の配偶者は相続人ではないので数えない
ただし、人数に入れることと、その人が枠を使えることは別の話です。非課税枠が使えるのは、相続人が受け取った保険金だけなんです。
なので、相続放棄した人が受取人になっていた保険金は、受け取ること自体はできますが、非課税枠は使えません。相続人ではない孫が受取人の場合も同じで、さらに相続税が2割加算されます。
「父の保険、受取人が孫になってたんだけど、非課税になるよね?」
「孫は相続人じゃないから、枠は使えないみたい。しかも2割増しだって」
受取人が誰になっているかは、保険証券で確認しておきましょう。
同じ保険金でも、家族構成で相続税はどう変わる?
非課税枠が変わると、相続税の額も変わります。ここでは、預金や不動産が5,000万円、死亡保険金が1,500万円あったケースで比べてみます。
保険金のうち非課税枠を超えた分だけを遺産に足して、残りは法定相続分どおりに分けた前提で計算しました。
| 家族構成のケース | 非課税枠 | 課税価格の合計 | 基礎控除 | 納付税額の合計 |
|---|---|---|---|---|
| 配偶者と子2人 | 1,500万円 | 5,000万円 | 4,800万円 | 10万円 |
| 配偶者と子1人 | 1,000万円 | 5,500万円 | 4,200万円 | 65万円 |
| 子1人だけ | 500万円 | 6,000万円 | 3,600万円 | 310万円 |
配偶者と子2人のケースでは、相続税の総額20万円のうち、妻の分は配偶者の税額軽減で0円です。子2人が5万円ずつ納めます。
同じ金額を受け取っても、子1人だけのケースは310万円になります。非課税枠も基礎控除も相続人の数で決まるので、人数が少ないほど負担が重くなるわけです。
もう1つ、預金4,000万円と死亡保険金1,000万円を子1人が受け取るケースも見てみます。非課税枠500万円を引くと課税価格は4,500万円で、相続税は90万円です。
仮に同じ1,000万円が保険金ではなく預金だったら、課税価格は5,000万円で160万円になります。保険で受け取ったことで70万円下がった計算です。
『それなら、保険はたくさん入っておくほど得なの?』と思うかもしれません。ただ、非課税になるのは枠の金額までで、超えた分は普通の遺産と同じく課税されます。
保険金を含めた全体の試算は相続税を自分で試算する手順で、子1人のケースは子1人が遺産3000万円を相続するケースでも詳しく見られます。
受取人が相続人でない、相続放棄をする人がいる、保険金と土地を合わせると基礎控除を超えそう。こんなケースは計算の前提が崩れやすいので、税理士に確認しながら進めると安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
死亡保険金を受け取ったら、相続税の申告は必要ですか?
非課税枠を引いた後の保険金と、ほかの遺産を合わせた課税価格が基礎控除以下なら、相続税の申告は不要です。基礎控除を超える場合は、亡くなった日の翌日から10か月以内に申告します。
死亡退職金にも同じ非課税枠がありますか?
あります。死亡退職金にも、保険金とは別に500万円×法定相続人の数の非課税枠があります。配偶者と子2人なら、保険金で1,500万円、退職金で1,500万円がそれぞれ非課税です。
相続放棄しても死亡保険金はもらえますか?
受取人に指定されていれば、保険金は受取人自身の財産なので受け取れます。ただし、相続人ではなくなるため、生命保険金の非課税枠は使えません。
まとめ
- 死亡保険金の非課税枠は500万円×法定相続人の数
- 配偶者と子2人なら1,500万円、配偶者と子1人なら1,000万円、子1人なら500万円
- 相続放棄した人も人数に入れ、養子は実子がいれば1人まで数える
- 非課税枠が使えるのは相続人が受け取った分だけで、孫や放棄した人の受取分は対象外
- 同じ保険金でも、相続人が少ないほど相続税は重くなる