当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
会社の株式や不動産を合わせると、親の財産が10億円、20億円になる。そんな家庭では『20億円の相続税はいくらになるのか』が大きな心配ごとですよね。
結論から言うと、20億円を子だけで相続すると、遺産の半分近くが相続税になります。この記事では、10億円と20億円の税額を家族の形ごとに並べ、負担が変わる理由を見ていきます。
20億円を妻と子2人で相続したら、税額はいくら?
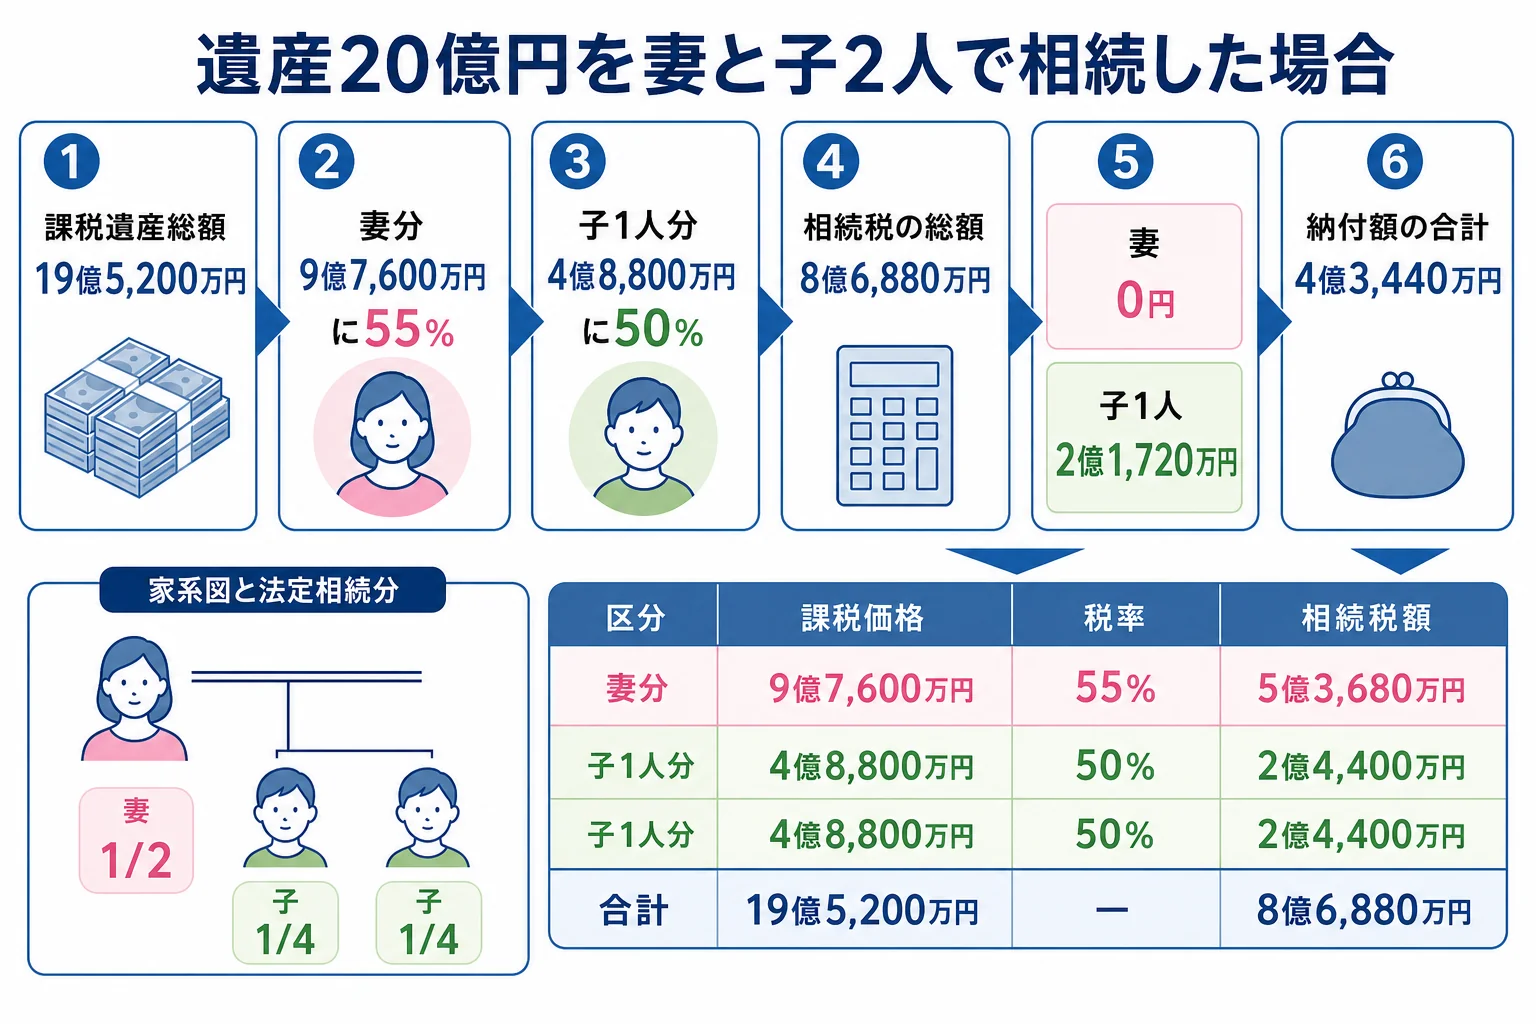
夫が亡くなり、遺産20億円を妻と子2人が法定相続分どおりに相続すると、相続税の総額は8億6,880万円です。妻は配偶者の税額軽減で0円になり、納付額は子2人の合計4億3,440万円(1人2億1,720万円)です。
例えば、自社株と賃貸ビル、自宅、金融資産を合わせた課税価格が20億円のケースです。計算の流れをすべて並べます。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 20億円 |
| 基礎控除(相続人3人) | 4,800万円 |
| 課税遺産総額 | 19億5,200万円 |
| 妻の法定相続分(1/2)で分けた額 | 9億7,600万円 |
| 妻分の税額(55%−7,200万円) | 4億6,480万円 |
| 子1人の法定相続分(1/4)で分けた額 | 4億8,800万円 |
| 子1人分の税額(50%−4,200万円) | 2億200万円 |
| 相続税の総額 | 8億6,880万円 |
| 妻の納付額(10億円を取得) | 0円 |
| 子1人の納付額(5億円を取得) | 2億1,720万円 |
| 納付額の合計 | 4億3,440万円 |
基礎控除は4,800万円なので、20億円の規模になるとほとんど差がありません。税額を決めるのは、ほぼ税率と分け方です。
『妻の分が0円なら、かなり抑えられているのでは?』と思いますよね。ただ、子1人で2億円を超える額を、10か月以内に現金で納めることになるんです。
10億円と20億円、家族の形でどれだけ違う?
次は、10億円と20億円の相続税を家族構成ごとに比べた表です。配偶者がいる場合は、妻が法定相続分(1/2)を取得し、残りを子で均等に分けたものとして計算しています。
| 家族の形 | 遺産10億円の納付額 | 遺産20億円の納付額 |
|---|---|---|
| 配偶者と子1人 | 1億9,750万円 | 4億6,645万円 |
| 配偶者と子2人 | 1億7,810万円 | 4億3,440万円 |
| 配偶者と子3人 | 1億6,634万9,400円 | 4億1,182万4,700円 |
| 子1人 | 4億5,820万円 | 10億820万円 |
| 子2人 | 3億9,500万円 | 9億3,290万円 |
| 子3人 | 3億4,999万9,500円 | 8億5,759万8,900円 |
20億円を子1人で相続すると、相続税は10億820万円です。受け取った財産の半分を超える額を納めることになります。
一方で、配偶者と子2人なら4億3,440万円です。子2人だけで相続する9億3,290万円と比べると、4億9,850万円の差が出るんです。
最高税率55%がかかるのはどんなケース?
相続税の税率は、法定相続分で分けた後の1人分の金額で決まります。この金額が6億円を超えた部分に、最高税率の55%がかかります。
| ケース | 1人分の金額(法定相続分で分けた額) | かかる税率 |
|---|---|---|
| 10億円を子1人で相続 | 9億6,400万円 | 55%(6億円超) |
| 10億円を子2人で相続 | 4億7,900万円 | 50%(3億円超6億円以下) |
| 20億円を子2人で相続 | 9億7,900万円 | 55%(6億円超) |
| 20億円を妻と子2人で相続 | 妻9億7,600万円・子4億8,800万円 | 妻55%・子50% |
10億円でも子1人だと最高税率に届きます。逆に20億円でも、相続人が多ければ一部の人だけが55%で済むことも。
計算の流れをほかの金額で確かめたい時は、5億円の相続税の人数別計算も参考にしてみてください。
妻の取り分で、20億円の税額はどう変わる?
配偶者の税額軽減で0円になるのは、妻の取得が1億6,000万円か法定相続分のどちらか多い金額までです。20億円なら法定相続分の10億円までが0円の枠です。
同じ20億円・妻と子2人で、取り方を変えて比べてみます。
| 取り方のケース | 妻の納付額 | 子1人の納付額 | 納付額の合計 |
|---|---|---|---|
| 子2人が半分ずつ全部を相続(妻は0円取得) | 0円 | 4億3,440万円 | 8億6,880万円 |
| 妻が1億6,000万円、子が各9億2,000万円 | 0円 | 3億9,964万8,000円 | 7億9,929万6,000円 |
| 法定相続分どおり(妻10億円) | 0円 | 2億1,720万円 | 4億3,440万円 |
| 妻が7割(14億円)、子が各3億円 | 1億7,376万円 | 1億3,032万円 | 4億3,440万円 |
妻が法定相続分を超えて受け取ると、超えた分には税金がかかります。この例では、妻が5割でも7割でも合計は同じ4億3,440万円です。
『だったら一次相続は妻に寄せた方が得?』と考える方もいるはずです。ただ、妻が受け取った財産は、妻が亡くなった時の二次相続でもう一度課税されます。
「母さんに多めに渡しておけば、今回の税金は減るよね」
「次の相続で、自分たちが最高税率で払うことになるかもしれないよ」
20億円の規模では、二次相続でも最高税率に届く可能性があります。一次と二次の合計で見比べる考え方は、二次相続の相続税早見表で詳しく計算しています。
数億円単位の相続税は、どうやって払う?
相続税は、亡くなったことを知った日の翌日から10か月以内に、原則として現金一括で納めます。現金が足りない時は延納(分割払い・利子税あり)や、延納でも難しい場合の物納という制度があります。
財産の多くが自社株や不動産だと、納税資金が足りなくなるケースが多いですよね。物件を売って現金をつくる時は、申告期限の翌日から3年以内の売却なら取得費加算の特例も使えます。
税務調査にも目を向けておきましょう。国税庁の「令和6事務年度における相続税の調査等の状況」では、実地調査9,512件のうち申告漏れなどが見つかった割合は82.3%、1件当たりの追徴税額は867万円でした。
財産が多い家庭ほど、申告書に添える資料も増えます。不動産が何か所もあると、土地ごとに路線価や倍率で評価する手間がかかるんです。
- 非上場株式の評価方法(類似業種比準方式・純資産価額方式・配当還元方式)のどれを使うか
- 賃貸不動産の評価(貸家建付地・貸家)と、貸付事業用宅地等の特例が使えるか
- 納税資金を10か月以内に用意できるか、延納・物納が必要か
- 家族名義の預金(名義預金)や、相続財産に加算される生前贈与がないか
- 二次相続まで含めて、妻の取り分をどうするか
自社株や複数の不動産がある、海外の財産がある、二次相続まで見て分け方を決めたい。こうしたケースは評価の判断で税額が大きく動くので、大型の相続税申告に慣れた税理士に任せると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
10億円の相続税はいくらですか?
子2人だけで相続すると合計3億9,500万円です。配偶者と子2人が法定相続分どおりに相続すれば、妻が0円になり合計1億7,810万円です。
相続税の最高税率は何%ですか?
55%です。法定相続分で分けた1人分の金額が6億円を超える部分にかかります。
20億円の相続税を現金で払えない時はどうなりますか?
延納(分割払い)や物納の制度があります。ただし条件があり、延納には利子税がかかります。どの方法が合うかは早めに税理士に相談してみてください。
まとめ
- 20億円を妻と子2人で法定相続分どおりに相続すると、納付額は4億3,440万円
- 子2人だけなら9億3,290万円、子1人なら10億820万円になる
- 1人分の金額が6億円を超える部分には最高税率55%がかかる
- 妻が法定相続分を超えて受け取っても、一次相続の合計は変わらない
- 納税資金と二次相続の両方を見て分け方を決める