当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から預金や家を相続した。『相続したお金って、来年の確定申告で申告しないといけないの?』と気になっている方も多いはずです。
結論から言うと、相続で受け取った財産そのものは所得税の対象外なので、相続しただけなら確定申告は要りません。この記事では、相続のあとに確定申告が必要になるケースと不要なケースを、収入の種類ごとに見ていきます。
相続しただけなら確定申告はいらない?
預金500万円や実家を相続しただけなら、所得税の確定申告は不要です。相続財産には所得税がかからず、かかるのは相続税だけだからです。確定申告が必要になるのは、相続したアパートの家賃を受け取った、相続した土地や株を売って利益が出た、といった「相続の後に所得が生まれた」ケースです。
所得税法では、相続や遺贈で取得したものには所得税を課さないと決められています。なので、100万円でも1,000万円でも、相続した金額そのものを確定申告に書くことはありません。
ここで混同しやすいのが、「相続税の申告」と「所得税の確定申告」です。名前は似ていますが、まったく別の手続きなんです。
| 手続き | 対象 | 期限 | 出す先 |
|---|---|---|---|
| 相続税の申告 | 相続した財産(基礎控除を超える場合) | 知った日の翌日から10か月以内 | 亡くなった人の住所地の税務署 |
| 準確定申告 | 亡くなった人のその年の所得 | 知った日の翌日から4か月以内 | 亡くなった人の納税地の税務署 |
| 確定申告 | 相続した人自身の所得 | 翌年2月16日から3月15日 | 相続した人の住所地の税務署 |
『相続税を払ったから、確定申告もしないといけないのでは?』と思う方もいますよね。相続税を納めたことだけを理由に、確定申告が必要になることはありません。
相続税の申告が要るかどうかは相続税申告のケース別手順で判定できます。
収入の種類別:確定申告がいるケース・いらないケース
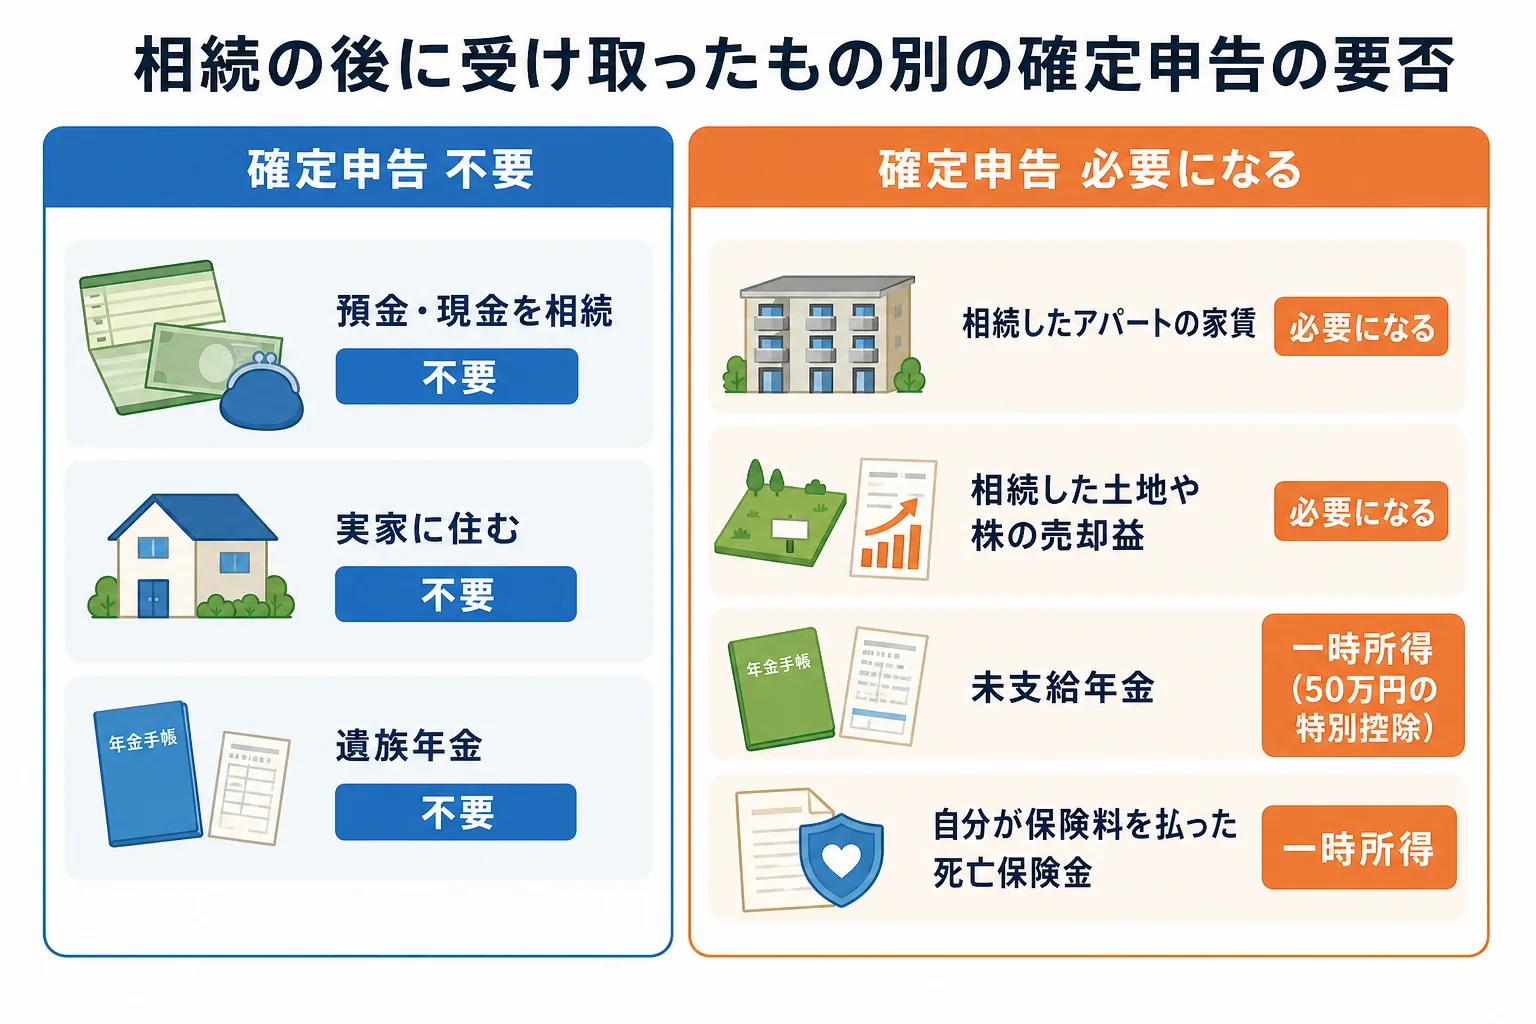
相続の後に何を受け取ったかで、要否が分かれます。よくあるケースを並べました。
| ケース | 確定申告 | 理由・注意 |
|---|---|---|
| 預金・現金を相続した | 不要 | 相続財産に所得税はかからない |
| 実家を相続して住んでいる | 不要 | 住むだけでは所得は生まれない |
| 相続したアパートの家賃を受け取った | 必要になる | 相続した後の家賃は相続人の不動産所得 |
| 相続した土地や株を売って利益が出た | 必要になる | 譲渡所得として申告する |
| 遺族年金を受け取った | 不要 | 所得税がかからない |
| 未支給年金を受け取った | 一時所得の対象 | ほかの一時所得と合わせて50万円の控除を超えるかで変わる |
| 親が保険料を払っていた死亡保険金 | 不要 | 相続税の対象 |
| 自分が保険料を払っていた死亡保険金 | 必要になることがある | 一時所得として所得税の対象 |
ただし、会社員で給与を1か所から受けていて、給与以外の所得が20万円以下なら、確定申告をしなくてよい場合があります。公的年金の収入が400万円以下で、年金以外の所得が20万円以下の方も同じです。
自分がどちらに当たるかは、ほかの所得も合わせて判断します。迷ったら税務署か税理士に確認しておきましょう。
相続したアパートの家賃を受け取ったケース
アパートや貸家を相続すると、亡くなった日より後の家賃は、相続した人の収入になります。家賃から固定資産税や修繕費などの経費を引いた残りが、不動産所得です。
例えば、父が6月に亡くなり、長男がアパートを相続したケースを考えてみます。1月から亡くなるまでの家賃は父の所得として準確定申告に、亡くなった後の家賃は長男の所得として翌年の確定申告に入ります。
「父さんの分と自分の分、両方申告するってこと?」
「そう。亡くなった日で区切って、それぞれ申告するんだって」
分け方が決まらないうちに受け取った家賃の扱いや、兄弟で共有にした場合の申告の仕方は、ケースによって変わります。共有の物件は税理士に確認しておくと安心です。
相続した実家や株を売ったケース
相続した土地・建物を売った時は、売った金額から取得費などを引いた利益が譲渡所得になります。このとき、取得費と取得した時期は、亡くなった人のものを引き継ぎます。
つまり、親が昔安く買った土地を売ると、利益が大きく出やすいんです。
| 売ったケース | 確定申告 | 使えるかもしれない特例 |
|---|---|---|
| 相続税を納めた人が、申告期限の翌日から3年以内に売った | 必要になる | 納めた相続税の一部を取得費に足せる(取得費加算の特例) |
| 1981年5月31日以前に建った親の家(空き家)を売った | 必要になる | 被相続人の居住用財産(空き家)の3,000万円特別控除 |
| 売った金額より取得費などが多く、利益が出なかった | 不要なことが多い | 特例を使う場合は申告が要ることも |
空き家の3,000万円特別控除は2027年12月31日までの売却が対象です。2024年1月1日以降の売却で相続人が3人以上いると、1人2,000万円になります。
『売るなら3年以内のほうがいいの?』と考える方もいますよね。取得費加算の特例が使えるのは、相続税を納めた人が期限内に売った場合だけです。売る時期を決める前に、特例の要件を確かめておきましょう。
年金・保険金を受け取ったケース
亡くなった人がもらうはずだった年金(未支給年金)を遺族が受け取ると、受け取った遺族の一時所得になります。相続税はかかりません。
一時所得には50万円の特別控除があります。例えば、未支給年金が30万円で、ほかに一時所得がなければ、控除の範囲内なので課税される所得は出ません。
遺族年金は、相続税も所得税もかかりません。受け取っても確定申告は要らないんです。
死亡保険金は、誰が保険料を払っていたかで税金が変わります。
- 亡くなった人が保険料を払っていた: 相続税の対象
- 受け取った人自身が保険料を払っていた: 所得税(一時所得)の対象
- 亡くなった人でも受取人でもない人が払っていた: 贈与税の対象
例えば、妻が保険料を払い、夫が被保険者の保険で、夫が亡くなって妻が保険金を受け取ったケースは一時所得です。この場合は翌年の確定申告が必要になることがあります。
- 相続した不動産から家賃を受け取った
- 相続した土地・建物・株を売った
- 未支給年金を受け取り、ほかの一時所得と合わせて50万円を超えた
- 自分が保険料を払っていた死亡保険金を受け取った
- 亡くなった人に申告が必要な所得があり、準確定申告をしていない
1つでも当てはまる方は、確定申告が必要になる可能性があります。相続税の期限は亡くなった月別の申告期限早見表で、払い方は相続税の納付方法の選び方で確認できます。
賃貸物件を相続した、相続した土地を売る予定がある、相続税と所得税の両方の申告が重なる。こんなケースは期限も計算も重なるので、まとめて税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
遺産相続で100万円を相続したら確定申告は必要ですか?
必要ありません。相続で受け取った財産には所得税がかからないので、金額にかかわらず確定申告に書くことはありません。相続税も、遺産全体が基礎控除以下ならかかりません。
準確定申告はいつまでにしますか?
相続の開始があったことを知った日の翌日から4か月以内です。相続人が2人以上いる時は、連署して1つの申告書で出すのが基本です。
相続した翌年の確定申告はいつしますか?
所得が生まれた年の翌年2月16日から3月15日までです。例えば、2026年に相続したアパートの家賃を受け取ったなら、2027年の確定申告期間に申告します。
まとめ
- 相続で受け取った財産には所得税がかからないので、相続しただけなら確定申告は不要
- 相続税の申告・準確定申告・確定申告は別々の手続き
- 相続したアパートの家賃や、相続した土地・株の売却益は確定申告が必要になる
- 遺族年金は非課税、未支給年金は一時所得
- 自分が保険料を払っていた死亡保険金は一時所得になる