当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親や夫が亡くなって、たぶん相続税はかからないと思う。でも、何も手続きをしなくて本当に大丈夫なのか、気になっている方も多いですよね。
結論から言うと、遺産が基礎控除以下なら相続税の申告は要りません。ただし「特例を使ったから0円になった」家は、申告が必要です。
この記事では、同じ家族構成でも遺産の中身によって申告が要るかどうかが変わる所を、ケースで見ていきます。
わが家は申告しなくていいケース?
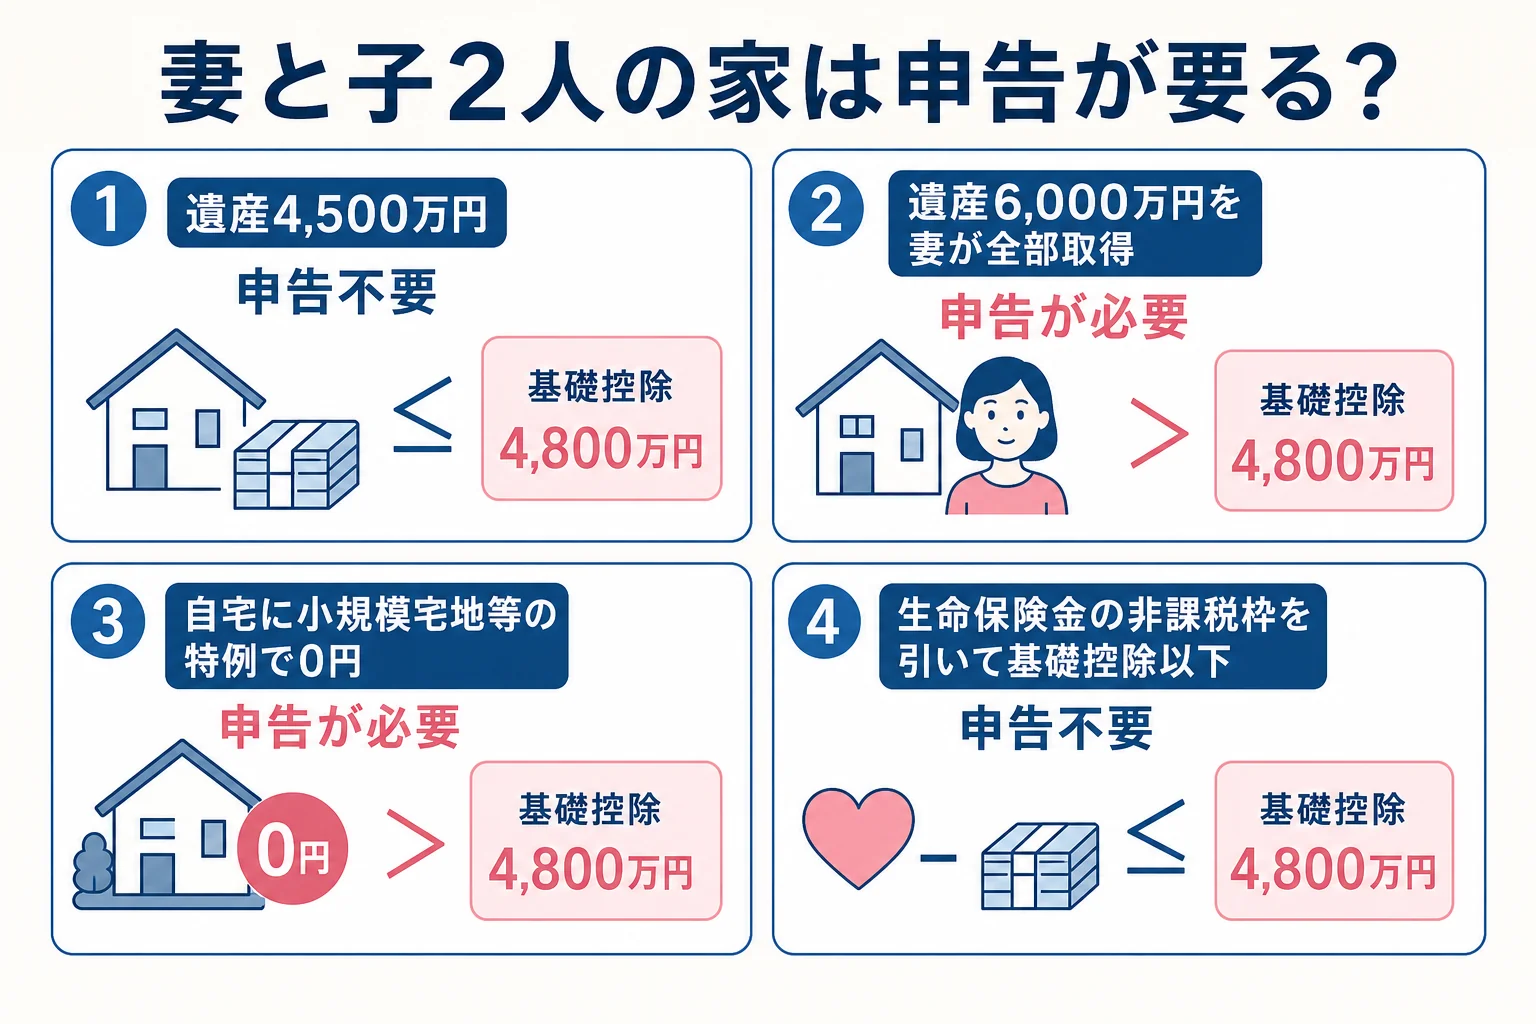
例えば、夫が亡くなり、妻と子2人が相続するケースです。基礎控除は3,000万円+600万円×3人=4,800万円。遺産の合計が4,500万円なら基礎控除以下なので、相続税はかからず申告も不要です。一方、遺産が6,000万円で妻が全部取得し、配偶者の税額軽減で0円になる場合は、申告が必要です。
基礎控除は、法定相続人の数で決まります。
| 法定相続人の数 | 基礎控除 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
相続放棄をした人も、この人数には数えます。人数ごとの詳しい早見表は相続人1人〜5人の基礎控除の早見表で確認できます。
『うちは0円だから、どれも申告は要らないはず』と考えたくなりますよね。ただ、0円になった理由によって判定が分かれるんです。
| ケース | 申告は要る? | 理由・注意 |
|---|---|---|
| 遺産4,500万円・妻と子2人で分ける | 不要 | 基礎控除4,800万円以下 |
| 遺産6,000万円・妻が全部取得 | 必要 | 配偶者の税額軽減で0円。軽減は申告しないと使えない |
| 自宅の土地に小規模宅地等の特例を使って基礎控除以下 | 必要 | 特例は申告が前提 |
| 預貯金4,000万円+生命保険金1,500万円・妻と子2人 | 不要 | 生命保険金は500万円×3人まで非課税。差し引くと4,000万円 |
相続人が少ない家は、ラインが下がる
相続人の人数が減ると、基礎控除も下がります。
例えば、母が亡くなり、ひとり息子だけが相続するケースです。基礎控除は3,600万円なので、遺産3,000万円なら申告は不要。でも遺産4,000万円なら、課税遺産総額400万円で相続税は40万円かかり、申告が必要になります。
同じ4,000万円でも、妻と子2人の家なら基礎控除以下で申告は要りません。人数でここまで変わるんです!
遺産6,000万円で妻が全部取得したら、なぜ申告が要る?
同じ妻と子2人の家族で、遺産が6,000万円だった場合を見てみます。
課税遺産総額は、6,000万円−4,800万円=1,200万円です。これを法定相続分で分けたと仮定して計算すると、相続税の総額は120万円になります。
| 取り方 | 妻の納付税額 | 子2人の納付税額 | 合計 |
|---|---|---|---|
| 法定相続分どおり(妻3,000万円・子1,500万円ずつ) | 0円 | 30万円ずつ | 60万円 |
| 妻が6,000万円を全部取得 | 0円 | 0円 | 0円 |
妻が全部取得すると、配偶者の税額軽減で妻の税額は0円になります。ただ、この軽減は申告書を出して初めて使える特例なんです。
申告しないままだと、軽減を使わなかった扱いになり、税金が発生してしまいます。
「税金がかからないのに、申告するの?」
「そうなんです。0円になる理由を申告書で示すイメージですね」
配偶者の取り分を増やすと、次に妻が亡くなった時の相続(二次相続)で子の税金が増えることもあります。分け方は、その先も見て決めておくと安心です。
自宅の土地に特例を使う家も、申告が要る?
もう1つ、よくあるケースを見てみます。
例えば、夫が亡くなり、妻と子2人が相続するケースです。財産は自宅の土地3,000万円(330㎡以内)と、預貯金などで4,000万円、合計7,000万円とします。
特例を使わなければ、課税価格7,000万円で相続税の総額は225万円です。法定相続分どおりに分けると、妻は配偶者の税額軽減で0円、子は56万2,500円ずつになります。
妻が自宅の土地を取得して、小規模宅地等の特例(特定居住用宅地等・330㎡まで80%減額)を使うと、土地の評価は600万円になります。
| 項目 | 特例なし | 特例あり |
|---|---|---|
| 自宅の土地 | 3,000万円 | 600万円 |
| 預貯金など | 4,000万円 | 4,000万円 |
| 課税価格の合計 | 7,000万円 | 4,600万円 |
| 基礎控除 | 4,800万円 | 4,800万円 |
| 相続税 | かかる | 0円(申告は必要) |
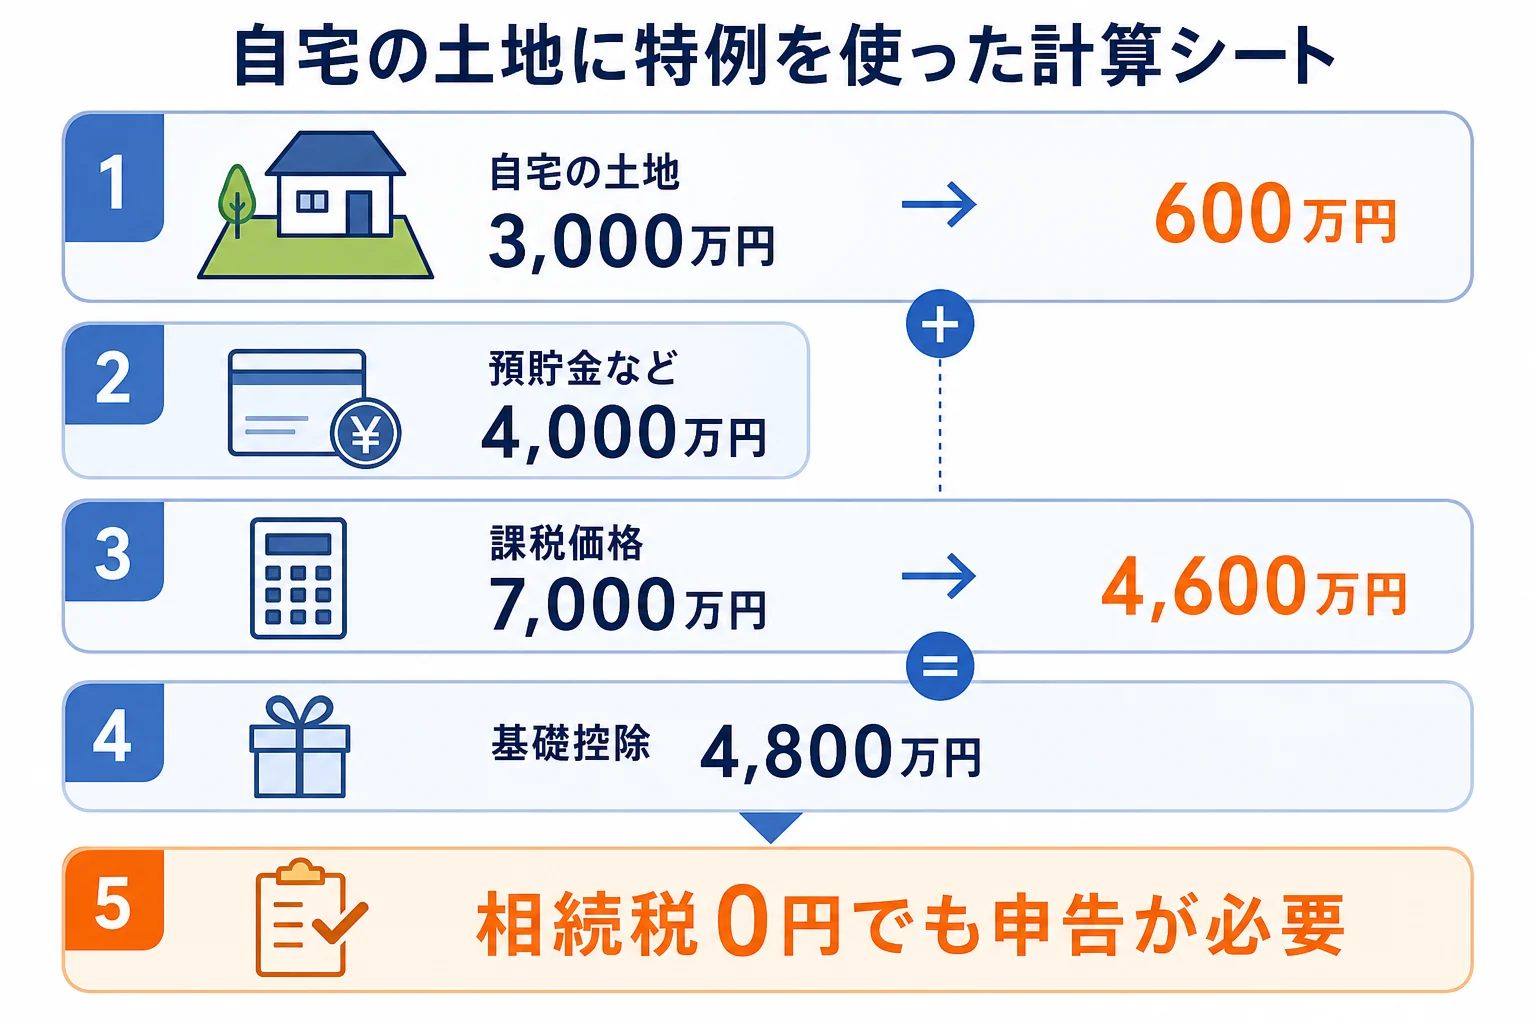
ここが大事なところです。特例のおかげで0円になったのであって、もともと基礎控除以下だったわけではありません。
『特例で0円なら、黙っていても同じでは?』と思うかもしれません。でも、小規模宅地等の特例も申告しないと使えないので、申告期限(亡くなった日の翌日から10か月以内)までに申告が必要です。
同居していたか、持ち家のない別居の子か等で要件が変わります。使えるかは税理士に確認してみてください。
相続税がかからない場合でも、やる手続きは?
相続税の申告が不要でも、ほかの手続きは残ります。抜けやすいものをまとめました。
- 亡くなった人の準確定申告(所得税)が要るか確認する。期限は相続の開始を知った日の翌日から4か月以内
- 不動産を相続したら相続登記をする。取得を知った日から3年以内
- 遺産分割協議書を作り、預貯金の解約や名義変更をする
- 相続した賃貸物件の家賃収入や、相続財産を売った利益があれば、相続人自身の確定申告をする
- 遺産額を計算したメモや残高証明書は保管しておく
「相続税がかからない場合の確定申告」は、亡くなった人の分(準確定申告)と、相続人自身の分の2つがあります。相続人の確定申告が要るケースは相続したら確定申告がいるかのケース別判定で紹介しています。
申告不要を証明する書類はある?
『申告しなかったことを、後で説明できるかな』と心配になりますよね。実は、申告が不要だったことを証明する書類は、特にありません。
ただ、後から税務署に聞かれた時に答えられるよう、財産の一覧と金額の根拠は残しておきましょう。名義預金や生命保険金の受取りなど、見落としやすい財産も確認しておくと安心です。
基礎控除ぎりぎりの家は要注意
遺産が基礎控除の前後にある家は、土地の評価や名義預金の扱いひとつで、申告の要否が入れ替わることも。
路線価で土地を評価し直したら基礎控除を超えた、というケースもあります。財産に土地がある、家族名義の預金がある、特例を使うか迷っている。こうした家は、申告が要るかどうかの判定から税理士に頼むと、あとで慌てずにすみます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
申告が必要と分かった時の進め方は、相続税申告の準備から提出までのケース別手順で確認できます。
よくある質問
相続税がかからない時は、申告しなくていいですか?
遺産の合計が基礎控除以下なら申告は不要です。配偶者の税額軽減や小規模宅地等の特例を使って0円になる場合は、申告が必要です。
生命保険金を受け取ると申告が必要になりますか?
相続人が受け取った生命保険金は、500万円×法定相続人の数まで非課税です。非課税分を差し引いて、ほかの財産と合わせても基礎控除以下なら申告は要りません。
相続税の申告が不要なことを証明する書類はありますか?
特にありません。財産の一覧や残高証明書など、基礎控除以下と判断した根拠を保管しておきましょう。
まとめ
- 遺産の合計が基礎控除(3,000万円+600万円×法定相続人の数)以下なら、相続税の申告は不要
- 配偶者の税額軽減や小規模宅地等の特例で0円になる場合は、申告が必要
- 妻と子2人で遺産6,000万円なら、妻が全部取得すると0円でも申告が要る
- 生命保険金の非課税枠は申告しなくても使える
- 相続税がかからなくても、準確定申告や相続登記などの手続きは残る