当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税を少しでも安くしたい。ネットで「裏ワザ」「抜け道」と書かれた方法を見て、うちでも使えるのか気になっている方も多いですよね。
結論から言うと、相続税を減らす方法は、法律が用意した非課税枠や特例を正しく使うものだけです。家族の形と財産の中身によって、効く方法と効かない方法がはっきり分かれます。
この記事では、遺産1億円のケースを軸に、どの方法でいくら減るのかを計算して見ていきます。
相続税の裏ワザ、わが家で使えるのはどれ?
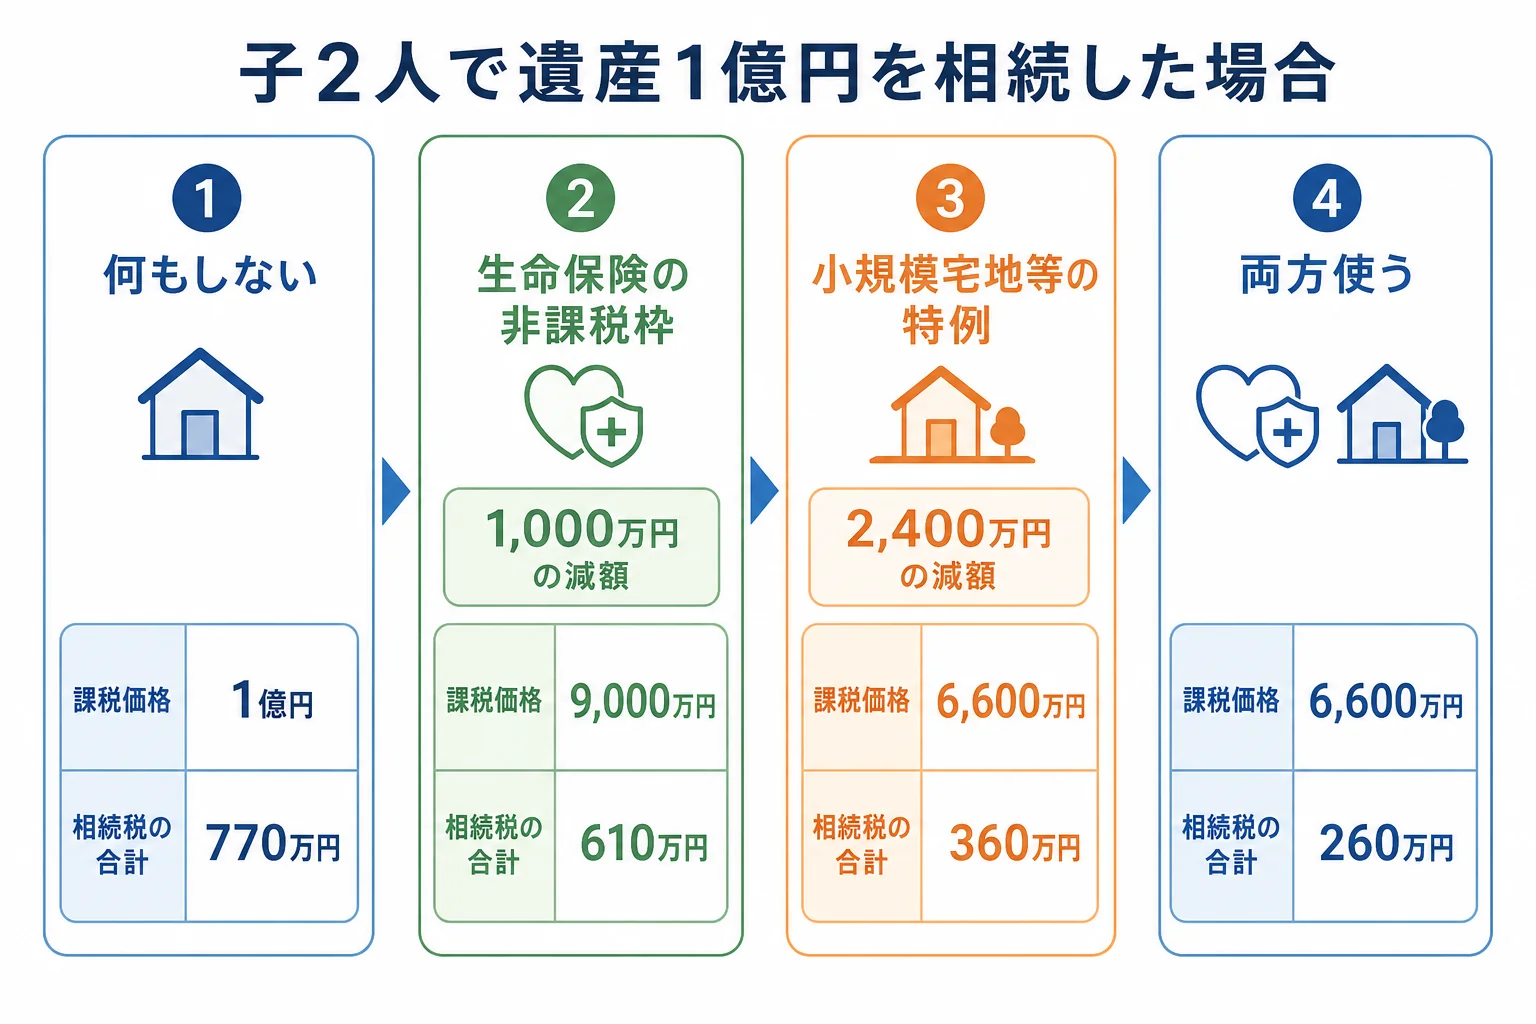
例えば、母がすでに亡くなっていて、父の遺産1億円(自宅の土地を含む)を子2人で相続するケースです。何もしなければ相続税は合計770万円。父と同居していた子が自宅の土地(評価3,000万円・330㎡以内)を相続して小規模宅地等の特例を使い、生命保険金2,000万円を子2人が受け取る形にしておけば、課税価格は6,600万円になり、相続税は合計260万円まで下がります。名義預金や申告しない方法は「裏ワザ」ではなく、税務調査で見つかる典型例です。
『裏ワザって、本当は誰でも使える特別な方法なんじゃないの?』と思うかもしれません。
実は、相続税の世界には「知らないと損をする制度」はあっても、「隠れて得をする方法」はありません。よく言われる裏ワザの多くは、制度の要件を満たした時だけ使える特例のことなんです。
まずは、よく聞く方法を「使える」「条件つき」「使えない」に分けてみます。
| 方法 | 判定 | 理由・注意 |
|---|---|---|
| 生命保険金の非課税枠 | 使える | 500万円 × 法定相続人の数まで非課税。相続人が受け取った分だけが対象 |
| 小規模宅地等の特例 | 条件つき | 自宅の土地なら330㎡まで80%減額。同居や持ち家の有無などの要件と申告が必要 |
| 毎年110万円の贈与 | 条件つき | 相続人への贈与は亡くなる前7年以内の分が加算される(段階的に延長中) |
| 配偶者の税額軽減 | 条件つき | 配偶者は1億6,000万円か法定相続分の多い方まで0円。申告が必要で、二次相続も考える |
| 家族名義の口座に移す | 使えない | 実質が親の財産なら名義預金として相続財産になる |
| 申告しない・財産を隠す | 使えない | 加算税や延滞税がかかる。税務調査の対象になりやすい |
子2人で遺産1億円なら、いくら減らせる?
母が先に亡くなり、父の遺産を子2人で分けるケースで計算してみます。法定相続人は2人なので、基礎控除は4,200万円です。
ここが大事なところですが、配偶者がいない相続では配偶者の税額軽減が使えません。そのぶん、ほかの方法がどれだけ効くかが金額に直結するんです。
| ケース | 課税価格 | 相続税の合計 | 何もしない時との差 |
|---|---|---|---|
| 何もしない | 1億円 | 770万円 | ー |
| 預金2,000万円を生命保険に変える(非課税1,000万円) | 9,000万円 | 620万円 | 150万円減 |
| 自宅の土地3,000万円に小規模宅地等の特例 | 7,600万円 | 410万円 | 360万円減 |
| 生命保険と特例の両方 | 6,600万円 | 260万円 | 510万円減 |
数字はどれも、子2人が法定相続分どおり半分ずつ取得した前提です。
生命保険は「相続人が受け取る」形にする
生命保険金の非課税枠は、500万円 × 法定相続人の数です。子2人なら1,000万円まで非課税になります。
ただし、受取人が相続人でない人(例えば孫)だと、この枠は使えません。
「保険に入れば全部非課税になるんでしょ?」
「いや、枠を超えた分は普通に課税されるよ」
こんな勘違いも多いので、今の契約の受取人と金額を一度確かめてみてください。
小規模宅地等の特例は「誰が相続するか」で決まる
自宅の土地は、330㎡まで評価額を80%減らせます。評価3,000万円なら2,400万円の減額です。
この特例は、同居していた子や、持ち家のない別居の子(いわゆる家なき子)などが相続した時に使えます。同居していない子が相続すると、要件を外れてしまうことも。
特例を使うと税額が0円になる場合でも、申告は要ります。要件を満たすかは税理士に確認を。
妻と子2人なら、配偶者の軽減を使えば安くなる?
次は、父が亡くなり、妻と子2人で遺産1億円を相続するケースです。基礎控除は4,800万円になります。
法定相続分どおりに分けると、相続税の総額は630万円。妻の分は配偶者の税額軽減で0円になり、子2人の納付額は合わせて315万円です。
『じゃあ、全部妻に相続させれば0円?』と考えたくなりますよね。
確かに妻が1億6,000万円までの範囲で取得すれば、その分の税はかかりません。ただ、妻が亡くなった時(二次相続)には配偶者の軽減がなく、子だけで相続することになります。
| ケース | 今回の相続 | 次の相続(二次相続)での注意 |
|---|---|---|
| 妻と子2人が法定相続分で分ける | 子2人で合計315万円 | 妻の財産が増えすぎない |
| 妻がほとんどを取得する | 今回はかなり少なくなる | 妻の財産が大きくなり、子だけの相続で税が重くなりやすい |
| 子2人で遺産1億円を相続(妻が先に亡くなっている場合) | 合計770万円 | 配偶者の軽減は使えない |
二次相続まで含めた分け方は、妻の年齢や財産の額で答えが変わります。一回目だけ見て決めないのがコツなんです。
「抜け道」と言われる方法は、なぜ使えない?
知恵袋などでは「子どもの口座に移しておけばいい」「現金で持っておけばばれない」といった話を見かけることがあります。
ただ、これらは相続税の世界では通りません。
子や孫名義の口座でも、親の財産になる
家族名義の預金でも、お金を出したのが親で、通帳や印鑑を親が管理していたなら、実質は親の財産です。これを名義預金と呼び、相続財産に含めて申告します。
贈与として認められるには、贈与契約書を毎年作り、通帳と印鑑を受け取った本人が管理するのが基本です。
毎年同じ額を約束して渡すと、まとめて贈与とみなされることも
「毎年100万円ずつ10年間渡す」とあらかじめ決めて渡すと、最初から1,000万円をもらう約束をしたとみなされるおそれがあります。これを定期贈与といいます。
年ごとに金額や時期を決めて、その都度契約する形にしておきましょう。
申告しないと、税務調査で見つかりやすい
国税庁の公表では、令和6事務年度の相続税の実地調査は9,512件で、申告漏れなどが見つかった割合は82.3%でした。1件当たりの追徴税額は867万円です。
『うちくらいの財産なら見逃されるはず』という考えは危ないんです。期限を過ぎると延滞税や加算税もかかってきます。
自分の家に合う減らし方を見つける手順
裏ワザを探すより、わが家の条件を並べて、使える制度から順に当てはめる方が早く答えが出ます。
- 法定相続人の人数と、基礎控除の額を確認する
- 財産を土地・建物・預金・保険・株に分けて、おおよその評価を出す
- 自宅の土地を誰が相続するか決め、小規模宅地等の特例が使えそうか見る
- 生命保険の受取人と金額を確かめ、非課税枠が使い切れているか見る
- 生前贈与をするなら、暦年課税か相続時精算課税かを比べる
- 配偶者がいる場合は、二次相続まで含めて分け方を考える
基礎控除の額は、相続人の人数別の基礎控除の早見表で確認できます。
生前贈与の効果は、毎年110万円の暦年贈与を10年・20年続けたケースの試算で詳しく計算しています。
まとまった額を早めに渡したい場合は、相続時精算課税制度が向く家の判定も参考にしてみてください。
不動産を買う・会社を作る方法は慎重に
賃貸物件を建てる、資産管理会社を作るといった方法もあります。ただ、借入の返済や空室、維持費の負担が先に来ることもあり、税だけで決めると失敗しやすいんです。
効果が出やすい家とそうでない家の違いは、不動産で相続税対策をするケース別の効果にまとめています。
自宅の土地がある、相続人が多い、生前贈与と保険をどう組み合わせるか迷っている。こうしたケースは、試算を税理士に出してもらうと判断しやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税がかからないようにするには、どうすればいいですか?
遺産の課税価格が基礎控除(3,000万円 + 600万円 × 法定相続人の数)以下なら相続税はかかりません。超える場合は、生命保険の非課税枠や小規模宅地等の特例などで課税価格を下げられるかを確認します。特例を使って0円になる時は申告が必要です。
親子の間で現金を渡すと、相続税の回避になりますか?
毎年110万円までの贈与なら贈与税はかかりません。ただし相続人である子への贈与は、亡くなる前7年以内の分が相続財産に加算されます(2027年1月以降の相続から段階的に延長)。親が通帳を管理したままだと名義預金として相続財産に戻ります。
相続税の節税方法で、注意すべき点は何ですか?
特例には要件があり、申告をしないと使えないものが多い点です。また、今回の相続だけを安くすると、配偶者が亡くなった時の二次相続で税が重くなることがあります。使えるかどうかの判断は税理士に確認しましょう。
まとめ
- 相続税の裏ワザと呼ばれるものの多くは、要件を満たした時だけ使える法律上の特例
- 子2人で遺産1億円なら、何もしない場合770万円、保険と小規模宅地等の特例を使うと260万円
- 妻と子2人なら配偶者の軽減が使えるが、二次相続まで含めて分け方を考える
- 名義預金・定期贈与・申告しない方法は使えない