当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の家を片付けていたら、押し入れや金庫から封筒に入った現金が出てきた。『これ、黙っていても分からないんじゃ…』と一瞬考えてしまう方も多いはずです。
結論から言うと、タンス預金も相続財産です。銀行の預金と同じように、ほかの財産と合計して相続税がかかるかを判定します。
この記事では、見つかった現金の額と家族構成ごとに、申告が要るのか、いくらになるのかを見ていきます。
タンス預金が見つかったら相続税はかかる?
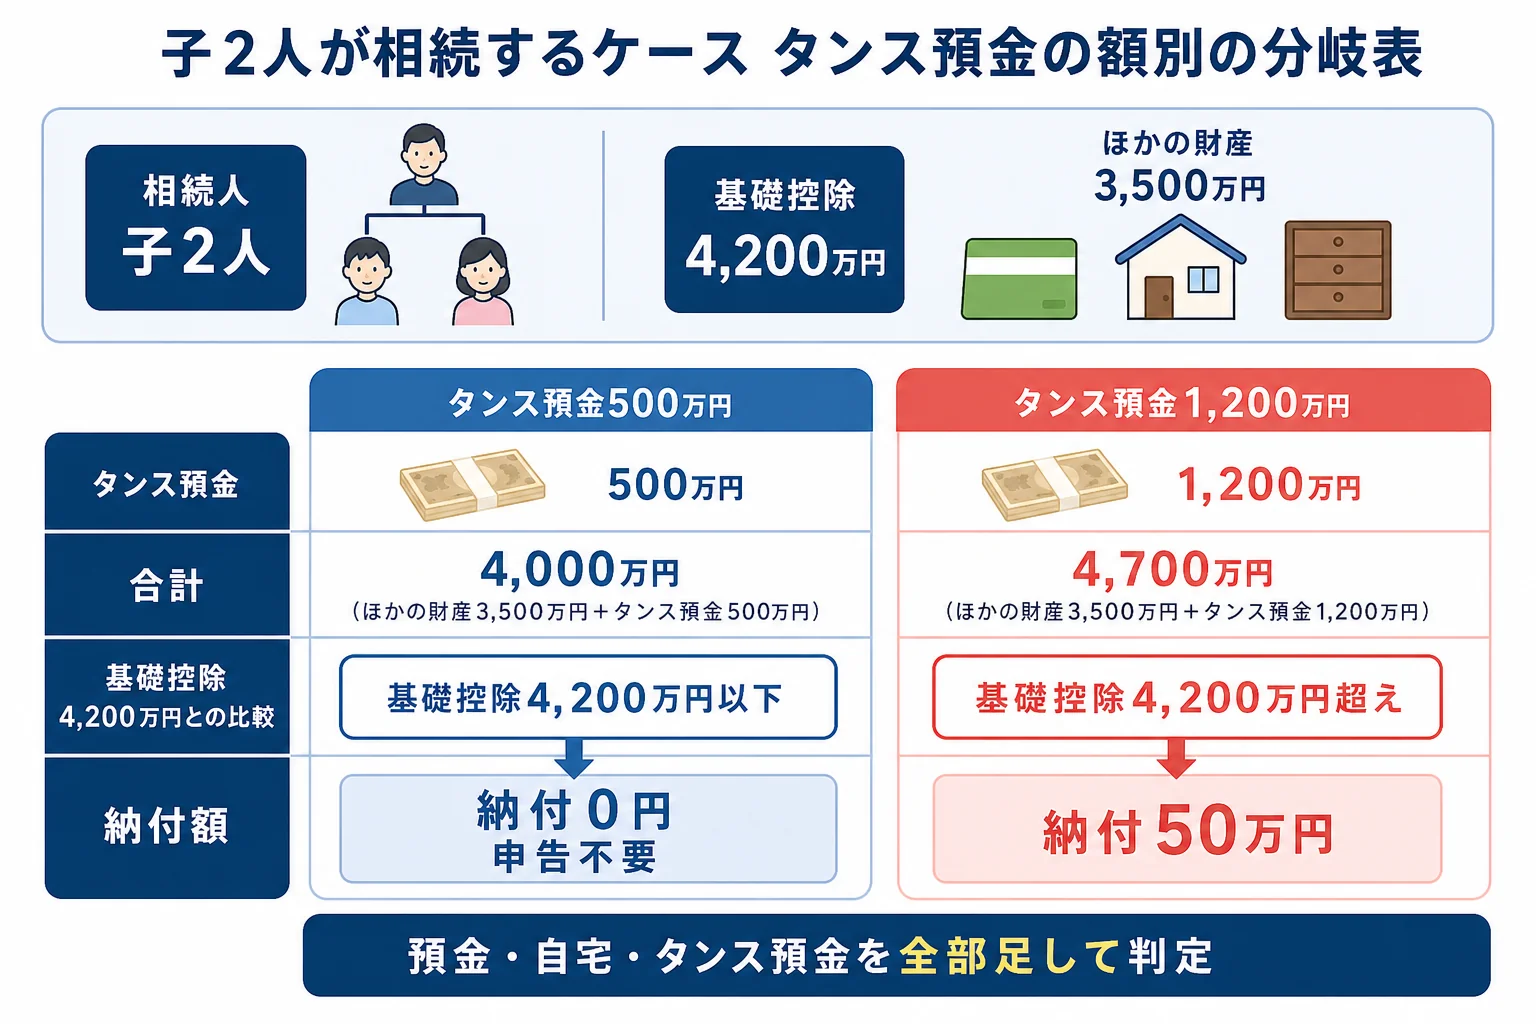
子2人が相続するケースで、ほかの財産が3,500万円なら、タンス預金500万円を足しても合計4,000万円で基礎控除4,200万円以内です。相続税は0円で申告もいりません。タンス預金が1,200万円なら合計4,700万円になり、相続税は2人で50万円です。
まずは配偶者がすでに亡くなっていて、子2人が相続するケースです。基礎控除は3,000万円 + 600万円 × 2人で4,200万円です。
| ケース | 課税価格の合計 | 基礎控除 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| ほかの財産3,500万円 + タンス預金500万円 | 4,000万円 | 4,200万円 | 0円 | 基礎控除以内なので申告不要 |
| ほかの財産3,500万円 + タンス預金1,200万円 | 4,700万円 | 4,200万円 | 50万円 | 課税遺産総額500万円・1人25万円 |
同じ家族でも、現金の額で結論がひっくり返るんです。
ここで大事なのは、預金・自宅・タンス預金を全部足してから判定することです。「現金は少額だから」と外して計算すると、本当は基礎控除を超えていたということも起こります。
配偶者がいる場合はどう変わる?
次は、夫が亡くなり、妻と子2人が相続するケースです。相続人が3人なので、基礎控除は4,800万円になります。
| ケース | 課税価格の合計 | 相続税の総額 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| ほかの財産5,000万円・タンス預金なし | 5,000万円 | 20万円 | 10万円 | 妻は軽減で0円、子2人が5万円ずつ |
| ほかの財産5,000万円 + タンス預金2,000万円 | 7,000万円 | 225万円 | 112万5,000円 | 子2人が56万2,500円ずつ |
どちらも法定相続分どおりに分けた場合の数字です。
妻の分は配偶者の税額軽減で0円になります。ただ、この軽減は申告しないと使えません。『0円なら何もしなくていいでしょ?』と思いがちですが、基礎控除を超えていれば申告は必要です。
例えば、こんな会話になりがちです。
「お母さんは税金かからないんだよね?」
「軽減を受けるのにも申告がいるらしいよ。期限も決まってるって」
申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。
タンス預金はなぜバレる?黙っていたらどうなる?
『現金なら記録が残らないはず』と考える方もいますよね。実は、そうとも言い切れません。
相続税の税務調査では、亡くなった人の預金口座の出入りが確認されることがあります。まとまった額を何度も引き出しているのに、相続財産に現金が無い。そんな時は「その現金はどこへ?」と聞かれる流れになります。
国税庁の「令和6事務年度における相続税の調査等の状況」では、実地調査は9,512件、申告漏れなどが見つかった割合は82.3%、1件あたりの追徴税額は867万円でした。
申告漏れが見つかると、本来の税額に加えて延滞税や過少申告加算税・無申告加算税がかかることがあります。隠したと判断されれば重加算税の対象にもなります。
「時効まで待てば」と考えるのはおすすめしません。期限内に正しく申告する方が、結果的に負担は小さく済みます。
- 金庫や仏壇の引き出しに入っていた現金
- 亡くなる直前に口座から引き出した現金(手元に残っていれば相続財産)
- 家族名義の口座にためていたお金(実質が亡くなった人のものなら名義預金として相続財産)
名義預金について詳しく知りたい方は、相続人の人数ごとの基礎控除の早見表とあわせて合計額を確認してみてください。
見つかったタンス預金はどう扱えばいい?
- 見つけた日と金額をメモし、写真を残しておく
- 相続人全員に伝え、勝手に使わない
- ほかの財産と合計して、基礎控除を超えるかを確かめる
- 超える場合は、遺産分割協議書と申告書にタンス預金を載せる
勝手に使ってしまうと、相続人どうしのもめごとの種になります。相続放棄を考えている人は、財産を使うと放棄できなくなることもあるので注意しておきましょう。
自宅や土地もある場合は、評価額しだいで基礎控除を超えるかが変わります。家の評価は不動産を相続した時にやること、建物の評価は建物の相続税評価額のケース別計算で確認できます。
現金の額が大きい、生前の引き出しが多くて説明に迷う、土地もあって基礎控除ぎりぎり、というケースは税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
タンス預金が少しだけなら申告しなくていいですか?
金額ではなく、ほかの財産と合計して基礎控除を超えるかで決まります。超えていれば、少額でもタンス預金を含めて申告します。
亡くなる前に引き出した現金はどう扱いますか?
亡くなった時点で手元に残っていた現金は相続財産です。使い道が説明できない引き出しは、税務調査で確認されることがあります。
配偶者がタンス預金を全部受け取れば相続税はかかりませんか?
配偶者の税額軽減で配偶者の分が0円になることはありますが、軽減を使うには申告が必要です。要件を満たすかは税理士に確認してみてください。
まとめ
- タンス預金も相続財産で、ほかの財産と合計して判定する
- 子2人・ほかの財産3,500万円なら、タンス預金500万円で0円、1,200万円で納付50万円
- 配偶者と子2人・ほかの財産5,000万円にタンス預金2,000万円なら納付112万5,000円
- 配偶者の軽減で0円でも、基礎控除を超えるなら申告が必要
- 税務調査では生前の引き出しや名義預金も確認されることがある