当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から相続した土地を売ることになった。『3年以内に売ると税金が安くなるって本当?いくら変わるの?』と気になっている方も多いはずです。
結論から言うと、相続税を払った人が期限内に土地を売ると、払った相続税の一部を取得費に足せます。この記事では、売却額や家族構成を変えたケースで、税金がいくら減るかを試算します。
3年以内に売ると、いくら税金が減る?
父が亡くなり子1人が相続。土地4,000万円と預金4,000万円で相続税は680万円です。この土地を期限内に売ると、680万円のうち土地の割合にあたる340万円を取得費に足せます。譲渡益が十分あるケースでは、売却時の税金が69万710円下がります。
この制度は「相続財産を譲渡した場合の取得費の特例」、よく取得費加算と呼ばれるものです。土地を売った時の利益(譲渡所得)を小さくして、所得税と住民税を下げる仕組みなんです。
取得費に足せる額は、次の式で計算します。
その人の相続税額 × 売った土地の相続税評価額 ÷ その人が相続で取得した財産の価額
ただし、足せる額は譲渡益が上限です。譲渡益より大きな額を足して、赤字にすることはできません。
売却額が違うと、減る税金は変わる?
ここが意外なところです。加算額は相続税と評価額で決まるので、売却額が変わっても、譲渡益が十分あれば減る税金は同じなんです。
先ほどの子1人のケースで、売り方を3つ比べてみます。取得費が分からない時は売却額の5%を取得費にでき、税率は長期譲渡の所得税15%・住民税5%・復興特別所得税(所得税の2.1%)で計算しました。
| 売り方のケース | 譲渡益(特例なし) | 取得費に足せる額 | 減る税金 |
|---|---|---|---|
| 5,000万円で売却(取得費不明で5%、費用200万円) | 4,550万円 | 340万円 | 69万710円 |
| 4,000万円で売却(取得費不明で5%、費用150万円) | 3,650万円 | 340万円 | 69万710円 |
| 3,800万円で売却(父の購入代金3,600万円、費用150万円) | 50万円 | 50万円(上限) | 10万1,575円 |
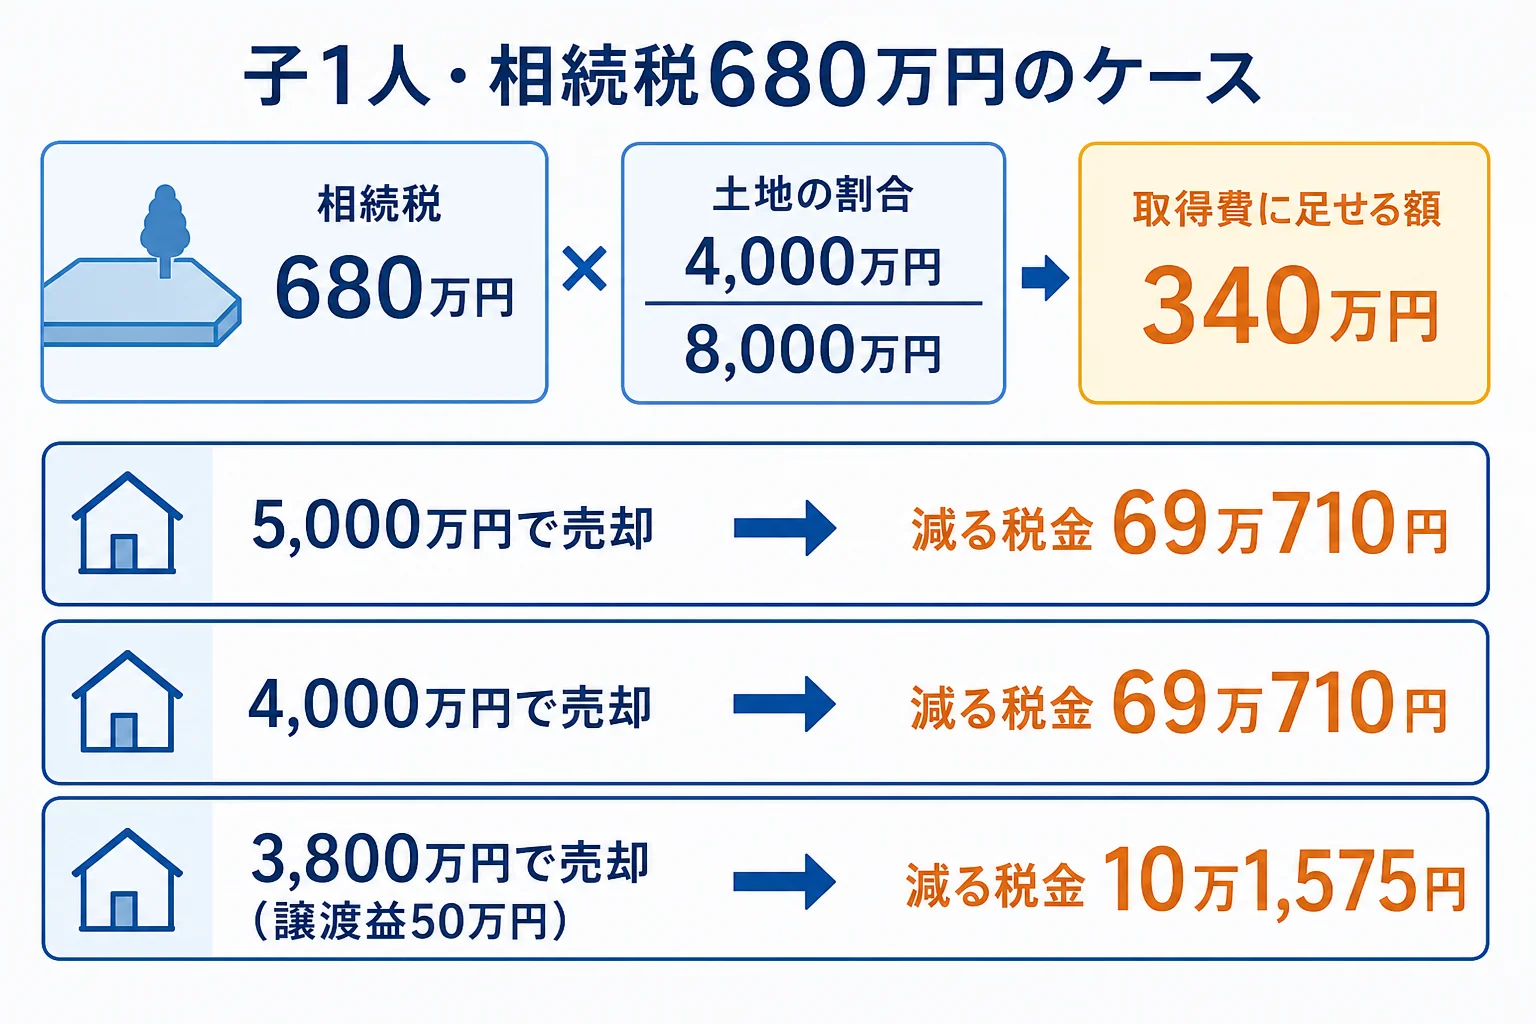
3つ目のケースは、父が買った値段が分かっていて譲渡益が50万円しかありません。足せる額は50万円が上限なので、譲渡益は0円になり、税金も0円です。
『高く売れたほうが得をするの?』と思うかもしれません。ただ、この特例で減る額そのものは、払った相続税で決まります。売却額で変わるのは、もともとの譲渡益のほうです。
なお、相続した土地の所有期間は、亡くなった人が取得した時から引き継ぎます。親が長く持っていた土地なら、相続から5年以内に売っても長期譲渡の税率になることが多いです。
配偶者が土地を相続すると、特例は使えない?
この特例は、土地を相続した人に相続税がかかっていることが条件です。誰が土地を取るかで、結果が変わります。
例えば、夫が亡くなり妻と子1人が相続、遺産は土地4,000万円と預金4,000万円で同じ8,000万円のケースです。相続税の総額は470万円です。
| 土地を取得した人 | その人の相続税 | 取得費に足せる額 | 5,000万円で売った時に減る税金 |
|---|---|---|---|
| 妻(配偶者の税額軽減で0円) | 0円 | 0円 | 0円(特例は使えない) |
| 子(預金は妻が取得) | 235万円 | 235万円 | 47万7,402円 |
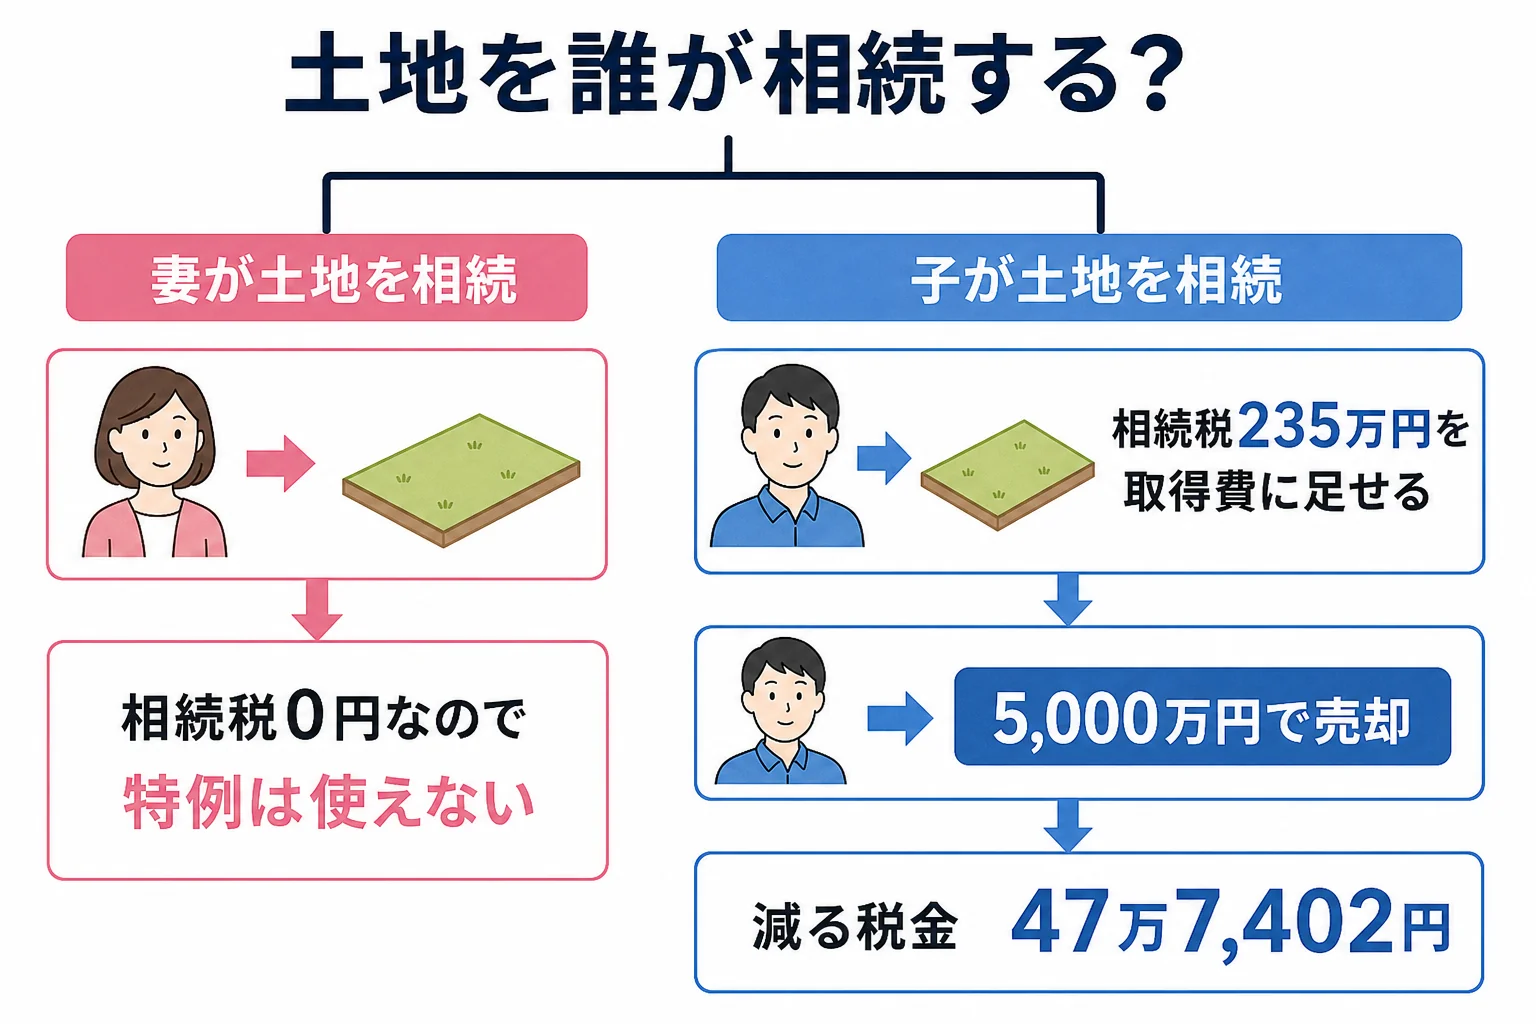
妻が土地を相続して売った場合は、配偶者の税額軽減で相続税が0円なので、足せる額がありません。
「お母さんが相続して売ればいいよね?」
「それだと相続税を払ってないから、この特例は使えないみたい」
売る予定の土地を誰が取るかは、遺産分割の時点で考えておきましょう。分け方は二次相続の税金にも響くので、全体で比べるのが大事です。
期限はいつまで?ほかの特例とは併用できる?
売却の期限は、亡くなった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までです。申告期限は亡くなった翌日から10か月なので、亡くなってから3年10か月以内が目安になります。
- 土地を相続した人に相続税がかかっているか
- 売買契約・引き渡しの日が期限内に収まるか
- 父が買った時の取得費が分かる書類があるか
- 空き家の3,000万円特別控除を使える家ではないか
注意したいのは、空き家の3,000万円特別控除とは一緒に使えない点です。どちらが有利かは家の条件で変わります。売却時期と財産ごとの判定は取得費の特例は使える?売却時期と財産別のケースで確認できます。
譲渡所得の申告は売った翌年の確定申告で行い、特例も申告して使います。相続税の額が前提になるので、相続税の計算は相続税の計算シミュレーションを自分でやる手順も参考にしてみてください。
相続税の申告と土地の売却が重なる、相続人が複数で誰が売るか決まっていない、空き家の特例とどちらか迷う。こんなケースは、相続税と譲渡所得の両方を見られる税理士に相談すると手間が減ります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
制度の詳細は国税庁の相続財産を譲渡した場合の取得費の特例でも確認できます。
よくある質問
相続税がかからなかった場合も、この特例は使えますか?
使えません。土地を相続した人に相続税が課税されていることが条件です。基礎控除以下で相続税が0円だった場合や、配偶者の税額軽減で0円の場合は対象外です。
3年以内に売れば、建物も対象になりますか?
相続や遺贈で取得した財産を期限内に売った場合が対象なので、建物や株式なども含まれます。足せる額は、売った財産の相続税評価額の割合で計算します。
取得費が分からない土地はどうなりますか?
売った金額の5%を取得費にできます。そこに相続税の加算額を足して、譲渡益を計算します。
まとめ
- 相続税を払った人が期限内に土地を売ると、相続税の一部を取得費に足せる
- 足せる額は「相続税額×売った土地の評価額÷取得した財産の価額」で、譲渡益が上限
- 子1人・相続税680万円・土地4,000万円のケースでは、減る税金は69万710円
- 配偶者の税額軽減で相続税が0円の妻が売ると、この特例は使えない
- 期限は亡くなってから3年10か月以内が目安で、空き家の3,000万円控除とは併用できない