当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなって相続税の話が出てくると、『税理士に頼まないといけないの?』と迷いますよね。費用もかかるので、自分でできるならそうしたいという方も多いはずです。
結論から言うと、判断の決め手は「遺産の額」と「財産の種類」の2つです。この記事では、ケースごとに税理士に頼むか、自分でやるか、そもそも申告がいらないかを判定表で見ていきます。
税理士に頼むか迷ったら、まずどこを見る?
夫が亡くなり、妻と子2人が預金だけの遺産4,000万円を相続するケースなら、基礎控除4,800万円の内側なので申告そのものがいりません。一方、同じ家族で遺産8,000万円、そのうち自宅の土地があるなら、特例や配偶者の税額軽減を使うために申告が必要になり、税理士に頼む価値が高いケースです。
最初に見るのは、遺産が基礎控除を超えるかどうかです。基礎控除は「3,000万円+600万円×法定相続人の数」で、相続人が3人なら4,800万円になります。
遺産がこの額以下なら、相続税はかからず申告もいりません。この段階で税理士に申告を頼む必要はないんです。
ただ、ここで注意したいのが「特例を使えば0円になる」家です。小規模宅地等の特例や配偶者の税額軽減を使って0円になる場合は、申告して初めて使えるので、申告書の提出がいります。
次に見るのが財産の種類です。預金と上場株式だけなら評価のしかたが決まっていて、計算は比較的単純です。土地や自社の株があると、評価そのものに専門の判断が入ってきます。
遺産額と財産の種類で見る判定表
よくあるケースを、遺産額と財産の種類で並べてみました。相続税の額は、法定相続分どおりに分けた場合の家族全体の納付額です(calc.pyで検算した数字です)。
| ケース | 相続税 | 判定 | 理由・注意 |
|---|---|---|---|
| 妻と子2人・遺産4,000万円・預金のみ | 0円 | 申告不要 | 基礎控除4,800万円以下。税理士への申告依頼はいらない |
| 子2人・遺産3,000万円・自宅と預金 | 0円 | 申告不要 | 基礎控除4,200万円以下。土地の評価が上振れしないかだけ確認 |
| 子2人・遺産5,000万円・預金と上場株式 | 80万円 | 自分でも検討できる | 評価の方法が決まっている財産だけで、計算が比較的単純 |
| 妻と子2人・遺産8,000万円・自宅の土地あり | 175万円 | 頼む価値が高い | 小規模宅地等の特例と配偶者の税額軽減で税額が大きく変わる |
| 兄弟2人・遺産6,000万円・預金と土地 | 216万円 | 頼む価値が高い | 兄弟姉妹は2割加算の対象。土地の評価もある |
| 遺産1億円以上・賃貸物件や自社株あり | 数百万円以上 | 頼む価値が高い | 貸家建付地や非上場株式の評価は判断の幅が大きい |
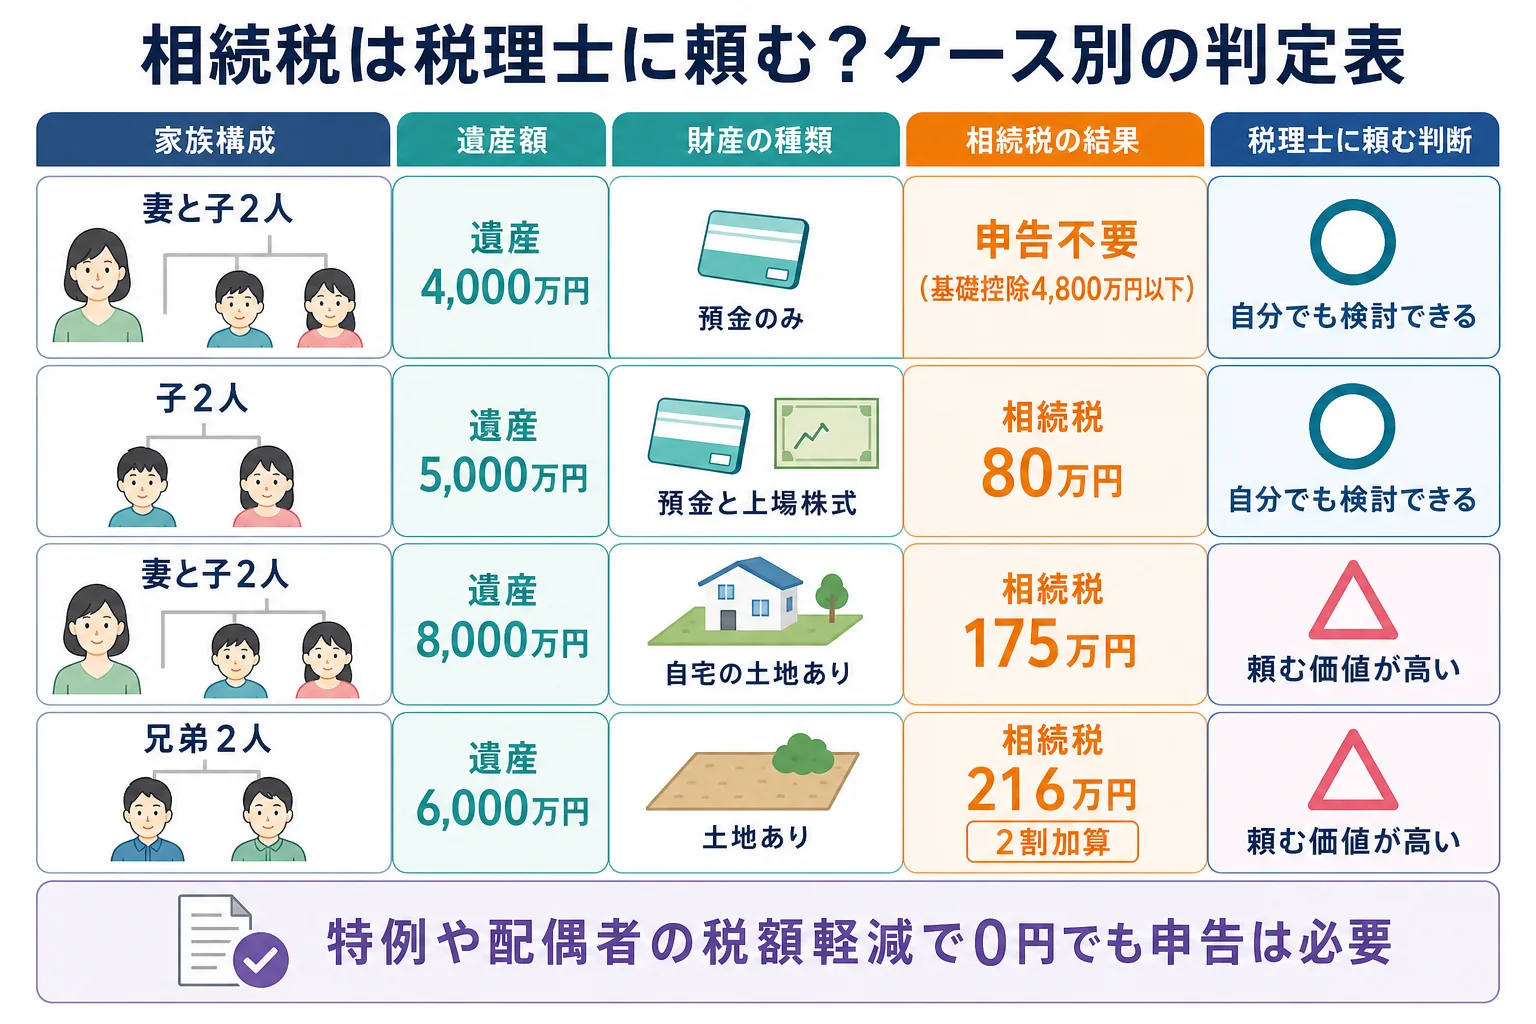
表の8,000万円のケースは、妻が全部を相続すると配偶者の税額軽減で納付額が0円になります。それでも申告書は出す必要があり、ここが自分でやるには少しハードルが上がるところです。
兄弟姉妹が相続するケースは、税額が2割増しになります。子どもがいない夫婦や独身の方の相続で起きやすい形ですね。
相続人の人数ごとの基礎控除は相続人1人〜5人のケース別早見表で確かめられます。
自分で申告できるのはどんなケース?
『自分でやれば費用がかからないし…』と考えるのは自然です。実際、次の条件がそろっている家なら、自分で申告する人もいます。
- 財産が預金・上場株式・現金など、評価の方法が決まっているものだけ
- 土地や建物がない、または評価が単純な土地1か所だけ
- 相続人が少なく、遺産分割がまとまっている
- 特例を使わなくても税額が分かる
- 申告期限の10か月までに時間の余裕がある
相続税の申告書は、e-Taxでも出せます。国税庁の書式に沿って、財産の一覧と計算を順に埋めていく形です。
ただ、預金だけの家でも気をつけたいのが名義預金です。家族名義の口座でも、実際は亡くなった人のお金なら相続財産に入ります。
例えば、こんな会話が出てきたら注意です。
「この子ども名義の通帳、母さんがずっと管理してたよね」
「中身は母さんが入れてたお金だと思う」
この場合、通帳は子どもの名義でも、相続財産として申告に入れるかどうかの判断がいります。
相続税の税務調査では、実地調査で申告漏れなどが見つかった割合が82.3%という数字が国税庁から出ています(令和6事務年度)。自分で申告する時ほど、財産の漏れがないかを丁寧に確かめておきましょう。
税理士に頼む価値が高いのはどんなケース?
逆に、次のような家は、税理士に頼んだほうが税額や手間の面で得になりやすいです。
| ケース | 頼む価値が高い理由 |
|---|---|
| 自宅の土地を同居の子や配偶者が相続する | 小規模宅地等の特例で330㎡まで評価が80%減ることがある。要件の確認がいる |
| 土地が何か所にもある・形がいびつ | 路線価や倍率での評価に、補正などの判断が入る |
| アパートや貸家がある | 貸家建付地の評価や、貸付事業用宅地等の特例が関わる |
| 非上場の会社の株式がある | 評価の方式が複数あり、使い分けが難しい |
| 遺産分割がまとまらない | 期限内に仮の申告と、後で特例を受けるための手続きがいる |
ここが大事なところです。小規模宅地等の特例は、要件を満たせば土地の評価が大きく下がります。逆に要件を読み違えると、使えるはずの特例を逃すこともあるんです。
もう1つは二次相続です。妻が多めに相続すると今回の税額は減りますが、妻が亡くなった次の相続では配偶者の税額軽減がありません。今回と次回の合計で考えるのは、自分では判断しにくいところですよね。
特例が使えるかどうかの最終判断は、要件を満たすかを税理士に確認してみてください。
『どの税理士に頼めばいいのか分からない…』という方は、相続税の申告の実績があるか、土地の評価に慣れているかを聞いてみると選びやすくなります。自宅の土地がある、相続人が多い、期限が近いといったケースなら、早めに相続に詳しい税理士の話を聞いておくと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
費用の目安は遺産5,000万〜3億円のケース別見積もり例で紹介しています。
税理士に頼む時、自分で準備しておくことは?
税理士に頼むと決めても、全部お任せというわけにはいきません。財産の資料を集めるのは、家族の役目になることが多いです。
先に手元でそろえておくと、話が早く進みます。
- 亡くなった人の通帳と、各銀行の残高が分かるもの
- 固定資産税の通知書(土地・建物の一覧が載っています)
- 生命保険の証券や支払いの通知
- 借入金や未払いの税金が分かるもの
- 葬式費用の領収書
戸籍の束は、法務局の法定相続情報証明制度で一覧図の写しを無料で出してもらえます。銀行や相続税の申告で、戸籍の束の代わりに使えて便利です。
相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です。四十九日のころには、頼むか自分でやるかの方向だけでも決めておきましょう!
申告の準備から提出までの流れは、遺産規模別に見る相続税申告の手順で詳しく紹介しています。
よくある質問
相続税がかからない家でも、税理士に相談したほうがいい?
遺産が基礎控除以下なら申告はいりません。ただ、土地の評価額が思ったより高く出ることもあるので、土地がある家は一度だけ相談してみると安心です。
申告だけ自分でやって、土地の評価だけ税理士に頼めますか?
部分的な依頼を受けている事務所もあります。どこまで引き受けてもらえるかは、事務所ごとに確認してみてください。
自分で申告して間違えていたらどうなる?
税額が少なかった場合は修正申告をして、加算税や延滞税がかかることがあります。納めすぎていた場合は、法定申告期限から原則5年以内なら更正の請求ができます。
まとめ
- まず遺産が基礎控除(3,000万円+600万円×法定相続人の数)を超えるかを見る
- 特例や配偶者の税額軽減で0円になる家も、申告は必要
- 預金と上場株式だけで分割もまとまっているなら、自分で申告する人もいる
- 自宅の土地・賃貸物件・自社株・兄弟姉妹の相続は、税理士に頼む価値が高い