当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が遺言書を残していた。分け方はもう決まっているけれど、『遺言があると、相続税の申告は何か違うの?』と気になっている方も多いはずです。
結論から言うと、計算の仕方は同じでも、遺言の中身しだいで家族が払う相続税は大きく変わります。この記事では、遺言どおりに分けたケースの税額と、申告で用意するものを見ていきます。
遺言書がある場合、相続税の申告はどう変わる?
遺言書どおりに分ける場合は、遺産分割協議をしなくても、遺言に沿った取得額で相続税を計算して申告できます。申告書には遺言書の写しを付けます。基礎控除や相続税の総額は遺言があっても変わりませんが、誰が何を取得するかで配偶者の税額軽減や小規模宅地等の特例の効き方が変わり、家族全体の納付額が増減します。
基礎控除は法定相続人の数で決まるので、遺言で相続人以外に遺しても数は変わりません。相続税の総額も、法定相続分で分けたと仮定して計算します。
変わるのは、その総額を実際の取得額で割り振った後です。配偶者が多く取得すれば軽減が効き、子や孫が多く取得すれば軽減は効きません。
『遺言どおりなら、税金のことは考えなくていいよね?』と思いがちですよね。実は、遺言を書いた時点で税額まで考えられていないケースも少なくないんです。
遺言の中身で、相続税はいくら変わる?
例えば、父が亡くなり、母と子2人が相続人のケースです。課税価格の合計は1億2,000万円で、相続税の総額は960万円です。
| 遺言の中身 | 母の税額 | 子2人の税額の合計 | 理由・注意 |
|---|---|---|---|
| 全部を母に | 0円 | 0円 | 配偶者の税額軽減で0円。申告は必要で、次の母の相続で子の負担が増えやすい |
| 法定相続分どおり | 0円 | 480万円 | 母の取得分は軽減で0円 |
| 全部を長男に | 0円 | 960万円 | 軽減が使えず、総額をそのまま長男が負担 |
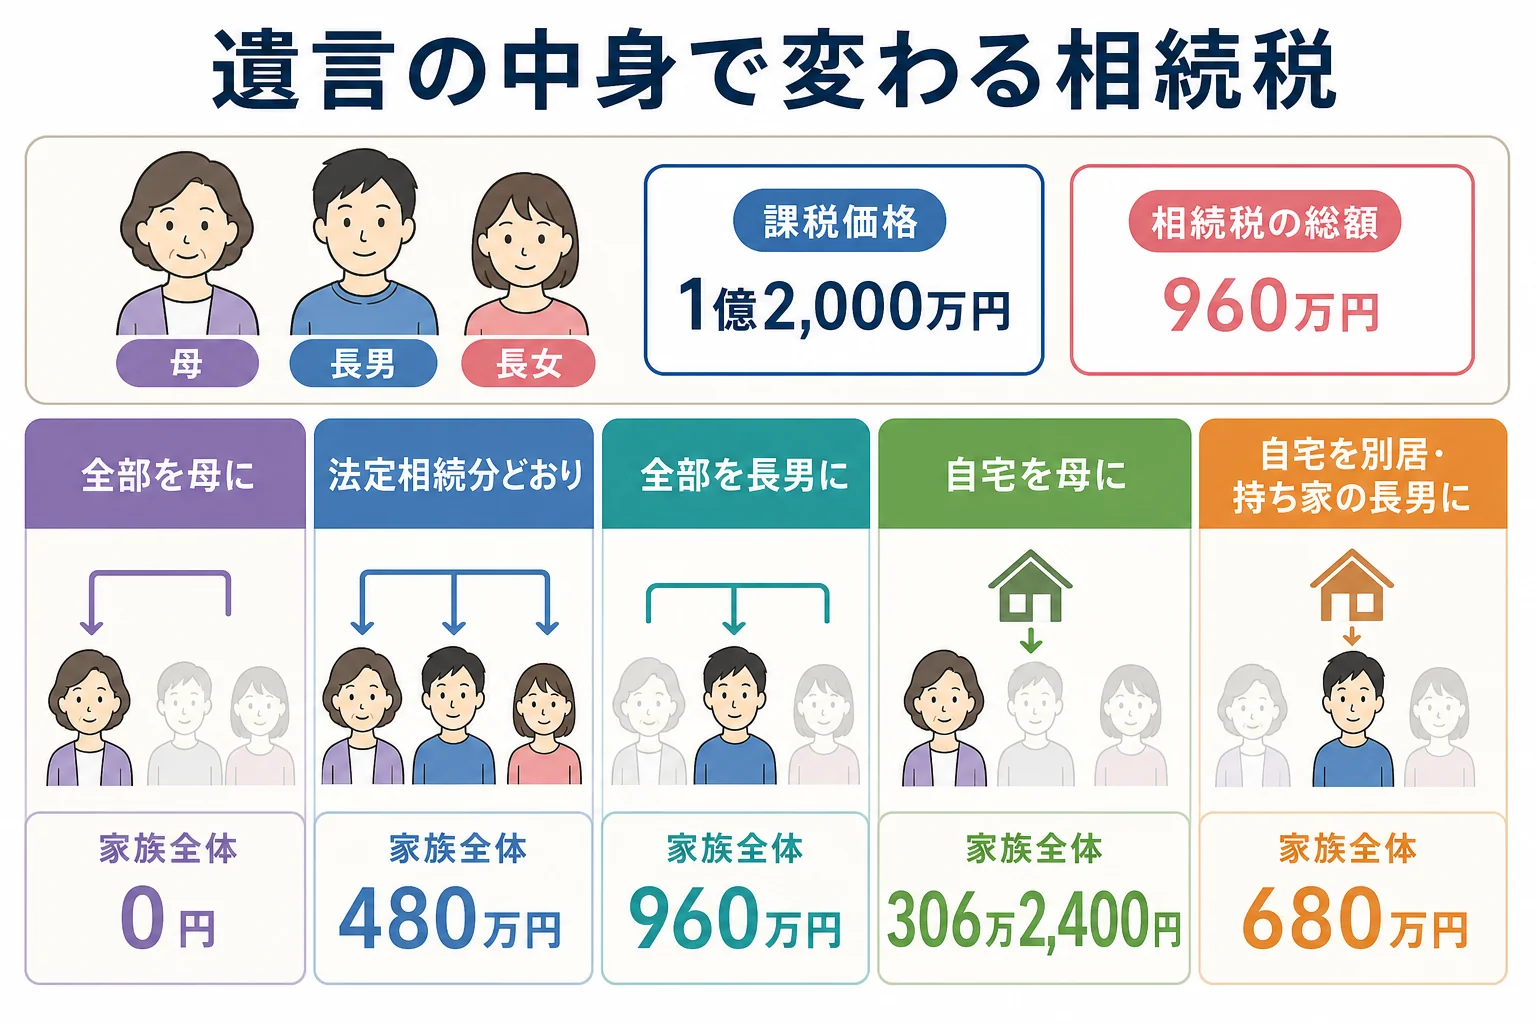
全部を長男に遺すと、家族全体の納付額は960万円です。法定相続分どおりの480万円の倍になります。
しかも、母と次男には遺留分があります。遺留分を侵害された相続人は、相続開始と侵害を知った時から1年以内なら、長男にお金で請求できるんです。
自宅の土地を誰に遺すかでも差が出ます。同じ1億2,000万円で、預金7,000万円と自宅の土地(評価5,000万円・330㎡以内)があるケースを比べてみます。
| 遺言の中身 | 自宅の土地の評価 | 課税価格の合計 | 家族全体の納付額 |
|---|---|---|---|
| 自宅は母、預金は子2人で3,500万円ずつ | 1,000万円(特例で80%減) | 8,000万円 | 306万2,400円(母0円・子153万1,200円ずつ) |
| 自宅は持ち家に住む別居の長男、預金は母と次男で3,500万円ずつ | 5,000万円(特例なし) | 1億2,000万円 | 680万円(母0円・長男400万円・次男280万円) |
配偶者が自宅の土地を取得すれば、小規模宅地等の特例が使えます。持ち家に住む別居の子が取得すると、要件を満たさず使えないことがあります。
差は373万7,600円です。遺言で自宅を誰に遺すかは、税額の面でも大事なところです。要件を満たすかは税理士に確認を。
遺言どおりに申告する時は、何を用意する?
- 遺言書の写し(自筆証書遺言は家庭裁判所の検認を受けたもの)
- 戸籍謄本など、相続人が分かる書類
- 配偶者の税額軽減や小規模宅地等の特例を使うなら、その明細と添付書類
- 財産と債務・葬式費用が分かる資料
自筆証書遺言は、家庭裁判所の検認が必要です。費用は遺言書1通につき収入印紙800円です。法務局の自筆証書遺言書保管制度で預けていたものと、公正証書遺言は検認が要りません。
「検認が終わるまで、申告の準備は止めておく?」
「財産の書き出しは先に進めておいた方がいいよ。期限は10か月だから」
遺言に書かれていない財産が見つかった時は、その財産だけ相続人全員で分け方を話し合います。協議書が要るのはどんな時かは遺産分割協議書が必要なケースで見られます。申告後に財産が見つかった時は修正申告が要るケースを確認してみてください。
遺言の中身で税額や遺留分が変わりそう、自宅の土地に特例が使えるか分からない、遺言に無い財産がある。こんなケースは、遺言の内容を踏まえて申告してくれる税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
遺言書で一人に全部相続させた場合も、相続税の申告は必要ですか?
課税価格の合計が基礎控除を超えるなら必要です。取得した人が申告します。配偶者の税額軽減や小規模宅地等の特例を使って0円になる場合も、申告が必要です。
遺言で孫に財産を遺すと、税額は変わりますか?
子が健在な時の孫は一親等の血族ではないので、孫が取得した分の相続税は2割加算されます。代襲相続人の孫は対象外です。
公正証書遺言があれば、遺産分割協議書は要りませんか?
遺言で全ての財産の取得者が決まっていれば、協議書は要りません。申告書には遺言書の写しを付けます。
まとめ
- 遺言があっても基礎控除と相続税の総額は変わらない
- 誰が何を取得するかで、配偶者の税額軽減と小規模宅地等の特例の効き方が変わる
- 母と子2人・課税価格1億2,000万円で、全部を長男に遺すと納付額は960万円
- 自宅を母に遺すか別居の長男に遺すかで、306万2,400円と680万円に分かれる例がある
- 自筆証書遺言は検認が必要、保管制度と公正証書遺言は不要