当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
孫に少し残したい、長年支えてくれた内縁の妻に家を渡したい。『でも、相続人じゃない人にも遺言で渡せるの?』と迷っていませんか。
結論から言うと、遺言書に「遺贈する」と書けば、法定相続人以外の人にも財産を残せます。この記事では、相手別の文例と、渡す前に知っておきたい注意点をまとめます。
遺言がないと、孫や内縁の妻には何も残らない?
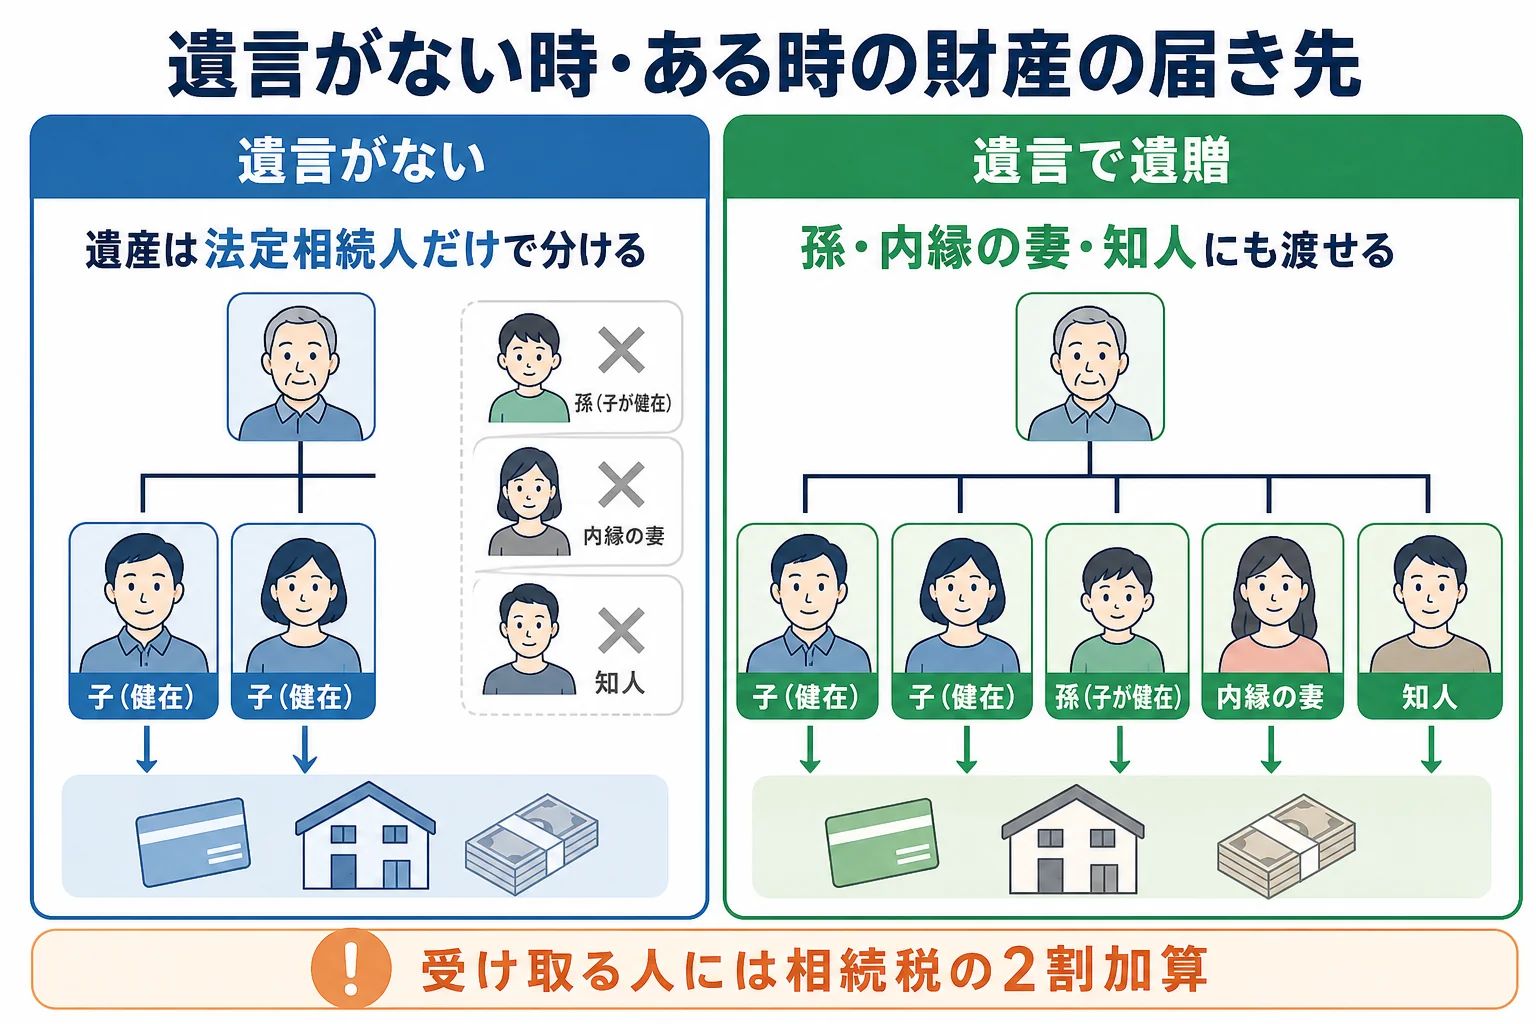
遺言書がなければ、遺産は法定相続人だけで分けます。子が元気なら孫は相続人ではなく、内縁の妻やお世話になった知人も相続人になりません。法定相続人以外に残したいなら、遺言書で「遺贈」と書いておくのが基本です。
法定相続人は、配偶者と、子・親・兄弟姉妹の順番で決まります。孫が相続人になるのは、子が先に亡くなっていて代わりに相続する場合だけなんです。
誰が相続人になるかは、家族図10パターンの確認で見ておくと早いですよね。
遺言がない時に法定相続人以外の人が受け取れる道は、ごく限られています。
| 相手 | 遺言がない場合 | 理由・注意 |
|---|---|---|
| 孫(子が健在) | 受け取れない | 相続人は子。子が先に亡くなっていれば代襲相続で相続人になる |
| 内縁の妻・夫 | 原則受け取れない | 相続人がいなければ、特別縁故者として家庭裁判所に財産分与を申し立てる道がある |
| 介護してくれた長男の妻 | 遺産は受け取れない | 親族なら特別寄与料を請求できる(知った時から6か月・相続開始から1年以内) |
| 友人・お世話になった人 | 受け取れない | 遺言がなければ渡す方法はない |
『長男の嫁がずっと介護してくれたのに』という声は本当によく聞きます。特別寄与料という制度はあるものの、期限が短く、相続人と金額の話し合いが要ります。気持ちを形にしたいなら、遺言で渡しておくほうが確かなんです。
孫・内縁の妻・お世話になった人への文例は?
法定相続人に渡す時は「相続させる」、法定相続人以外に渡す時は「遺贈する」と書くのが一般的です。誰に、何を渡すのかを特定できるように書きましょう。
孫に預金を残すケース
遺言者は、遺言者の孫〇〇〇〇(平成〇年〇月〇日生)に、遺言者名義の〇〇銀行〇〇支店の普通預金(口座番号〇〇〇〇〇〇〇)のうち金〇〇〇万円を遺贈する。
孫の名前だけでなく、生年月日まで書くと人違いが起きにくくなります。
内縁の妻に自宅を残すケース
遺言者は、内縁の妻〇〇〇〇(昭和〇年〇月〇日生、住所〇〇県〇〇市〇〇)に、次の不動産を遺贈する。(以下、登記簿のとおり所在・地番・地目・地積、家屋番号などを記載)
不動産は、登記簿(登記事項証明書)の表記をそのまま写すのが安全です。
お世話になった知人に残すケース
遺言者は、長年身の回りの世話をしてくれた〇〇〇〇(住所〇〇県〇〇市〇〇、昭和〇年〇月〇日生)に、金〇〇〇万円を遺贈する。
「財産の3分の1を遺贈する」のように割合で渡す書き方もあります。ただ、割合で受け取る人は借金も同じ割合で引き継ぐので、知人に渡すなら金額か物を指定するほうが無難です。
どのケースでも、遺言執行者を決めておきましょう。受け取る人が相続人と直接やり取りしなくても、手続きを進めてもらえるからです。
「相続人じゃない私が、銀行に行っても大丈夫ですか?」
「遺言執行者が決まっていれば、その人が名義変更を進めてくれます。安心してください」
渡す前に知っておきたい税金と遺留分は?
実は、法定相続人以外への遺贈には、税金の面で気をつける点があります。
| ケース | 相続税の扱い | 注意 |
|---|---|---|
| 孫(代襲相続ではない)に遺贈 | 2割加算 | 遺贈で受け取ると、亡くなる前7年以内の贈与の加算対象にもなる |
| 内縁の妻に遺贈 | 2割加算・配偶者の税額軽減なし | 生命保険金の非課税枠も使えない |
| 知人に遺贈 | 2割加算 | 基礎控除の人数には数えない |
相続税の2割加算は、配偶者と一親等の血族(子・父母)以外が財産を取得した時にかかります。孫も内縁の妻も知人も対象です。
もう一つは遺留分です。子や配偶者には遺留分があるので、遺贈が大きすぎると、受け取った人が金銭で請求されることがあります。
『孫に多めに残したら、息子から請求されないかな』と気になる方もいるはずです。目安は遺留分はいくらかのケース別計算で確かめてみてください。遺言で揉めやすい場面は遺言書の効力が及ぶ範囲も参考になります。
相続人以外に土地を遺贈する、相続税がかかりそう、遺留分とのバランスが気になる。こんなケースは、遺言書を書く前に税理士へ税額を試算してもらうと楽です。個別の判断は税理士に確認を。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
遺言書で他人に全財産を残すことはできますか?
書くことはできます。ただ、子や配偶者には遺留分があるので、受け取った人が遺留分侵害額を請求されることがあります。
孫に遺贈すると相続税はどうなりますか?
代襲相続人でない孫が遺贈で受け取ると、相続税が2割加算されます。生前贈与の7年以内加算の対象にもなります。
自筆の遺言書でも遺贈はできますか?
できます。全文・日付・氏名を自書して押印します。家庭裁判所の検認が要るので、法務局の保管制度や公正証書遺言も検討してみてください。
まとめ
- 遺言がなければ、孫・内縁の妻・知人は原則として遺産を受け取れない
- 法定相続人以外に渡すなら「遺贈する」と書き、相手と財産を特定する
- 知人に割合で渡すと借金も引き継ぐので、金額か物で指定する
- 法定相続人以外の受取人には相続税の2割加算がかかる
- 子や配偶者の遺留分を超えると、請求されることがある