当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親と長く同居してきた子と、離れて暮らしてきた子。いざ相続となると『同居していた方が多くもらえるの?』と気になりますよね。
結論から言うと、相続の割合は同じで、差が出るのは税金の特例と、介護などの貢献の扱いです。この記事では、兄弟2人のケースで場面ごとの違いを見ていきます。
同居していた子は、遺産を多くもらえる?
同居していても別居でも、子どもの法定相続分は同じです。兄弟2人なら2分の1ずつ。同居していたことだけで割合が増えることはありません。差が出やすいのは、自宅の土地に小規模宅地等の特例が使えるかどうかです。
『ずっと親の面倒を見てきたのに、同じ割合なの?』と感じる方も多いはずです。実は、同居して一緒に暮らしていただけでは、寄与分は認められにくいんです。
寄与分は、親の財産を増やしたり減らさずに済ませたりした、特別な貢献がある時の上乗せです。例えば、仕事を辞めて長く介護を担い、介護費用がかからずに済んだケース。こうした事情を、記録で示せるかが分かれ目になります。
「同居して家事を手伝っていたのは、寄与分になりますか?」
「家族として普通に助け合う範囲だと、上乗せは難しいことが多いんです」
寄与分を主張したい時は、介護の日誌や、通院の付き添いの記録、自分が立て替えた費用の領収書などを集めておきましょう。話し合いでまとまらなければ、家庭裁判所の調停で判断してもらう流れになります。
なお、相続人ではない子の配偶者が介護を担っていたケースでは、特別寄与料を請求できることがあります。請求できる期間が短いので、早めに動いてみてください。
場面ごとに、同居と別居で何が違う?
同居か別居かで扱いが変わる場面を、表にまとめました。
| 場面 | 同居の子 | 別居の子 |
|---|---|---|
| 法定相続分 | 兄弟と同じ | 兄弟と同じ |
| 寄与分 | 特別な介護などがあれば主張できる | 通いで介護していた場合も主張できる |
| 自宅の小規模宅地等の特例 | 要件を満たせば330㎡まで80%減額 | 持ち家がない人など、要件を満たす時だけ |
| 親の預金の管理 | 使い道を聞かれやすい | 生前の援助(特別受益)を指摘されやすい |
| 主張できる期限 | 相続開始から10年を過ぎると、特別受益・寄与分は主張できなくなる | 同じ |
同居の子は親の通帳を預かっていることが多いですよね。『使い込んだのでは』と疑われないよう、介護や生活費に使った分のレシートや記録は残しておきましょう。
一方で、別居の子が家の購入資金などを援助されていた時は、特別受益として遺産に足し戻して計算されることがあります。結婚の時の援助や、住宅ローンの肩代わりなども問題になりやすいところです。
自宅の特例で、相続税はいくら変わる?
例えば、母が先に亡くなり、父の遺産を兄弟2人で相続するケース。自宅の土地200㎡の評価が5,000万円、預金が3,000万円です。
| ケース | 課税価格の合計 | 相続税の総額 |
|---|---|---|
| 同居の長男が自宅を取得し、特例を使う | 土地1,000万円+預金3,000万円=4,000万円 | 基礎控除4,200万円以下で0円 |
| 持ち家のある別居の次男が自宅を取得 | 土地5,000万円+預金3,000万円=8,000万円 | 470万円 |
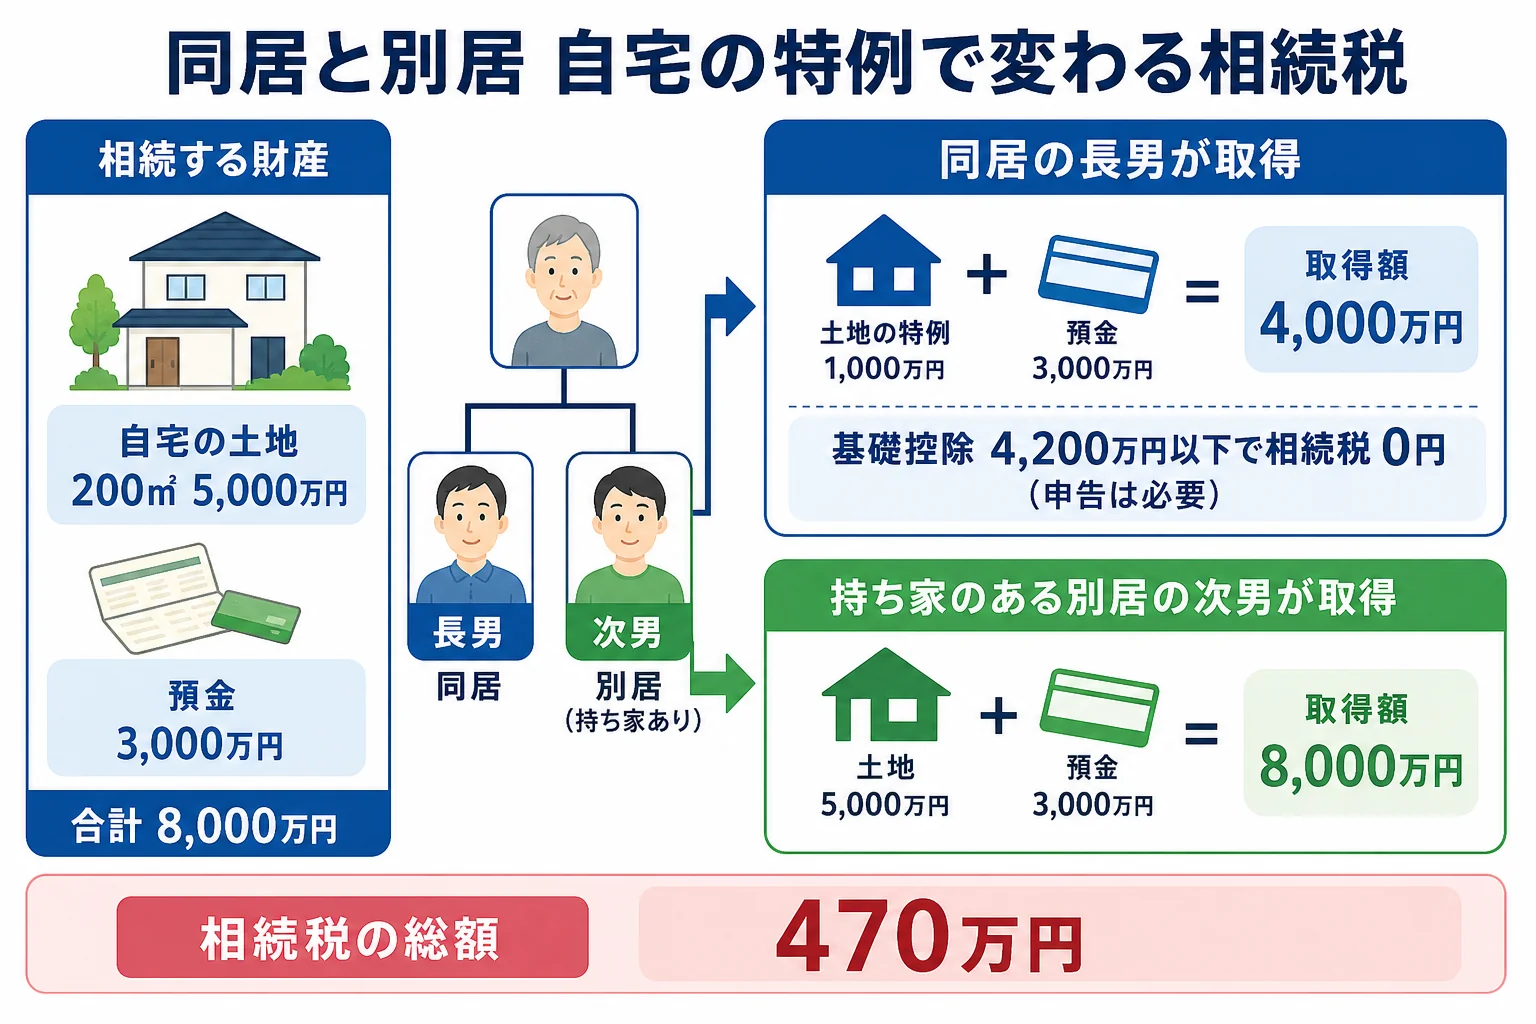
特例を使うと、200㎡の土地は80%減額されて1,000万円で計算されます。特例が使えないケースでは、課税遺産総額は3,800万円で、相続税の総額は470万円です。2人で半分ずつ取得していれば、1人235万円になります。
ここが大事なところです。特例で0円になった時でも、相続税の申告は必要です。申告しないと特例は使えません。
別居の子でも、持ち家がなく賃貸に住んでいるなど、いわゆる家なき子の要件を満たせば特例が使えることがあります。要件はかなり細かいので、税理士に確認を。
『親の家を出たのに損をするのは納得いかない』という声もありますよね。特例で減るのは自宅を取得した人の課税価格です。分け方を話し合う時は、税金の負担も並べて見ておくと揉めにくくなります。
自宅の土地がある、同居か別居かで特例の判定が分かれる、兄弟で分け方がまとまらない。こんなケースは、特例の判定と申告を税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
両親の亡くなった順番でも税額は変わります。父より母が先に亡くなった相続もあわせて見てみてください。家族構成ごとの相続人は法定相続人の家族図で確認できます。
よくある質問
同居していた子が実家を相続すると、ほかの兄弟に代償金を払う必要がありますか?
法定相続分より多く取得した時は、代わりに現金を払う分け方がよく使われます。払うかどうかは兄弟の話し合いで決まります。
二世帯住宅で暮らしていた場合も同居になりますか?
建物の造りや登記の仕方で判定が変わることがあります。要件を満たすかは税理士に確認を。
別居の子が親の介護に通っていた場合、寄与分は認められますか?
同居かどうかは問われません。特別な貢献があり、それを記録で示せるかがポイントです。
まとめ
- 同居でも別居でも、子の法定相続分は同じ
- 一緒に暮らしていただけでは寄与分は認められにくい
- 同居の子が自宅を取得すると、小規模宅地等の特例で330㎡まで80%減額になることがある
- 自宅5,000万円・預金3,000万円・兄弟2人なら、特例ありで0円、なしで総額470万円
- 特例で0円になっても申告は必要