当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
日本で長く暮らしていた外国籍の父が亡くなった。『戸籍がない父の相続って、何をそろえればいいの?』『日本の法律で分けていいの?』と、最初の一歩で迷う方は多いはずです。
結論から言うと、外国籍の親の相続は、原則その親の国籍の国の法律(本国法)で分けます。本国法が「日本の法律による」と定めていれば、日本の民法で分けます。
この記事では、法律の決まり方のケースごとに、手続きの順番と、戸籍の代わりに集める書類が分かります。
外国籍の父の相続は、どの国の法律で分ける?
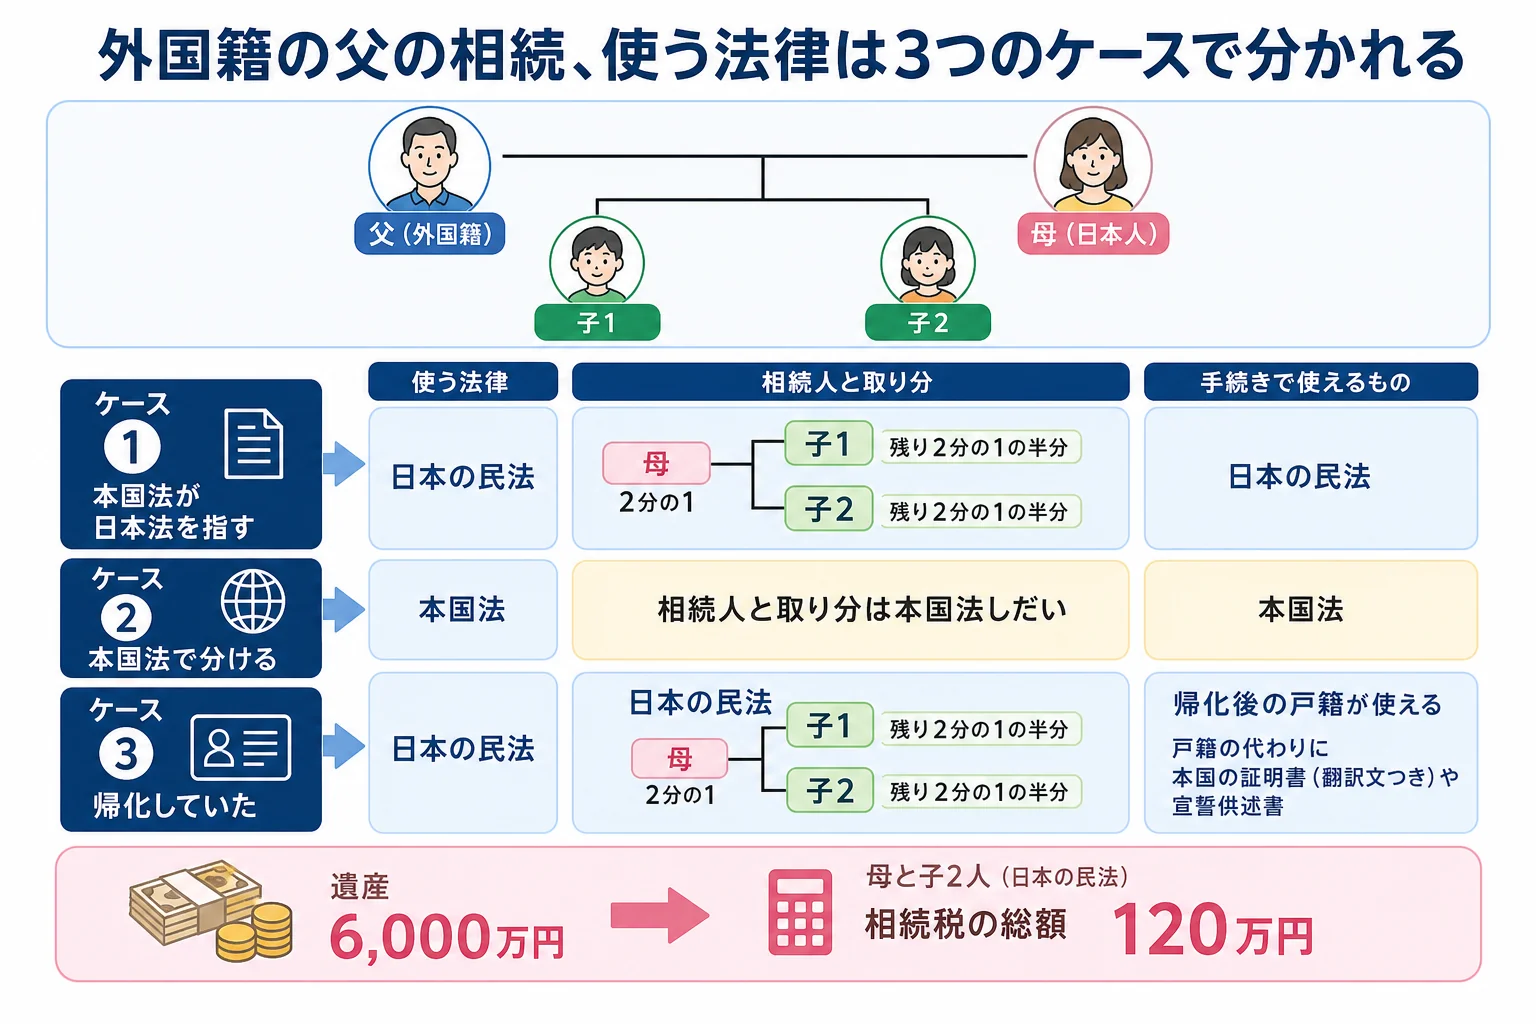
日本の法律では「相続は、被相続人の本国法による」と定められているので、まず父の国籍の国の法律を確かめます。その国の法律が日本法によると定めていれば日本の民法で、そうでなければ本国法で相続人と取り分を決めます。父が日本に帰化していれば、日本人として日本の民法で分けます。
『日本に何十年も住んでいたのに?』と思いますよね。実は、住んでいた年数ではなく、亡くなった時の国籍が出発点なんです。
国によっては、亡くなった人の住所地や、不動産のある国の法律で相続すると定めていることもあると言われます。その場合は、日本の法律で分けることになります(反致)。
| ケース | 使う法律 | 相続人と取り分 | 理由・注意 |
|---|---|---|---|
| 父の本国法が「日本法による」と定めている | 日本の民法 | 母2分の1、子で残り2分の1を均等に | 反致。日本の相続人・相続分のルールで分ける |
| 父の本国法が自国の法律で分けると定めている | 父の本国法 | 本国法しだい | 相続人の範囲や取り分が日本と違うことがある |
| 父が生前に日本に帰化していた | 日本の民法 | 母2分の1、子で残り2分の1を均等に | 日本人として扱う。帰化後の戸籍が使える |
父の本国法の中身を自分で調べるのは難しいことが多いです。どちらになるかで分け方が大きく変わるので、早い段階で専門家に確認しておきましょう。
国際結婚の夫婦の相続全体の考え方は、国際結婚の夫婦で相続が起きた場合はどの国の法律で分けるのかでまとめています。
外国籍の親が亡くなった後、何から手続きする?
日本で亡くなった場合、外国籍でも日本の市区町村に死亡届を出します。期限は死亡を知った日から7日以内です。
- 市区町村に死亡届を出し、死亡届の受理証明書などをもらっておく
- 在留カードを出入国在留管理庁に返納する
- 父の国の大使館・領事館に死亡を届け出る(届出の要否や方法は国による)
- 父の本国法で、どの国の法律で相続するかを確かめる
- 相続人が誰かを、本国の証明書などで確認する
- 財産の一覧を作り、遺産分割協議をして、預金の解約や相続登記を進める
- 日本の相続税の申告が必要なら、死亡を知った日の翌日から10か月以内に申告する
年金を受け取っていた場合は、年金の受給停止の届出も必要です。厚生年金は10日以内、国民年金は14日以内が期限です。
戸籍がない親の相続では、どんな書類を集める?
日本人の相続なら、亡くなった人の出生から死亡までの戸籍で相続人を確かめます。外国籍の父には日本の戸籍がないので、代わりの書類を集めることになります。
ここが特に手間のかかるところです。『どこに何を頼めばいいのか見当もつかない』という方も多いですよね。
| 書類 | どこで取る | 何を確かめるため? |
|---|---|---|
| 死亡届の受理証明書・記載事項証明書 | 死亡届を出した市区町村 | 父が亡くなった事実と日付 |
| 住民票の除票 | 父の住所地の市区町村 | 最後の住所(登記や銀行の手続きで使う) |
| 本国の出生・婚姻・家族関係の証明書(翻訳文つき) | 父の国の役所や大使館 | 配偶者と子が誰か |
| 宣誓供述書 | 父の国の大使館や公証人など | 本国に証明書の制度がない時に、相続人を証明する |
| 母と子の戸籍謄本 | 本籍地の市区町村 | 日本人の母・子が相続人であること |
宣誓供述書は、相続人が「亡くなった人の相続人は自分たちだけです」と宣誓して作る書面です。国や手続き先によって求められる内容が違うので、使う前に銀行や法務局へ確認してみてください。
日本の不動産は相続登記が必要
父名義の日本の不動産は、取得を知った日から3年以内に相続登記をする義務があります。正当な理由なく怠ると、10万円以下の過料の対象です。
外国籍の人の相続登記では、本国の証明書や宣誓供述書を戸籍の代わりに添付することが多く、法務局から追加の書類を求められることもあります。申請前に法務局の相談窓口で確認しておくと、やり直しが少なくて済みます。
例えば、法務局にはこんなふうに聞いてみるとスムーズです。
「亡くなった父が外国籍で、日本の戸籍がありません。相続人を証明する書類として、何をそろえればいいですか」
「本国の証明書の翻訳は、家族が訳したものでもいいですか」
外国籍の親の相続でも、日本の相続税はかかる?
かかります。相続税は、どの国の法律で分けるかとは別に、相続する人の住所や国籍などで課税される財産の範囲が決まります。
日本に住んでいる子が相続するなら、日本の財産だけでなく、父の本国にある財産も日本の相続税の対象です。
ここでは、例えば、日本の民法で分けるケースで、父の遺産が6,000万円、日本人の母と子2人が相続するとします。
| 項目 | 金額 |
|---|---|
| 基礎控除(3,000万円+600万円×3人) | 4,800万円 |
| 課税遺産総額 | 1,200万円 |
| 相続税の総額 | 120万円 |
| 母の納付額(3,000万円取得・配偶者の税額軽減) | 0円 |
| 子の納付額(1,500万円ずつ取得) | 30万円ずつ |
本国でも相続税がかかった時は、外国税額控除で二重に払う分を調整する仕組みがあります。
本国法で分けるケースでは、相続人の数や取り分が変わることがあり、税額の計算も変わります。具体的な金額は税理士に試算してもらうと安心です。
子どもが未成年なら、母と子の利益がぶつかるので遺産分割協議に特別代理人が必要です。相続人に未成年の子どもがいる時の手続きと特別代理人もあわせて確認してみてください。
外国籍の親の相続は誰に相談する?
法律の確認、書類集め、税金の計算と、やることが多いのが外国籍の親の相続です。
- どの国の法律で分けるか、相続人が誰かを確かめたい時は弁護士
- 日本の相続税の計算・申告、本国の財産の評価や外国税額控除は税理士
- 日本の不動産の相続登記は司法書士
- 本国の証明書の取り寄せや翻訳は、行政書士に頼めることがある
本国にも財産がある、日本に不動産がある、書類集めに時間がかかって10か月の期限が気になる、というケースは税理士に頼むと楽です。日本の相続税の範囲と金額が先に分かると、ほかの手続きの優先順位も決めやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
外国籍の父の預金を、日本の銀行で解約できますか?
できます。ただし戸籍の代わりに、本国の証明書や宣誓供述書などで相続人を証明する必要があります。銀行ごとに求める書類が違うので、先に窓口で確認しておきましょう。
父の本国法の内容は、どうやって調べればいいですか?
父の国の大使館・領事館に問い合わせるか、国際相続を扱う弁護士に確認するのが確実な方法です。調べた内容は、相続登記や銀行の手続きで説明を求められることもあります。
父が日本で遺言を書いていた場合、その遺言は使えますか?
遺言の成立と効力は、作った当時の遺言者の本国法で決まります。日本で作った公正証書遺言などが使えるかは、本国法とあわせて専門家に確認してみてください。
まとめ
- 外国籍の親の相続は、原則その親の本国法で分ける。本国法が日本法を指せば日本の民法
- 日本で亡くなったら、外国籍でも死亡届は7日以内。在留カードの返納も必要
- 戸籍の代わりに、本国の証明書(翻訳文つき)や宣誓供述書で相続人を証明する
- 日本の不動産は取得を知った日から3年以内に相続登記。法務局に事前相談を
- 遺産6,000万円・母と子2人(日本の民法で分ける場合)なら相続税の総額120万円