当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
亡くなった親の通帳を見たら、思ったより預金が残っていた。タンスからは現金も出てきた。『現金や預金にも相続税はかかるの?いくらまでなら無税?』と気になりますよね。
結論から言うと、現金も預金もそのままの金額が相続財産になり、ほかの財産との合計が基礎控除を超えると相続税がかかります。この記事では、預金だけの家庭、手元現金や名義預金がある家庭のケースで税額を計算します。
預金だけ残ったら、相続税はいくらからかかる?
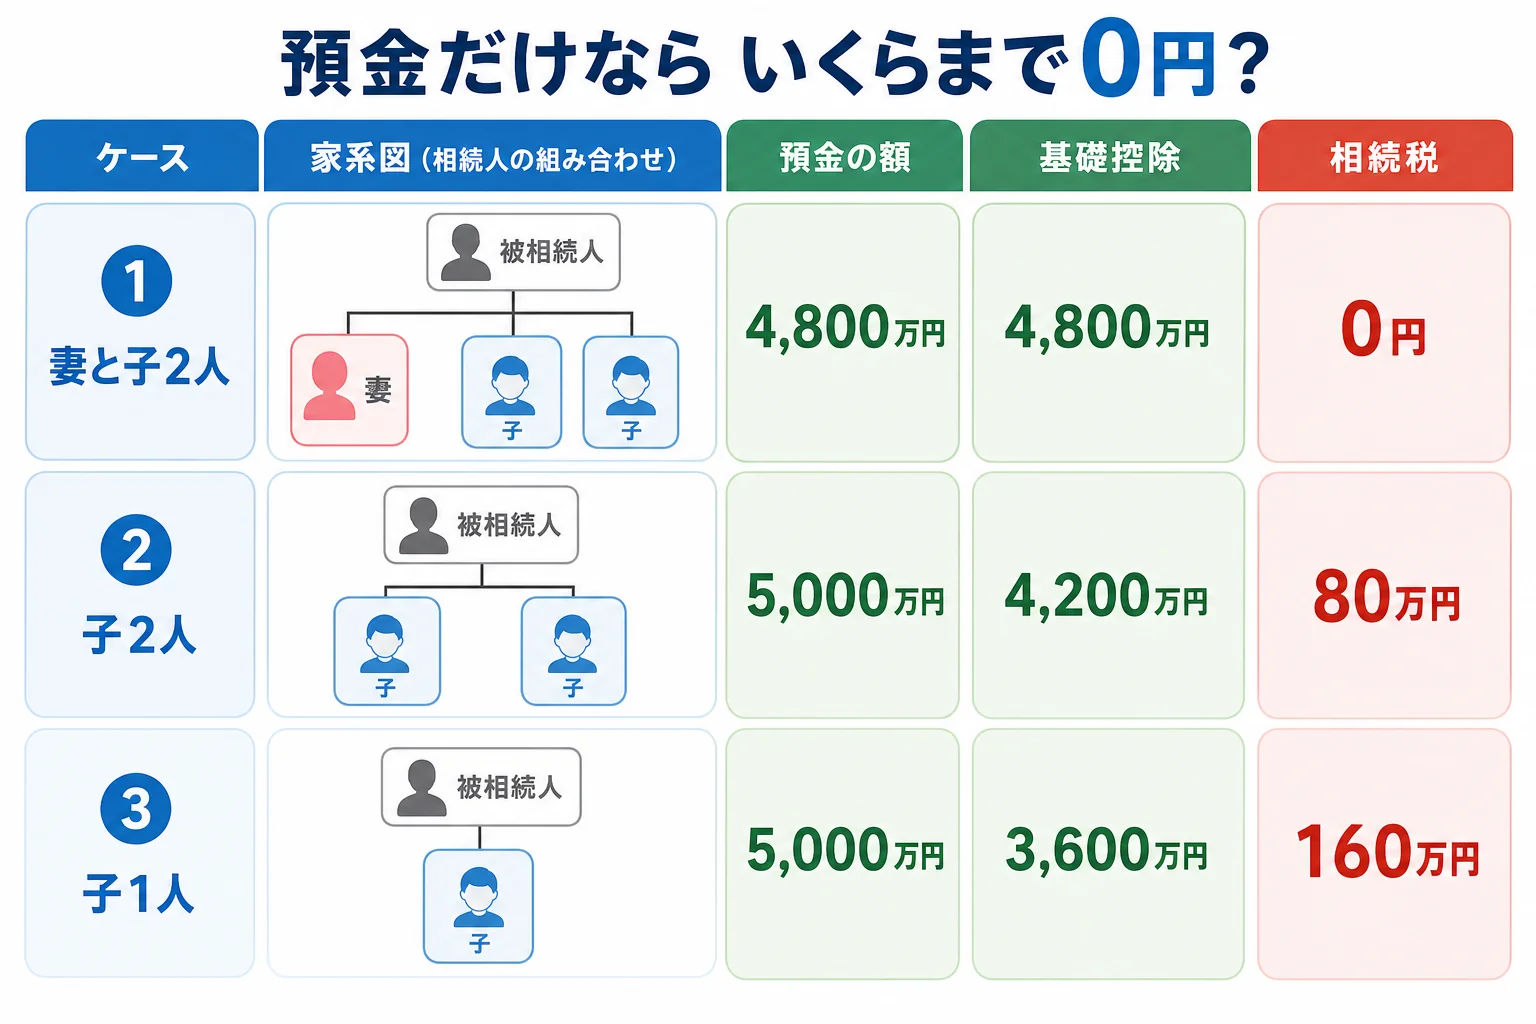
財産が預金だけなら、相続税は「3,000万円+600万円×法定相続人の数」を超えた時にかかります。妻と子2人なら4,800万円まで0円です。子1人が預金5,000万円を相続すると、基礎控除3,600万円を超える1,400万円に課税され、相続税は160万円です。
現金と預金は、ほかの財産と違って評価のしかたがシンプルです。亡くなった日の金額がそのまま評価額になります。
相続人の人数で、無税で済む範囲が変わるんです。預金だけの家庭を並べてみます。
| ケース(財産は預金のみ) | 基礎控除 | 相続税 | 理由・注意 |
|---|---|---|---|
| 妻と子2人・預金4,800万円 | 4,800万円 | 0円 | 基礎控除とちょうど同じなので申告も不要 |
| 子2人・預金5,000万円 | 4,200万円 | 80万円(1人40万円) | 基礎控除を800万円超える |
| 子1人・預金5,000万円 | 3,600万円 | 160万円 | 基礎控除を1,400万円超える |
『現金なら評価を下げる方法はないの?』と思う方もいますよね。現金・預金は額面どおりなので、土地のような特例で下がることはありません。
相続人が何人なら基礎控除がいくらかは、相続人1人〜5人の基礎控除の早見表で確認できます。
手元現金と名義預金があると、税額はどう変わる?
次は、夫が亡くなり、妻と子2人が相続するケースです。夫名義の預金4,000万円・自宅の金庫にあった現金300万円・地方の自宅1,500万円が残りました。
さらに、妻名義の口座に1,000万円あります。ただ、お金を入れていたのは夫で、通帳や印鑑も夫が管理していました。
これがいわゆる名義預金です。家族の名義でも、実質は亡くなった人のお金なら相続財産になります。
| 計算の段階 | 名義預金を入れない | 名義預金も入れる |
|---|---|---|
| 夫名義の預金 | 4,000万円 | 4,000万円 |
| 手元現金 | 300万円 | 300万円 |
| 自宅 | 1,500万円 | 1,500万円 |
| 妻名義の名義預金 | なし | 1,000万円 |
| 課税価格の合計 | 5,800万円 | 6,800万円 |
| 基礎控除(相続人3人) | 4,800万円 | 4,800万円 |
| 課税遺産総額 | 1,000万円 | 2,000万円 |
| 相続税の総額 | 100万円 | 200万円 |
| 各人の納付額(法定相続分どおり取得) | 妻0円・子各25万円 | 妻0円・子各50万円 |
名義預金を入れるかどうかで、子2人の納付額は合計50万円から100万円に変わりました。
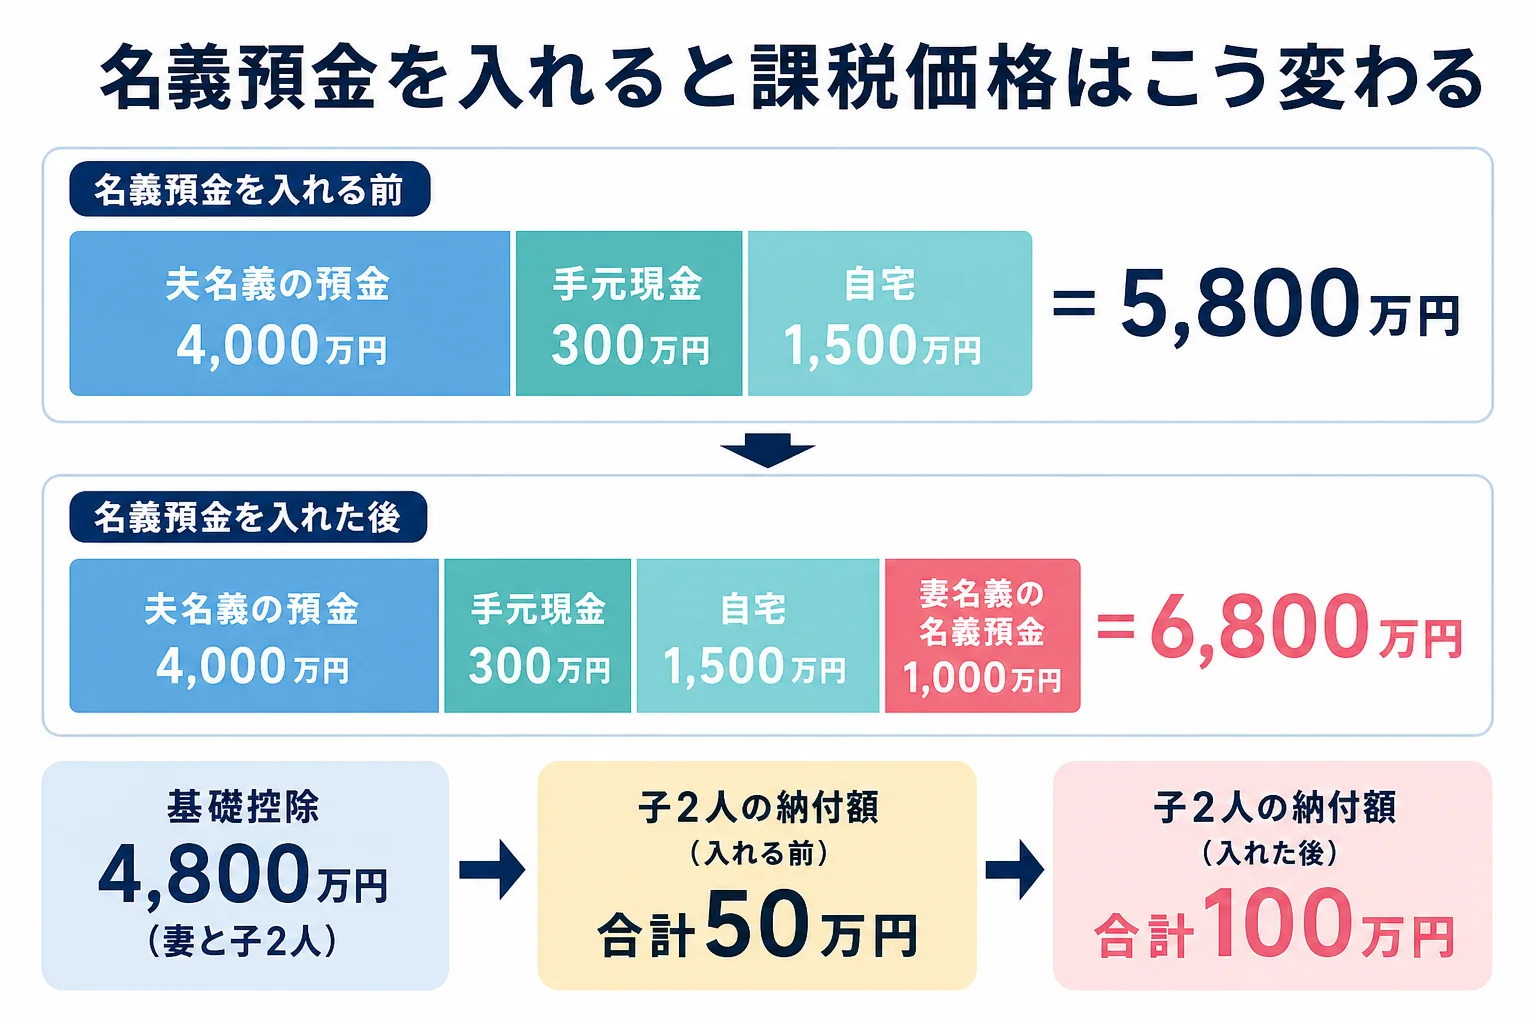
妻の分は配偶者の税額軽減で0円です。ただし軽減を使うには申告が必要です。
「お母さんの口座のお金は、お母さんのものでしょ?」
「でも、入れてたのはお父さんで、お母さんは通帳も見たことないって」
こんな会話が出たら、名義預金にあたる可能性があります。名義預金にあたるかは、お金の出どころや管理の実態で決まるので、税理士に確認してみてください。
タンスの現金や引き出したお金は、相続でバレる?
『タンスの現金なら申告しなくても分からないのでは?』と考える方もいるかもしれません。ここが大事なところです。
国税庁の公表では、令和6事務年度の相続税の実地調査は9,512件で、申告漏れなどが見つかった割合は82.3%でした。1件あたりの追徴税額は867万円です。
税務調査では、亡くなった人や家族の預金の動きも確認されます。現金で持っていても、引き出した記録は通帳に残るんです。
| ケース | 相続財産になるか | 理由・注意 |
|---|---|---|
| 自宅の金庫やタンスにあった現金 | なる | 亡くなった日の金額で申告する |
| 亡くなる直前にATMで引き出した現金 | なる | 使わずに残っていれば手元現金として申告する |
| 引き出したお金で葬式代を払った | 葬式費用として差し引ける | 領収書を残しておく |
| 定期預金 | なる | 亡くなった日の残高に、それまでの利息(既経過利息)を足す |
| 家族名義でも亡くなった人が管理していた口座 | なる | 名義預金として相続財産になる |
| 亡くなる前7年以内に相続人が受けた贈与 | 加算されることがある | 2024年1月1日以降の贈与から加算期間が段階的に延びている |
申告漏れが見つかると、本来の相続税に加えて延滞税や過少申告加算税などがかかることがあります。分かっている現金はすべて申告しておきましょう。
生前贈与の加算は、2027年1月以降の相続から段階的に延び、2031年1月以降の相続で7年になります。贈与を受けていた方は、いつの贈与かを通帳で確かめてみてください。
預金はいつ下ろせる?申告まで何をする?
親が亡くなると、口座は凍結されて自由に下ろせなくなります。葬式代などで困る方も多いはずです。
そんな時は、預貯金の仮払い制度が使えます。1つの金融機関ごとに「亡くなった時の預金額×3分の1×その人の法定相続分」まで、上限150万円を相続人が単独で払い戻せます。
例えば、預金が1,200万円あり、子2人で相続するケースなら、子1人あたり1,200万円×3分の1×2分の1で200万円です。上限が150万円なので、払い戻せるのは150万円になります。
- 金融機関ごとに、亡くなった日時点の残高証明書を取る(定期預金は既経過利息も)
- 自宅の金庫やタンスにある現金を数え、亡くなった日の金額を記録する
- 家族名義の口座で、亡くなった人がお金を入れて管理していたものがないか確認する
- 亡くなる前の贈与や、葬式費用の領収書をまとめる
- 合計を基礎控除と比べ、超えていれば10か月以内に申告と納税をする
相続税は原則として現金一括で納めます。預金が多い家庭は納税資金に困りにくい一方で、預金が凍結されている間は動かしにくいので、早めに手続きを進めておきましょう。
預金のほかに株や投資信託がある時は、株と投資信託の評価額の計算例もあわせて見てみてください。
家族名義の口座がある、亡くなる前に大きな引き出しがある、手元現金の額がはっきりしない。こうしたケースは税務調査で確認されやすいので、相続税に詳しい税理士に頼むと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
現金の相続税は、いくらまでなら無税ですか?
現金や預金を含む財産の合計が、基礎控除(3,000万円+600万円×法定相続人の数)以下なら無税です。相続人が2人なら4,200万円までです。
生命保険金は現金と同じように相続税がかかりますか?
生命保険金は、500万円×法定相続人の数までが非課税です。相続人が受け取った分だけが対象で、超えた部分がほかの財産と合わせて計算されます。
毎年110万円以内で子に渡していた預金は相続財産になりますか?
贈与として成り立っていれば、受け取った人の財産です。ただ、亡くなる前の一定期間の贈与は相続財産に加算されます。また、子名義の通帳や印鑑を親が管理していた場合は、名義預金として相続財産になることがあります。
まとめ
- 現金・預金は亡くなった日の金額がそのまま評価額になる
- 預金だけなら、妻と子2人は4,800万円まで0円、子1人が5,000万円を相続すると160万円
- 妻名義の名義預金1,000万円が加わると、子2人の納付額は合計50万円から100万円に
- 令和6事務年度の実地調査では申告漏れなどの割合が82.3%
- 葬式代などは仮払い制度で1金融機関あたり150万円まで払い戻せる