当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の土地の中に、固定資産税の納税通知書に載っていない土地や、税額がゼロの土地が混じっていた。『税金がかかっていないなら、相続税でも関係ないよね』と思った方も多いはずです。
結論から言うと、固定資産税がゼロでも、相続税の財産から外れるとは限りません。この記事では、土地の種類ごとに評価がどうなるかと、申告に影響するケースを見ていきます。
固定資産税がかからない土地は相続税もゼロになる?
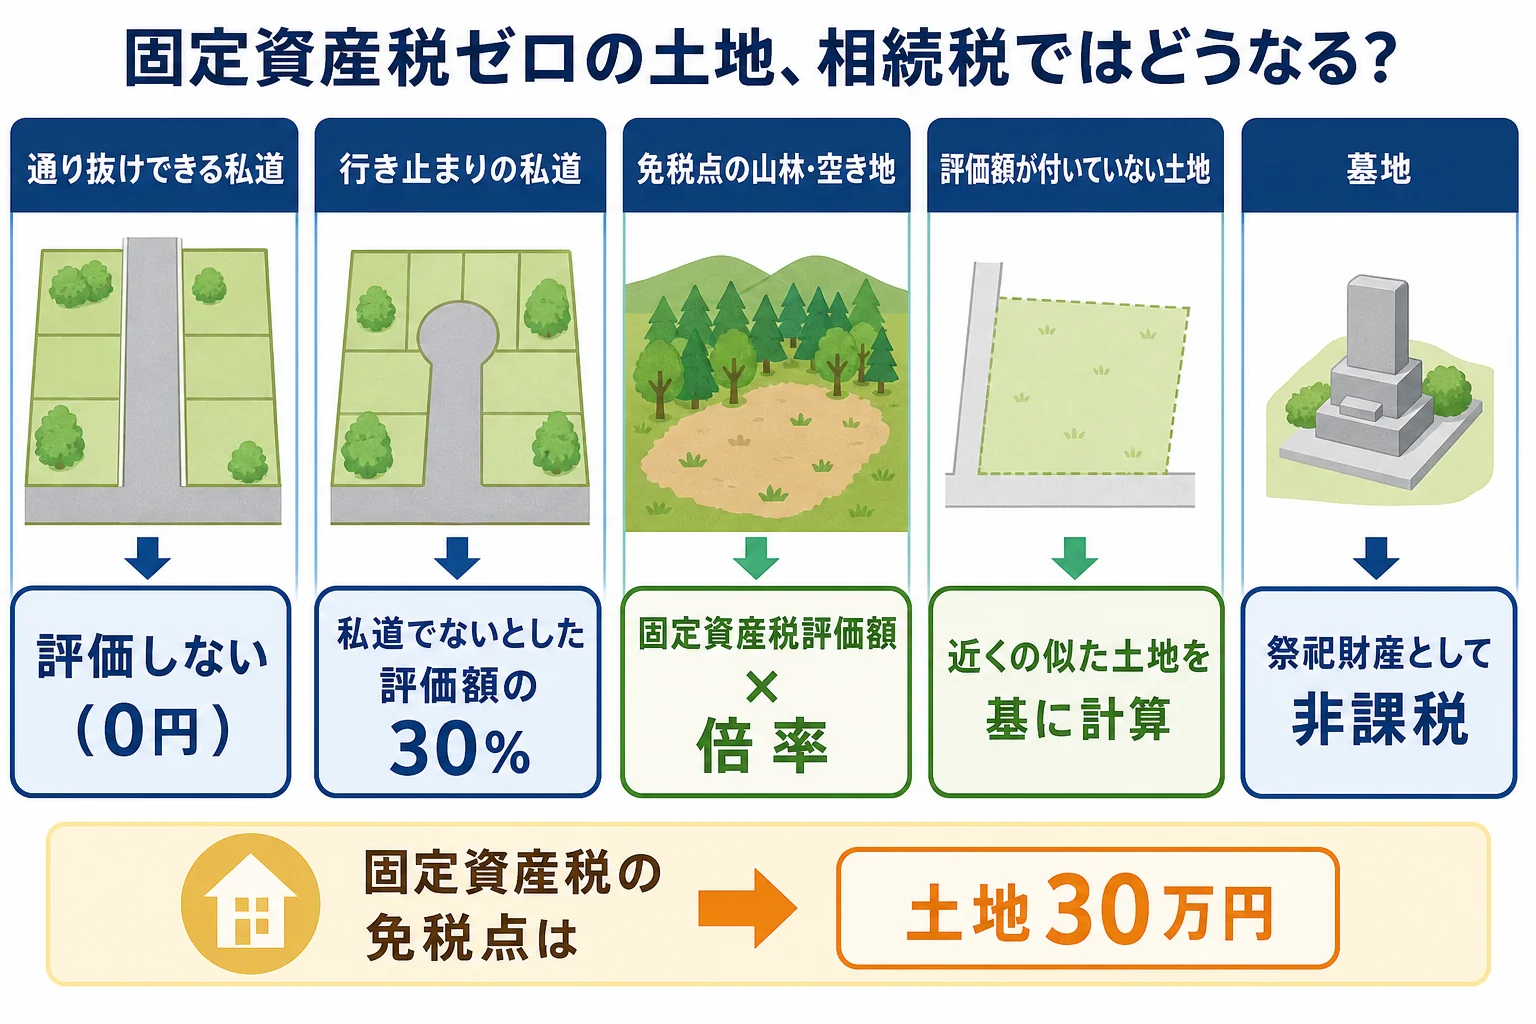
固定資産税と相続税は、まったく別の税金です。不特定多数の人が通り抜ける私道は相続税でも評価しません。一方、行き止まりの私道は「私道でないとした評価額の30%」で数えます。免税点の山林や空き地は、税額がゼロでも評価額はあるので、相続税の財産に入ります。
ここが大事なところです。固定資産税は市町村がかける税金で、相続税は国の税金なんです。
固定資産税がゼロになる理由は、大きく2つあります。
- 非課税: 道路として使われている土地などで、要件を満たすもの
- 免税点: 同じ人が同じ市町村に持つ土地の課税標準額の合計が30万円に満たない場合
免税点が土地30万円であることは、総務省の固定資産税の概要に載っています。
例えば東京都では、セットバック部分など道路として使われている土地で要件を満たすものは、申告すると固定資産税が非課税になります(東京都主税局)。
ただ、これはあくまで固定資産税の話です。相続税では、国税庁の財産評価のルールで、土地の種類ごとに別々に考えます。
私道・山林・小さな空き地は、それぞれどう評価する?
土地の種類で、相続税の評価はかなり変わります。まず全体を表で見てみましょう。
| ケース | 相続税の評価 | 理由・注意 |
|---|---|---|
| 公道から公道へ通り抜けできる私道 | 評価しない(0円) | 不特定多数の人が通る道として扱われる |
| 行き止まりで特定の家だけが使う私道 | 私道でないとした評価額の30% | 自分の家の通路だけの路地状部分は、私道ではなく宅地と一緒に評価する |
| 免税点で固定資産税ゼロの山林 | 固定資産税評価額 × 倍率 | 税額がゼロでも評価額があれば財産に入る |
| 固定資産税評価額が付いていない土地 | 近くの似た土地の評価額を基に計算 × 倍率 | 位置や形の違いを考えて計算する |
| 墓地 | 相続税はかからない | 祭祀財産として非課税 |
私道の扱いは、国税庁のNo.4622 私道の評価にまとまっています。
「通り抜けできる」の中身は、道幅では決まりません。行き止まりでも、近所の人が集会所や公園に行くために通っている私道は、評価しない側に入ることがあります(国税庁の質疑応答事例不特定多数の者の通行の用に供されている私道)。
固定資産税評価額が付いていない土地は、付近の似た土地の評価額を基に計算し、倍率を掛けて評価します(固定資産税評価額が付されていない土地の評価)。
申告が要るかはどこで分かれる?子2人のケースで比べる
『30%なら小さい金額だし、書かなくても同じでは?』と思いますよね。実は、ほかの財産が基礎控除ぎりぎりの時は、この差で申告の要否が変わります。
例えば、親が亡くなり子2人が相続するケースです。法定相続人は2人なので、基礎控除は4,200万円です。
自宅と預金で4,200万円あり、そこに私道が加わるとします。私道でないとした評価額は500万円と仮定します。
| ケース | 私道の評価 | 課税価格の合計 | 納付額の合計 |
|---|---|---|---|
| 通り抜けできる私道 | 0円 | 4,200万円 | 0円(申告不要) |
| 行き止まりの私道 | 150万円(500万円の30%) | 4,350万円 | 15万円(子1人7万5,000円) |
行き止まりの私道だと、課税遺産総額は150万円になります。税率10%で相続税の総額は15万円、子2人で7万5,000円ずつです。
表の500万円は流れを見せるための仮の数字です。人数ごとの基礎控除は相続人の人数別の基礎控除早見表で確かめられます。
山林や田畑が混じっている時はどう動く?
山林は、多くの場合「固定資産税評価額 × 倍率」で評価します。倍率は国税庁の評価倍率表で、地域と地目ごとに決まっています。
免税点の山林は、税額の欄がゼロでも評価額は記録されています。名寄帳を取ると、評価額が確認できますよ。
例えば、こんなやり取りがよくあります。
「山の土地、固定資産税の通知が来てないから財産じゃないと思ってた」
「通知が来ないのは免税点のせいかも。名寄帳で評価額を見てみよう」
- 市町村の名寄帳(親が持っていた土地の一覧と評価額)
- 法務局の登記事項証明書と公図
- 私道なら、通り抜けできるか・誰が通っているかが分かる地図や写真
- 国税庁の路線価図・評価倍率表の該当ページ
田んぼや畑が一緒にある時は、田畑を相続した時の手続きと手放し方もあわせて見てみてください。不動産全体の進め方は不動産を相続した時のケース別のやることにまとめています。
『この私道、どっちに入るんだろう』と迷うケースは少なくありません。私道が通り抜けかどうか判断しにくい、山林が何か所にも散らばっている、ほかの財産が基礎控除の近くにある、という方は税理士に頼むと楽です。評価の仕方が自分の土地に当てはまるかは、税理士に確認しておきましょう。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
固定資産税がかからない土地は相続税の申告に書かなくていいですか?
理由によります。通り抜けできる私道は評価しない一方、行き止まりの私道は30%で評価し、免税点の山林や空き地は評価額どおりに財産に入ります。合計が基礎控除を超えるなら申告書に載せます。
私道の相続税評価はどう計算しますか?
行き止まりの私道は、私道でないものとして路線価方式か倍率方式で評価した額の30%です。公道から公道へ通り抜けできるなど不特定多数の人が通る私道は評価しません。
山林の固定資産税がゼロでも相続登記は要りますか?
要ります。相続で不動産を取得したことを知った日から3年以内に相続登記をする義務があり、正当な理由なく怠ると10万円以下の過料の対象になります。
まとめ
- 固定資産税と相続税は別の税金で、固定資産税ゼロでも相続税の財産に入ることがある
- 通り抜けできる私道は評価せず、行き止まりの私道は30%で評価する
- 免税点の山林・空き地は、評価額 × 倍率で財産に入る
- 評価額が付いていない土地は、近くの似た土地を基に計算する
- 子2人で自宅と預金4,200万円に私道150万円が加わると、納付額は15万円になる