当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が昔買って、何も建てずに置いていた土地がある。『使っていない土地だから、たいした評価にならないのでは?』と思う方も多いはずです。
結論から言うと、更地は相続税の評価が下がりにくい土地です。建物も賃貸もないので、評価額は路線価などで出した金額がほぼそのまま使われます。
この記事では、更地を相続した時の税額のケース比較と、評価を下げられる余地がどこにあるかが分かります。
更地のままだと、相続税はいくらになる?
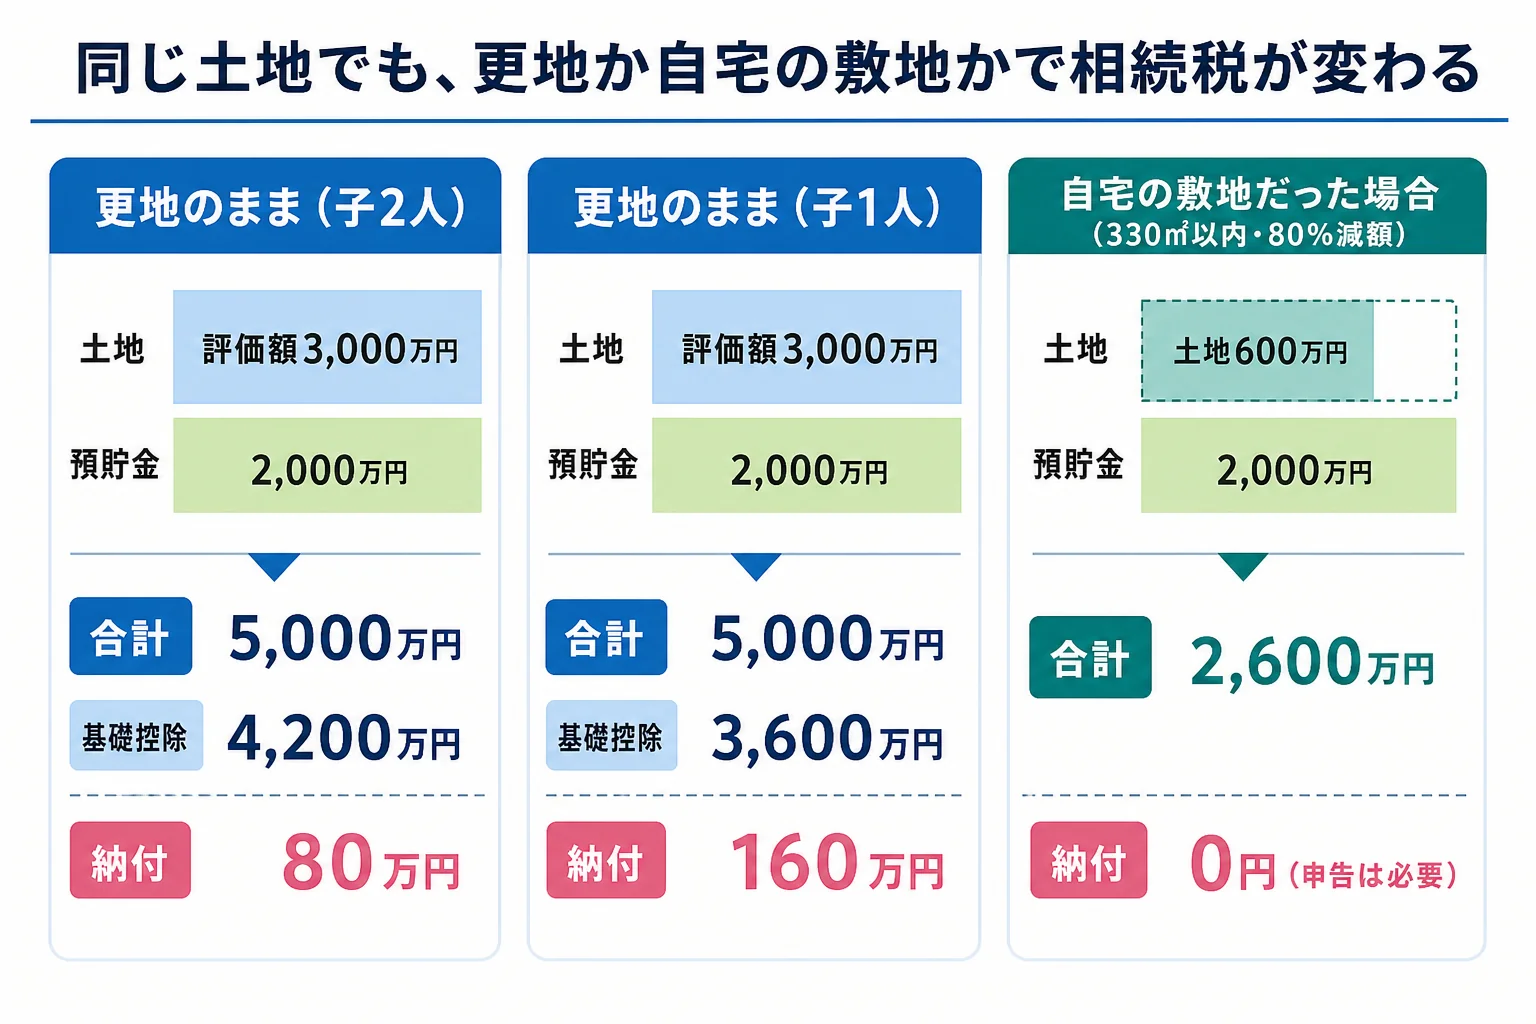
更地は「自用地」として評価され、自宅の敷地のような減額の特例が使えません。評価額3,000万円の更地と預貯金2,000万円を子2人で相続すると、納付額は合計80万円です。同じ土地が親の自宅の敷地(330㎡以内)だったなら、要件を満たせば評価は600万円まで下がり、相続税は0円になります(申告は必要)。
下の表は、例えば、母が先に亡くなっていて、父の財産を子が相続するケースです。財産は更地(評価額3,000万円)と預貯金2,000万円としています。
| ケース | 土地の評価額 | 課税価格の合計 | 基礎控除 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|---|
| 更地のまま・子2人 | 3,000万円 | 5,000万円 | 4,200万円 | 80万円 | 減額の特例なし |
| 更地のまま・子1人 | 3,000万円 | 5,000万円 | 3,600万円 | 160万円 | 相続人が1人減ると基礎控除も600万円減る |
| 同じ土地が自宅の敷地・子2人 | 600万円 | 2,600万円 | 4,200万円 | 0円 | 特定居住用宅地等で80%減額。要件あり・申告は必要 |
3行目は比べるための例です。建物の評価額は入れずに、土地だけで比べています。
『同じ土地なのに、こんなに違うの?』と驚きますよね。差がつくのは、小規模宅地等の特例が使えるかどうかなんです。
配偶者がいる場合も見ておきます。同じ更地と預貯金を配偶者と子2人で法定相続分どおりに分けると、基礎控除は4,800万円です。相続税の総額は20万円、配偶者の分は配偶者の税額軽減で0円になり、納付額は子2人で合計10万円です。
ただ、配偶者が後で亡くなった時は、更地が子だけの相続に入ってきます。その時は上の表の1行目や2行目に近い計算になるので、誰が更地を取得するかは二次相続まで見て決めておきましょう。
なぜ更地には特例が使えないの?
小規模宅地等の特例は、亡くなった人が住んでいた土地や、事業・貸付に使っていた土地が対象です。
| 土地の使い方 | 使える特例 | 減額 |
|---|---|---|
| 親が住んでいた自宅の敷地 | 特定居住用宅地等 | 330㎡まで80% |
| 親が事業に使っていた土地 | 特定事業用宅地等 | 400㎡まで80% |
| 人に貸していた土地 | 貸付事業用宅地等 | 200㎡まで50% |
| 何にも使っていない更地 | なし | なし |
何にも使っていない更地は、どの区分にも当たりません。だから評価額がそのまま課税価格に入ります。
ただ、『じゃあ亡くなる前に貸せばいい』と考えるのは早いです。貸付に使っていたと言えるかどうかには細かい要件があり、始めた時期によっては対象外になることもあります。要件を満たすかは税理士に確認しておきましょう。
人に貸している一戸建ての評価は、貸している一戸建てを相続した時の評価で計算例を見られます。
更地の評価を下げられる余地はある?
更地でも、評価の出し方そのもので金額が変わることはあります。ここが節税の余地と言われるところです。
例えば、こんな土地は評価で考慮される点がないか見てみる価値があります。
- 形がいびつ(細長い・三角形・旗竿地など)
- 道路に面している幅が狭い、または道路より低い・高い
- 面積がとても広い
- 一部が道路として使われている、崖になっている
- 1つの土地を、別々の用途で分けて使っていた
市街地の土地は路線価方式で評価します。路線価は国税庁が毎年7月1日に公表する、1月1日時点の価格です。市街地以外は、固定資産税評価額に倍率をかける倍率方式です。
『路線価に面積をかければ終わり』と思いがちですが、実はそこからの補正で評価額が変わります。補正の取りこぼしは、自分で計算すると起こりやすいところです。
- 登記簿の面積と、実際の面積にずれがないか
- 路線価図と、土地が面している道路
- 土地の形・高低差・接している道路の幅
- 誰かに使わせていないか(駐車場・資材置場など)
- 固定資産税の課税明細書に載っている評価額
一般的な家の土地とまとめて評価の流れを知りたい方は、不動産を相続したら何から始めるかのケース別解説も参考にしてみてください。
更地を相続した後の固定資産税は高い?
相続税とは別に、毎年の固定資産税も気になりますよね。
住宅が建っている土地には、固定資産税を軽くする住宅用地の特例があります。更地にはこれがないので、同じ広さの住宅地より税額が高くなりがちです。
例えば、相続人の間でこんな話が出ることがあります。
「この土地、誰も使わないなら持っているだけ損じゃない?」
「でも売るにしても、まず名義を変えないといけないよね」
どのケースでも、相続登記は取得を知った日から3年以内です。正当な理由なく怠ると10万円以下の過料の対象になります。
| ケース | 考えられる選択 | 理由・注意 |
|---|---|---|
| 売れそうな立地 | 相続後に売る | 申告期限の翌日から3年以内の売却なら、取得費加算の特例の対象になる |
| 売れにくく、使い道もない | 相続土地国庫帰属制度を検討 | 審査手数料は1筆14,000円、承認後に負担金(原則20万円) |
| 将来使う予定がある | 持ち続ける | 毎年の固定資産税と草刈りなどの管理が続く |
国庫帰属制度は、建物がある土地や担保がついた土地は申請できません。更地は対象になりやすい形ですが、ほかにも要件があります。
いらない土地を手放す方法は、使い道のない土地を手放す方法の比較で詳しく比べています。
相続税の申告が要るのはどんな時?
課税価格の合計が基礎控除以下なら、申告は要りません。ただし、特例を使って0円になる場合は申告が必要です。
申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。更地は売るまで現金にならないので、納税資金を預貯金で用意できるかも早めに見ておきましょう。原則は現金での一括納付ですが、難しい時は延納や物納の制度もあります。
更地のほかに自宅や預貯金があって基礎控除を超えそう、土地の形がいびつで評価が難しい、というケースは税理士に頼むと楽です。土地評価の経験がある税理士なら、補正の取りこぼしも防ぎやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
更地を相続する前に、親の生前に家を建てた方が得ですか?
建物を建てると土地の使い方が変わり、評価や固定資産税も変わります。ただ、建築費や将来の使い道も含めて考える必要があるので、相続税だけで決めずに税理士に相談してみてください。
更地を月極駐車場にしていた場合も特例は使えませんか?
人に貸していれば貸付事業用宅地等の特例の対象になる可能性があります。駐車場の設備や貸し方で判断が分かれるので、要件は税理士に確認しておきましょう。
更地の評価額はどこで確認できますか?
市街地なら国税庁の路線価図、それ以外は評価倍率表と固定資産税の課税明細書で目安がつかめます。補正を含めた正確な評価は税理士に任せると安心です。
まとめ
- 更地は自用地として評価され、小規模宅地等の特例が使えない
- 評価額3,000万円の更地と預貯金2,000万円なら、子2人で納付80万円、子1人で160万円
- 形・道路・広さなどの補正で評価額が変わる余地がある
- 更地は住宅用地の特例がなく、固定資産税が高くなりがち
- 相続登記は3年以内、売るなら取得費加算の特例の期限も意識する