当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の遺品を片付けていたら、自分名義の通帳が出てきた。『これはもう自分のお金だよね?』と思う方も多いはずです。
結論から言うと、名義が子どもでも、親がお金を出して通帳と印鑑を管理していたなら、相続財産として扱われる可能性が高いです。いわゆる名義預金です。
この記事では、通帳を誰が持っていたかで判定がどう分かれるか、相続税にどう響くかが分かります。
子ども名義の預金は、親の相続財産になる?
例えば、父が子2人の名義で毎年お金を積み立て、通帳と印鑑は父がしまっていたケースです。子がその口座を知らず、自由に使えなかったなら、実質は父の財産と見られます。父の相続財産に含めて相続税を計算するのが基本です。
相続税では、名義ではなく「実際に誰の財産か」で判断します。家族の名義でも中身が被相続人の財産なら、名義預金として相続財産に入ります。
ポイントになるのは、お金を出したのは誰か、受け取った側が自分の物として使える状態だったか、です。贈与は「あげます」「もらいます」という合意で成り立つので、子が知らない積み立ては贈与と言いにくいんです。
『でも、口座を作ったのは子どものためだったのに…』という気持ちは自然ですよね。ただ、親の思いと、税務上の判定は分けて考えておきましょう。
通帳の管理者で、判定はどう分かれる?
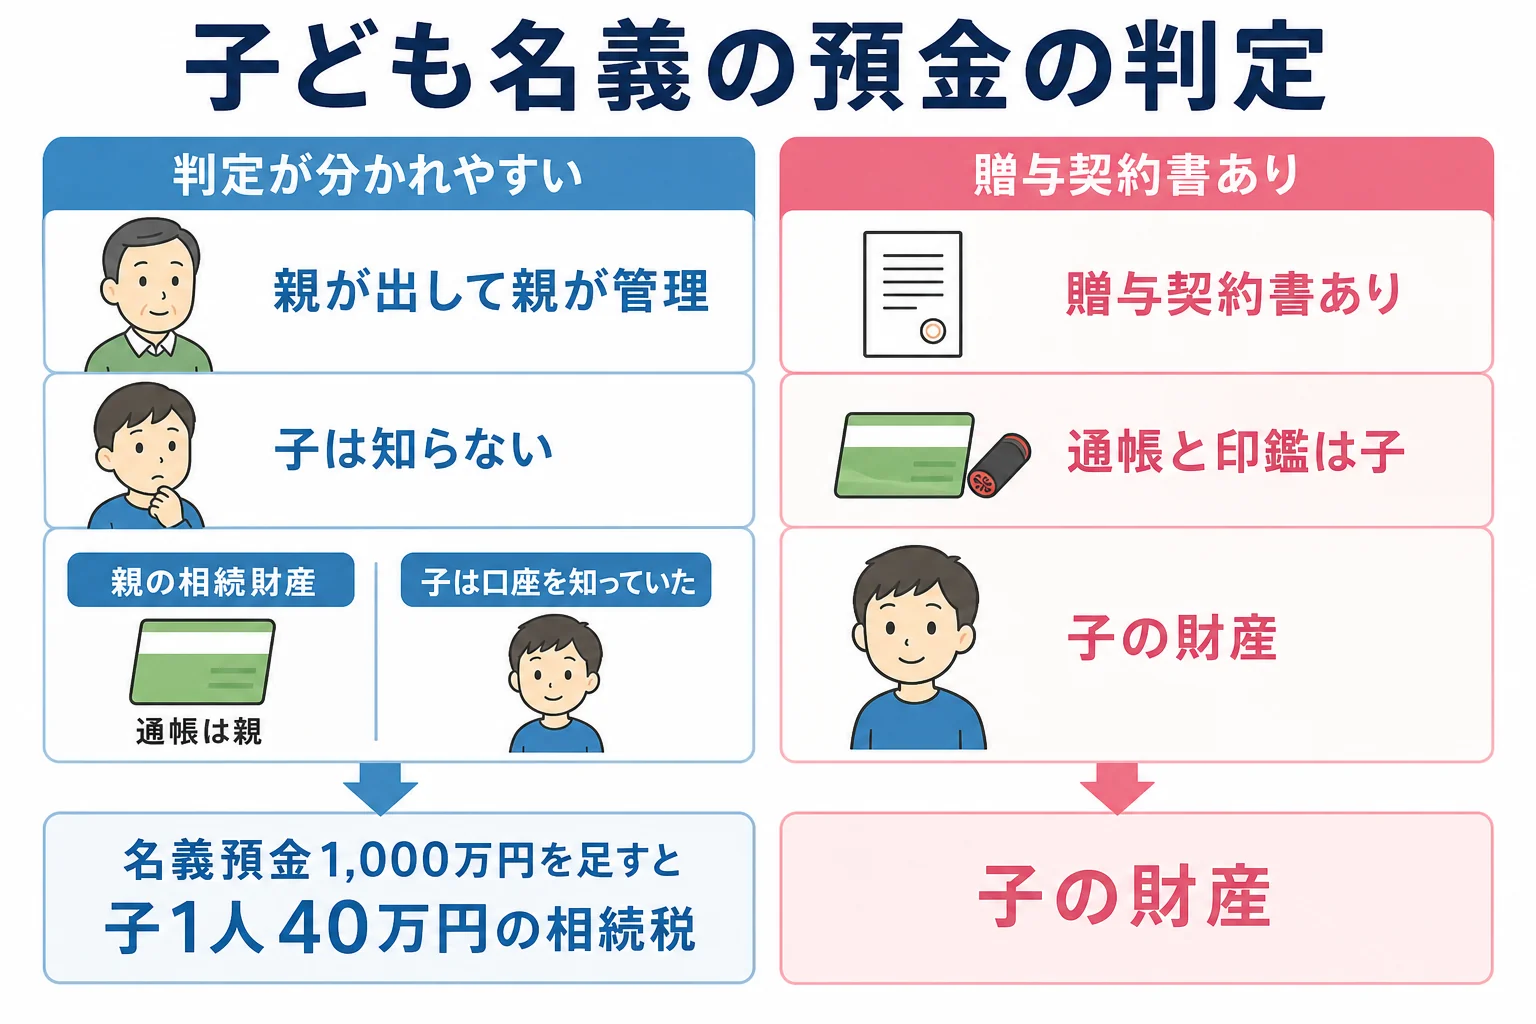
名義預金かどうかは、いくつかの事情を合わせて判断されます。よくあるケースを表にしました。
| ケース | 判定の傾向 | 理由・注意 |
|---|---|---|
| 親がお金を出し、通帳・印鑑も親が管理。子は口座を知らない | 親の相続財産 | 子が使える状態になかった |
| 親が通帳を管理していたが、子は口座の存在を知っていた | 判断が分かれやすい | 知っていただけでは足りないことがある |
| 毎年贈与契約書を作り、通帳・印鑑は子が管理 | 子の財産 | 贈与が成り立っていたと説明しやすい |
| 子が働いて自分で入金した分 | 子の財産 | もともと子のお金 |
| 贈与税の申告はしていたが、通帳は親が持っていた | 判断が分かれやすい | 申告だけで子の財産と決まるわけではない |
例えばこんな会話が、税務調査の場面で出ることがあります。
「この口座の届出印は、どなたが保管していましたか?」
「父が金庫に入れていました。私は通帳を見たこともなくて」
この答えだと、父の財産と見られる方向に傾きます。国税庁によると、令和6事務年度の相続税の実地調査では、申告漏れなどが見つかった割合が82.3%でした。申告の段階で、家族名義の預金を一つずつ確かめておきたい理由がここにあります。
名義預金が入ると、相続税はいくら変わる?
名義預金を相続財産に足すと、基礎控除を超えて税金がかかることがあります。例えば、母はすでに他界していて子2人が相続するケースです。数字は計算ツールで確かめた金額です。
| 項目 | 名義預金を入れない | 名義預金1,000万円を入れる |
|---|---|---|
| 課税価格の合計 | 4,000万円 | 5,000万円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 0円 | 800万円 |
| 相続税の総額 | 0円 | 80万円 |
| 子1人あたりの納付税額 | 0円 | 40万円 |
名義預金を外して「申告不要」と判断していた場合、あとで申告が必要だったと分かることもあります。期限後の申告には延滞税や加算税がかかることがあるので、最初の判定が大事なんです。
子の財産と言えるなら、生前贈与加算に注意
子が管理していて贈与が成り立っていた預金でも、安心はできません。2024年1月1日以降の贈与は、相続開始前7年以内の分が相続財産に加算されます(加算期間は2027年1月以降の相続から段階的に伸びます)。
相続で財産を受け取った子への贈与が対象です。いつ、いくら入ったかを通帳で確かめておきましょう。
- 入金したお金は誰が出したか
- 通帳と届出印を誰が保管していたか
- 子が口座の存在を知り、自分で引き出せたか
- 贈与契約書や贈与税の申告書が残っているか
- 亡くなる前7年以内の入金がいくらあるか
名義預金が何口座もある、入金の時期や出どころがはっきりしない、という場合は判断が難しくなります。通帳の読み取りから申告まで税理士に相談すると、後から慌てずに済みます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
子が何人もいて口座も複数ある場合の税額は子ども4人が相続人の場合の早見表が参考になります。相続人が誰になるかは法定相続人の家族図10パターンで確認できます。
よくある質問
子ども名義の口座を、親の死後すぐに解約してもいいですか?
名義預金と見られる口座は、親の相続財産として遺産分割の対象になります。ほかの相続人と話し合う前に引き出すと、トラブルや申告漏れのもとになるので、先に中身を確認しておきましょう。
毎年110万円以内なら、名義預金にはなりませんか?
金額だけでは決まりません。子が知らない、通帳を親が持っていた、という状態なら、110万円以内でも親の財産と見られることがあります。毎年同じ額を約束していた場合は、まとめて贈与されたとみなされるおそれもあります。
孫名義の預金も同じ考え方ですか?
同じです。誰がお金を出し、誰が管理していたかで判断します。孫が相続人でない場合は、生前贈与加算の対象にならないのが原則です。
まとめ
- 名義が子どもでも、親が出して親が管理していたら相続財産になりやすい
- 判定は、お金の出どころ、通帳と印鑑の管理、子が知っていたかで分かれる
- 名義預金を足すと、基礎控除を超えて税金がかかることがある
- 子の財産でも、亡くなる前7年以内の贈与は加算の対象になりうる
- 迷う口座は、申告前に一つずつ確認しておく