当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『現金をマンションに替えると相続税が下がる』という話、気になりますよね。でも、どれくらい下がるのか、本当にやって大丈夫なのかは分かりにくいところです。
結論から言うと、マンションは現金より相続税の評価が低くなりやすく、賃貸に出すとさらに下がります。ただ、2024年1月1日から評価の方法が見直され、以前ほど大きく下がらないケースが出てきました。この記事では、購入例で相続税を計算して、効果とリスクを並べます。
現金1億円でマンションを買うと、相続税はどう変わる?
例えば、父の財産が1億5,000万円(うち現金1億円)で、相続人は子2人のケースです。現金のままなら相続税の総額は1,840万円です。その現金で買ったマンションの評価額が6,000万円だった場合は960万円に、そのマンションを賃貸に出して評価額が4,470万円になった場合は690万5,000円になります。評価額は物件ごとに違うので、これはあくまで一つの例です。
現金は1億円なら1億円のまま評価されます。
一方、マンションは建物を固定資産税評価額、敷地を路線価などで評価します。この評価額が、買った値段より低くなりやすいんです。
その差が、相続税の計算に使う財産の額を小さくしてくれる、というしくみです。
| ケース | マンションの評価 | 理由・注意 |
|---|---|---|
| 現金のまま持っている | 下がらない | 現金は額面どおりに評価される |
| 自分や家族で使うマンション | 下がりやすい | 建物は固定資産税評価額、敷地は路線価などで評価 |
| 賃貸に出しているマンション | さらに下がる | 借家権割合や貸家建付地の評価で差し引ける |
購入例で計算すると、いくら下がる?
ここでは、次の前提で計算してみます。
- 父の財産は1億5,000万円(現金1億円と、自宅などほかの財産5,000万円)
- 相続人は子2人、法定相続分どおりに取得
- 現金1億円で買ったマンションの評価額を、仮に建物3,000万円・敷地3,000万円の計6,000万円とする
この評価額は計算のための仮の数字です。実際の評価は、築年数や階数、立地によって変わります。
賃貸に出した時の評価の計算
賃貸に出すと、建物は借家権割合(30%)×賃貸割合の分を差し引きます。満室なら、建物3,000万円は2,100万円になります。
敷地は貸家建付地として、自用地の評価×(1−借地権割合×借家権割合×賃貸割合)で計算します。借地権割合を仮に70%とすると、敷地3,000万円は2,370万円です。
合わせて、マンションの評価額は4,470万円になります。
| ケース | 課税価格の合計 | 基礎控除 | 課税遺産総額 | 相続税の総額 |
|---|---|---|---|---|
| 現金のまま | 1億5,000万円 | 4,200万円 | 1億800万円 | 1,840万円 |
| マンションを買い家族で使う(評価6,000万円) | 1億1,000万円 | 4,200万円 | 6,800万円 | 960万円 |
| マンションを買い賃貸に出す(評価4,470万円) | 9,470万円 | 4,200万円 | 5,270万円 | 690万5,000円 |
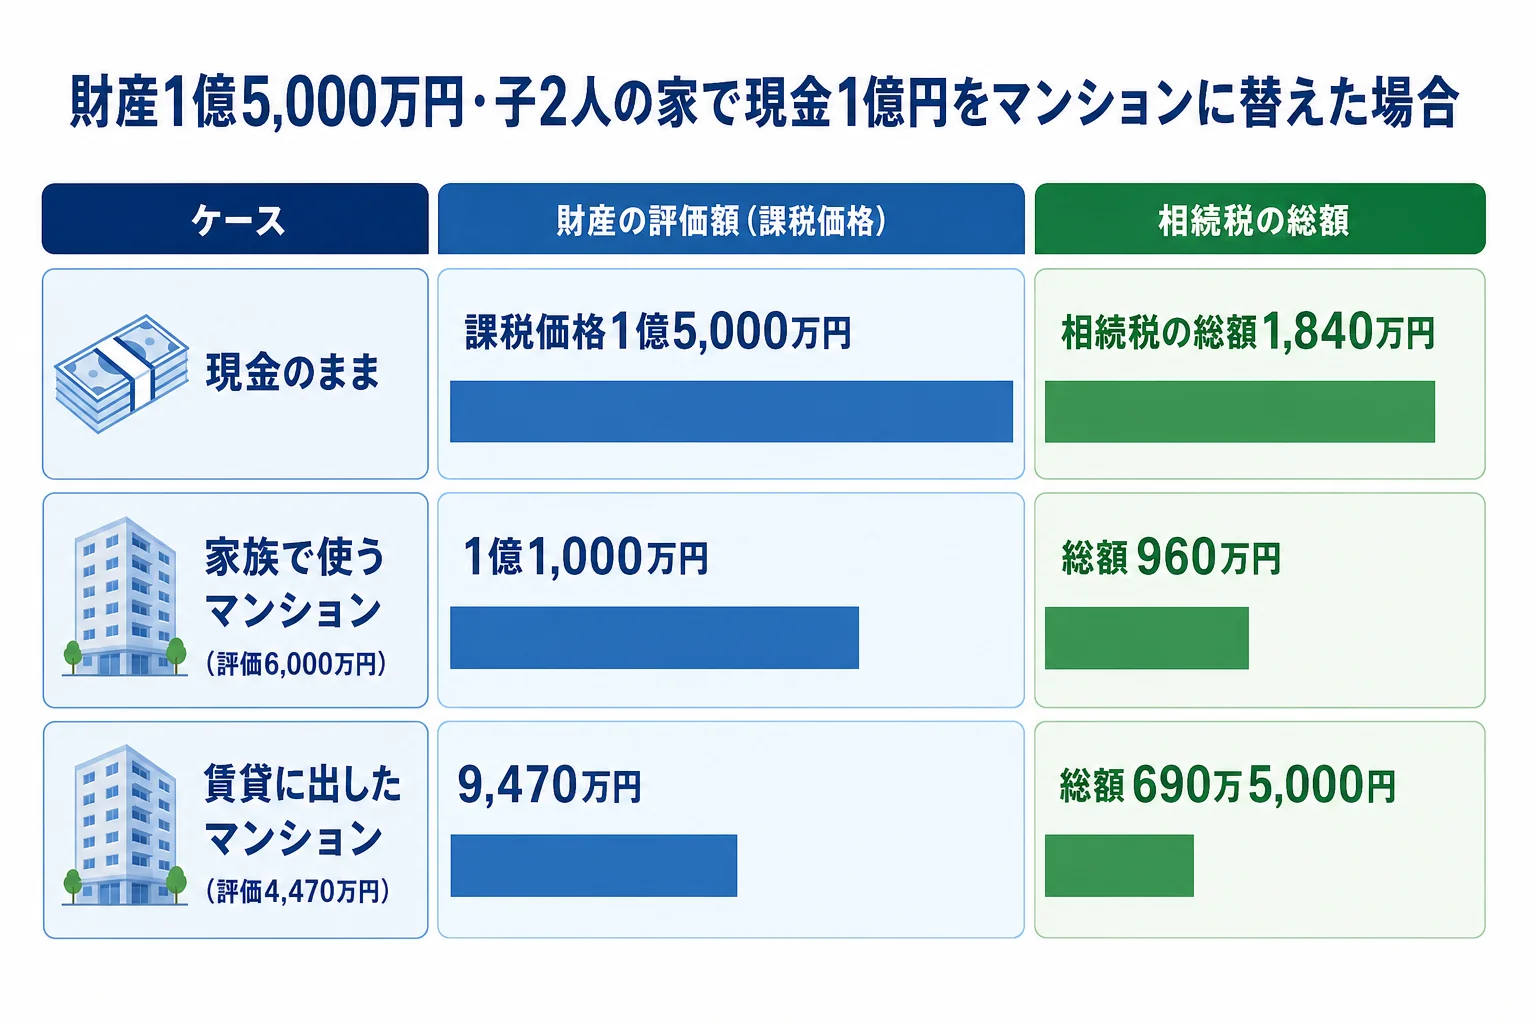
子1人あたりの納付税額は、現金のままなら920万円、家族で使うマンションなら480万円、賃貸に出したマンションなら345万2,500円です。
『こんなに違うなら、すぐ買いたい』と思いますよね。ただ、ここから先のリスクも一緒に見ておいてほしいんです。
2024年からのマンションの評価の見直しで、何が変わった?
2024年1月1日以降の相続・贈与から、居住用の区分所有マンションは新しい評価方法になりました。
これまでの評価額と実際の売買価格の差(評価乖離率)をもとに、評価額を補正するしくみです。差が大きい物件ほど、評価額が引き上げられます。
特に、築浅で高層のタワーマンションのように、評価額と売買価格の差が大きかった物件は影響を受けやすくなりました。
| ケース | 見直しの影響 | 理由・注意 |
|---|---|---|
| 評価額と売買価格の差が大きい物件 | 評価が上がりやすい | 補正で評価額が引き上げられる |
| 差がもともと小さい物件 | 変わらないことも | 補正の対象にならない範囲がある |
| 2階以下の物件・事業用のテナント | 見直しの対象外 | 対象外になる物件がある |
細かな計算式は、国税庁の居住用の区分所有財産の評価で確認できます。買う前に、その物件の評価額がいくらになるかを税理士に試算してもらいましょう。
マンションで相続税対策をする時のリスクは?
評価が下がっても、手元に残る財産の価値まで下がったら意味がありません。
「1億円で買ったのに、売ろうとしたら値段が下がっていた」
「子ども2人で1戸をどう分けるか、話がまとまらない」
こうした声はよく聞きます。代表的なリスクを並べておきます。
- 売る時の値段が買った値段より下がる心配はないか
- 賃貸に出すなら、空室が続いた時の収入と管理費を見込んだか
- 子どもが複数なら、1戸をどう分けるか(売るか、誰が引き継ぐか)を決めたか
- 借入で買う場合、返済の計画に無理がないか
- 2024年以降の評価方法で、評価額を試算してもらったか
亡くなる直前の購入は要注意
相続の直前に、相続税を減らす目的だけでマンションを買う。こうした行き過ぎた節税は、通常の評価が認められないリスクもゼロではありません。
『亡くなる直前でも、買えば下がるはず』と考えるのは危ないんです。買う理由や持ち続ける期間も含めて、慎重に考えておきましょう。
貸し始めて3年以内に相続があると?
賃貸に出した土地に使える小規模宅地等の特例(貸付事業用宅地等・200㎡まで50%減額)にも注意が必要です。
相続開始前3年以内に新たに貸付けを始めた土地は、原則この特例の対象外になります(3年を超えて特定貸付事業を続けていた人は例外があります)。詳しくは国税庁 No.4124 小規模宅地等の特例で確認できます。
上の計算例は、この特例を使わない前提で計算しています。
マンション以外の方法と比べるなら?
マンションで評価を下げる方法は、効果が大きい分、売りにくさや分けにくさも抱えます。
賃貸アパートを建てる、資産管理会社を作る、生前贈与で少しずつ移す。どれが合うかは、財産の内訳と家族の人数で変わります。
アパートや会社を使う方法は資産管理会社で相続対策になる人のケース、土地を渡す方法は土地は生前贈与と相続どちらが得かの比較で見ています。
まとまった現金があり、マンションを買うか迷っている。子どもが複数いて、買った後の分け方も気になる。そんなケースは、評価額の試算から頼める税理士に相談しておくと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
マンションを買えば、どんな家でも相続税は下がりますか?
現金より評価が低くなりやすいのは確かですが、下がり方は物件によって違います。2024年1月1日以降は区分所有マンションの評価が見直され、評価額と売買価格の差が大きい物件ほど評価が引き上げられます。
賃貸に出すと評価が下がるのはなぜですか?
建物は借家権割合(30%)×賃貸割合の分を差し引き、敷地は貸家建付地として評価するからです。空室が多いと賃貸割合が下がり、差し引ける額も小さくなります。
相続の3年前より後にマンションを買って貸すと、何か不利になりますか?
相続開始前3年以内に新たに貸付けを始めた土地は、原則として小規模宅地等の特例(貸付事業用宅地等)の対象外です。例外もあるので、使えるかは税理士に確認を。
まとめ
- 財産1億5,000万円・子2人で現金1億円のままなら、相続税の総額は1,840万円
- 評価6,000万円のマンションに替えると960万円、賃貸に出して評価4,470万円なら690万5,000円(いずれも仮の評価額で計算)
- 2024年1月1日から区分所有マンションの評価が見直され、下がり方が小さくなる物件がある
- 売りにくさ・空室・分けにくさのリスクも一緒に考える
- 相続開始前3年以内に貸付けを始めた土地は、小規模宅地等の特例が原則使えない