当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
結婚していない父に認知されている。その父が亡くなったと聞いて、『自分にも相続の権利はあるの?あるとしたらどれくらい?』と気になっている方もいるはずです。
結論から言うと、認知された子は父の子として相続人になり、取り分は結婚している夫婦の子と同じです。以前は半分とされていましたが、今は差がないんです。
この記事では、父の家族構成ごとの取り分と、相続税がいくらになるかを計算例で確かめられます。
認知された子の取り分は、婚内の子と同じ?
例えば、父に妻と、妻との子が2人いて、ほかに認知された子が1人いるケースです。子は3人とも同じ扱いになり、妻が2分の1、子3人が6分の1ずつを相続します。認知された子だからといって取り分が減ることはありません。
民法では、嫡出でない子の相続分を嫡出子の2分の1とする規定がありました。これは削除され、今は嫡出子と同じ相続分です(法務省 民法の一部が改正されました)。
新しいルールが使われるのは、2013年(平成25年)9月5日以後に開始した相続です。今から起きる相続は、すべて同じ取り分で考えます。
『父の家族からは、半分だと言われたけど…』という方もいますよね。それは昔のルールの話なので、落ち着いて伝えてみてください。
ただし、相続人になれるのは父に認知されている子だけです。認知されていない子は、法律上は父の子として扱われません。
父の家族構成で、取り分はどう変わる?
同じ認知された子でも、父に妻がいるか、ほかに子がいるかで取り分は大きく変わります。遺産が9,000万円のケースで比べてみます。
| ケース | 相続人 | 認知された子の法定相続分 | 遺産9,000万円の場合 |
|---|---|---|---|
| 父に妻と子2人がいる | 妻・子3人 | 6分の1 | 1,500万円 |
| 父に妻はいないが子2人がいる | 子3人 | 3分の1 | 3,000万円 |
| 父が独身で、ほかに子がいない | 認知された子だけ | 全部 | 9,000万円 |
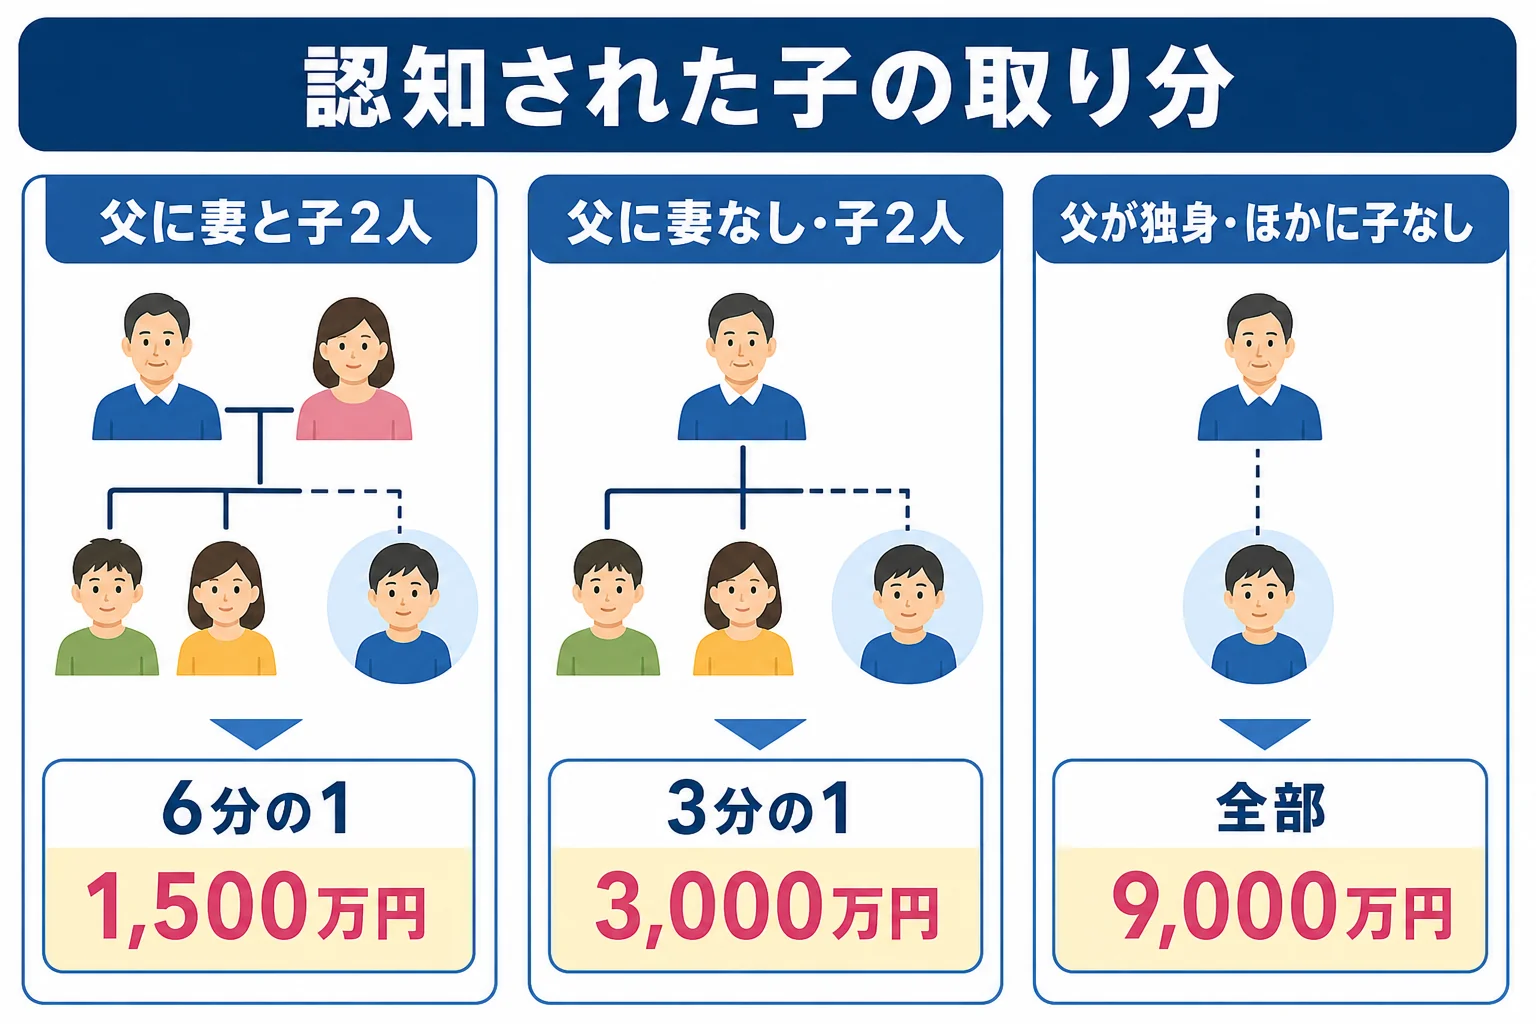
最後のケースでは、父の親や兄弟がいても相続人にはなりません。子は第1順位なので、認知された子がいれば、親や兄弟より先に相続するんです。
家族図で相続人を確かめたい時は、法定相続人の家族図10パターンも見てみてください。
相続税はいくら?計算例で確かめる
『取り分は分かったけど、税金はどのくらい?』と気になりますよね。同じ9,000万円でも、相続人の人数で基礎控除が変わります。法定相続分どおりに分けた場合の数字です(計算ツールで確かめた金額)。
| 項目 | 妻と子3人が相続 | 子3人だけが相続 |
|---|---|---|
| 基礎控除 | 5,400万円(4人) | 4,800万円(3人) |
| 課税遺産総額 | 3,600万円 | 4,200万円 |
| 相続税の総額 | 400万円 | 480万円 |
| 認知された子の取得額 | 1,500万円 | 3,000万円 |
| 認知された子の納付税額 | 66万6,600円 | 160万円 |
| 妻の納付税額 | 0円(配偶者の税額軽減) | なし |
認知された子は父の一親等の血族なので、相続税の2割加算はかかりません。納める額は婚内の子と同じ計算です。
父の家族とどう話し合う?遺言があったら?
父の妻や子とは面識がない、というケースも多いですよね。ですが、遺産分割協議は相続人全員の合意が必要なので、認知された子を外して決めることはできません。
連絡が来ないまま手続きが進むのを防ぐには、こちらから相続人であることを伝えておくのが近道です。
「父の子として認知されているので、遺産分割の話し合いに加えてください」
「戸籍を確認しました。書類をお送りしますね」
戸籍には認知の事実が記載されるので、手元にない時は役所で取ってみてください。
遺言で外されていたら、遺留分を請求できる
父が遺言で妻や婚内の子に全財産を残していても、認知された子には遺留分があります。例えば相続人が妻と子3人なら、遺産全体の遺留分2分の1を法定相続分で分けるので、認知された子の遺留分は12分の1です。
遺留分侵害額請求は、相続の開始と侵害を知った時から1年で請求できなくなります。迷っている間に過ぎやすい期限なので、早めに動いておきましょう。
父の財産の中身が分からない、相手の家族と直接やり取りするのが負担。そんなケースは、相続税の計算と申告は税理士に、話し合いは弁護士に任せると進めやすいです。申告期限は、亡くなったことを知った日の翌日から10か月以内です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
父が亡くなった後に認知を求めるケースは、手続きが違います。父の死後に認知された子のケースで確かめてみてください。
よくある質問
2013年より前に父が亡くなった場合はどうなりますか?
2001年7月1日から2013年9月4日までに始まった相続でも、遺産分割が終わっていなければ同じ取り分で考えるとされています。2013年9月4日までに分割が成立していた場合は、その結果は覆りません。
父の遺産以外の相続でも、婚内の子と同じ扱いですか?
父の遺産については同じ扱いです。ただし、異母きょうだいの誰かが亡くなって兄弟姉妹として相続する時は、父母の片方だけが同じきょうだいの取り分は2分の1になります。
父に借金が多い場合はどうすればいいですか?
相続の開始を知った時から3か月以内に、家庭裁判所で相続放棄ができます。放棄すると次の順位の人が相続人になるので、ほかの相続人にも伝えておくとトラブルを防げます。
まとめ
- 認知された子は、婚内の子と同じ取り分で父の遺産を相続する
- 同じ取り分になるのは、2013年9月5日以後に始まった相続
- 父に妻と子2人がいれば6分の1、父が独身でほかに子がいなければ全部
- 2割加算はかからず、婚内の子と同じ計算で相続税を納める
- 遺言で外されても遺留分がある(請求は知った時から1年)