当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなり、死亡保険金を一括ではなく年金で受け取ることになった。毎年振り込まれる年金に、所得税の申告が要るのか気になりますよね。
結論から言うと、相続した年金は「非課税部分」と「課税部分」に分けて、課税部分だけを雑所得として計算します。この記事では、その計算に使う国税庁の計算書の書き方を、ケースごとに見ていきます。
相続した年金に、所得税はかかる?
保険料を払っていたのが亡くなった人で、あなたが相続などで年金を受け取る権利を引き継いだなら、毎年の年金のうち課税部分だけが雑所得になります。1年目は全額非課税で、2年目から課税部分が少しずつ増えていきます。この計算に使うのが「相続等に係る生命保険契約等に基づく年金の雑所得の金額の計算書」です。
『相続税を払ったのに、また所得税?それって二重課税では』と感じる方も多いはずです。
実は、年金を受け取る権利そのものには相続税がかかり、その権利の分にあたる部分には所得税がかからないように振り分ける仕組みなんです。だから、受け取った年金の全額が雑所得になるわけではありません(国税庁 タックスアンサー 相続等により取得した年金受給権に係る生命保険契約等に基づく年金の課税関係)。
この計算は、実際に相続税の納税額が出なかった人も対象になります。基礎控除の内に収まって相続税がゼロだった人も、同じ計算書を使います。
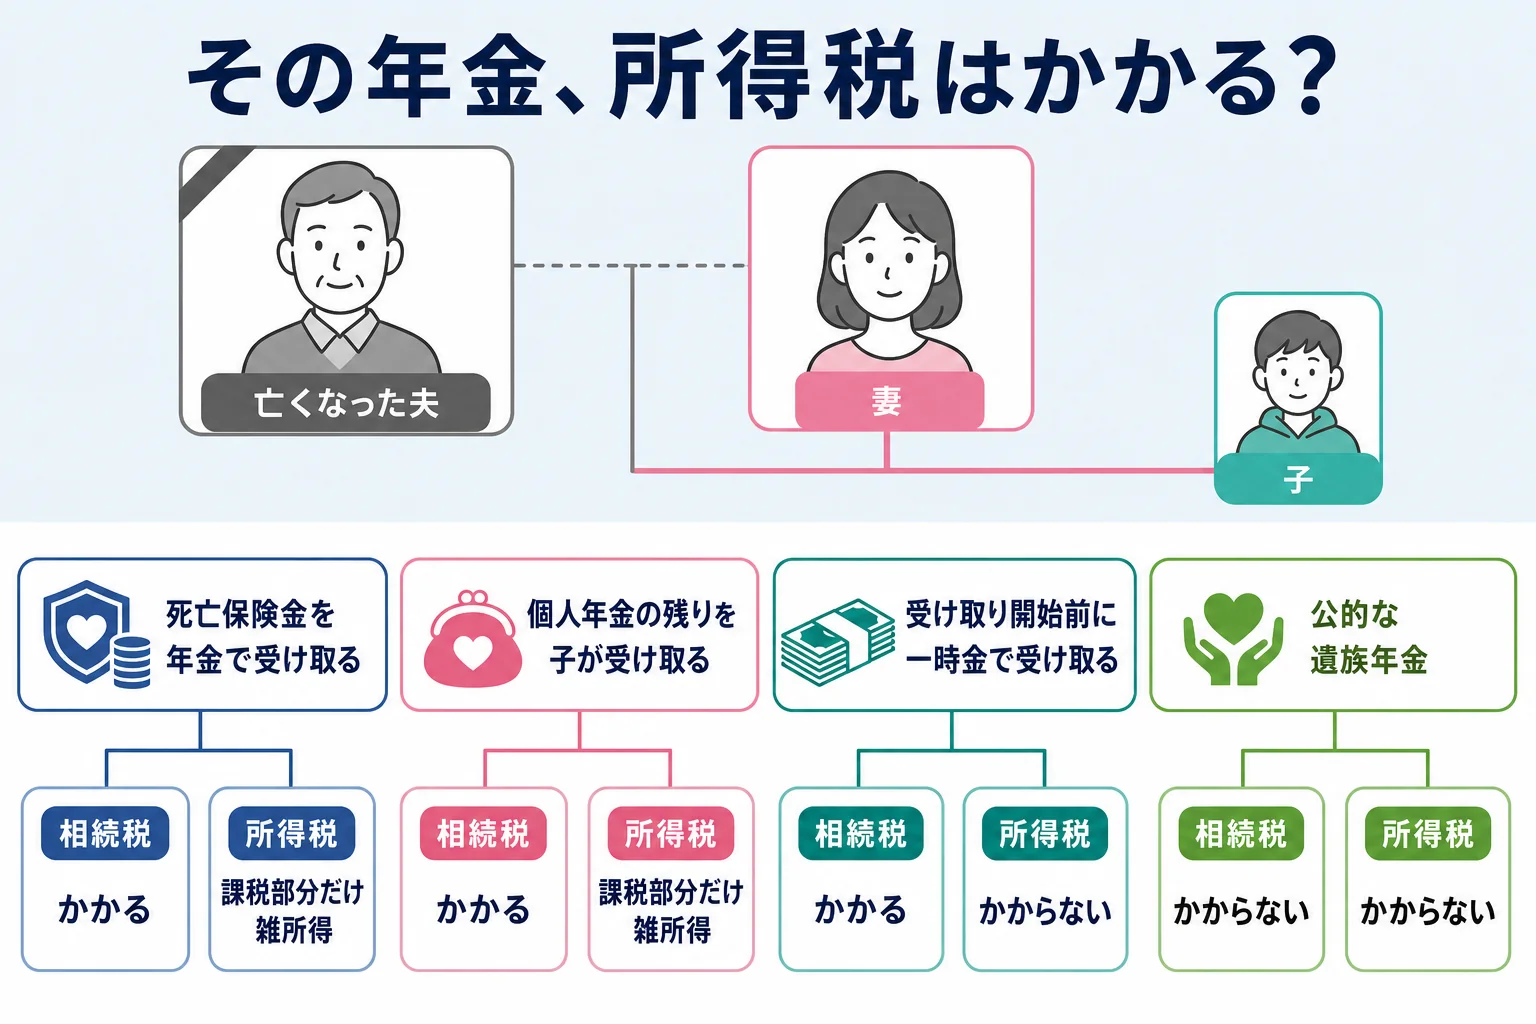
| ケース | 年金の扱い | 理由・注意 |
|---|---|---|
| 夫が保険料を払っていた死亡保険金を、妻が年金形式で受け取る | 計算書で課税部分だけ雑所得 | 年金を受け取る権利は相続税の対象 |
| 親の個人年金の保証期間の残りを、子が受け取る | 計算書で課税部分だけ雑所得 | 権利を相続したとみなされ、相続税の対象 |
| 受け取りが始まる前に、年金の代わりに一時金で受け取る | 所得税はかからない | 一時金の分は相続税の対象 |
| 国民年金・厚生年金の遺族年金を受け取る | 相続税も所得税もかからない | この計算書は使わない |
| 保険料を自分で払っていた個人年金を受け取る | この計算書の対象外 | 相続で取得した権利ではない |
計算書はどれを使って、どう埋める?
計算書には2つの種類があります。年金の権利が、2010年の改正前の相続税法で評価されるものかどうかで使い分けます。
| 計算書 | 主な対象 |
|---|---|
| 旧相続税法対象年金の計算書 | 改正前の相続税法の評価が適用される年金 |
| 旧相続税法対象年金以外の計算書 | 相続の時に年金の支払いが始まっていて、2011年4月1日以後の相続などで取得したもの/相続の時に支払いが始まっておらず、2010年4月1日以後の相続などで取得したもの など |
これから相続するケースや、ここ数年の相続なら、多くは「旧相続税法対象年金以外」のほうを使います。どちらか迷ったら、計算書の書き方の欄で対象を確かめてみてください。
年金を複数受け取っているなら、年金ごとに計算書を1枚ずつ作ります。
主な欄の埋め方
ここでは、旧相続税法対象年金以外の計算書で説明しますね。大きく3つのブロックに分かれています。
| ブロック | 主な欄 | 書く内容 |
|---|---|---|
| 1 保険契約等に関する事項 | 最初に年金を受けた年、残存期間、支払総額(見込額)、保険料の割合、相続税評価額、相続税評価割合 | 保険会社の資料と相続税の申告書から写す |
| 2 所得金額の計算の基礎 | 課税割合、課税単位数、1課税単位当たりの金額 | 相続税評価割合を表に当てはめて求める |
| 3 各年分の雑所得の金額 | 申告する年分、課税部分の年金収入額、必要経費、雑所得の金額 | 毎年この部分を書き足していく |
『数字が多すぎて、どこから手を付ければいいの?』となりますよね。ここが大事なところです。まず集めるのは、年金の支払総額、払い込んだ保険料の総額、相続税評価額の3つだけ。あとはそこから順に計算できます。
相続税評価額は、相続税の申告書や財産目録に書いた年金受給権の金額です。年金受給権は、解約返戻金相当額などを使って評価します。分からない数字は、保険会社に問い合わせると確かめられます。
国税庁の計算例で流れを見てみよう
国税庁が示している計算例で、6年目の雑所得を出してみます。支払期間10年の確定年金で、年100万円ずつ受け取るケースです。払い込んだ保険料の総額は200万円、相続税評価額は900万円とします。
| 手順 | 計算 | 結果 |
|---|---|---|
| 1 相続税評価割合 | 900万円 ÷ 1,000万円(支払総額) | 90% |
| 2 課税部分の合計額 | 1,000万円 × 8%(評価割合90%の時の課税割合) | 80万円 |
| 3 課税単位数 | 10年 ×(10年 − 1年)÷ 2 | 45単位 |
| 4 1課税単位当たりの金額 | 80万円 ÷ 45単位 | 1.8万円 |
| 5 6年目の課税部分の年金収入 | 1.8万円 × 5(経過年数) | 9万円 |
| 6 必要経費 | 9万円 ×(200万円 ÷ 1,000万円) | 1.8万円 |
| 7 6年目の雑所得 | 9万円 − 1.8万円 | 7.2万円 |
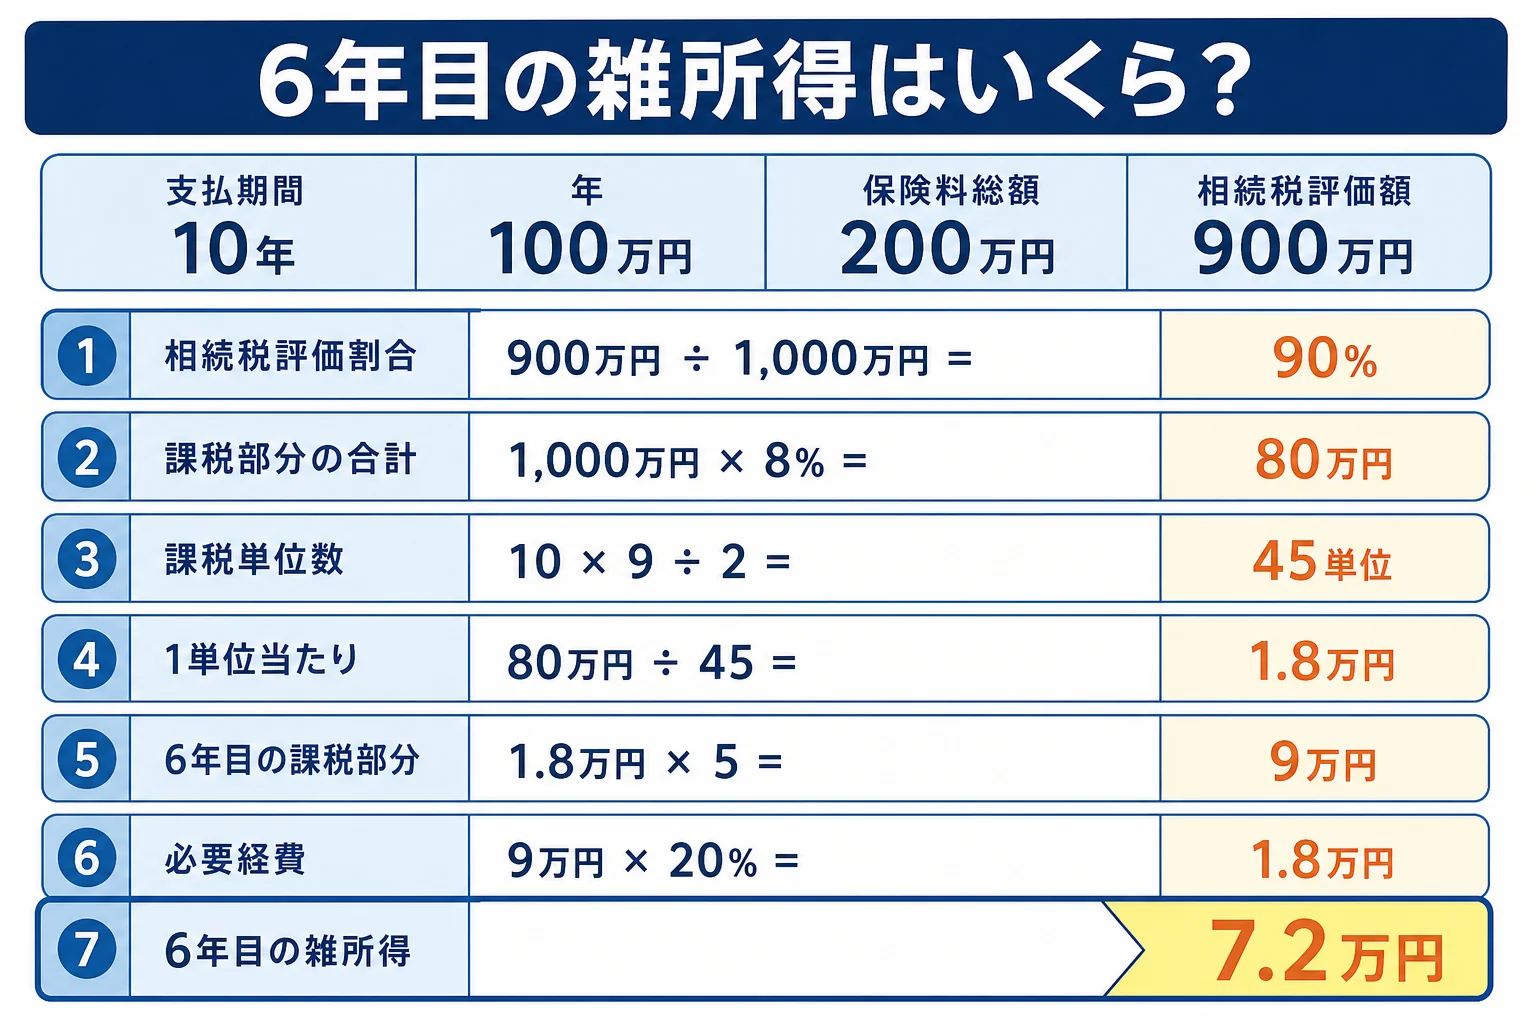
この年に受け取った100万円のうち、雑所得になるのは7.2万円だけということです。残りは、相続税の対象になった権利の分として所得税がかかりません。
経過年数は、支払開始日からその年の支払いを受ける日までの年数です。だから1年目は経過年数がゼロで、全額が非課税になります。年を追うごとに、課税部分が階段のように増えていく、というわけです。
なお、国税庁の計算例は分かりやすく万円単位で示されています。実際の計算書では、1課税単位当たりの金額の小数点以下を切り捨てるなど、欄ごとの端数処理に沿って1円単位で計算します。
申告までの流れをチェック
計算書で雑所得が出たら、確定申告をします。受け取りが始まった年からの流れはこうです。
- 保険会社の資料で、年金の支払総額と払い込んだ保険料の総額を確かめる
- 相続税の申告書などで、年金受給権の相続税評価額を確かめる
- 計算書の1と2のブロックを埋める(初年に1回作れば翌年からも使う)
- 毎年、3のブロックにその年分の雑所得を書き足す
- 計算書で出した雑所得の金額を確定申告書に書いて提出する
「去年の分、全額を雑所得で申告しちゃったかも」
「それなら、計算し直して税務署に相談してみよう」
こんなふうに、過去に年金を全額雑所得として申告していたケースもありますよね。納めすぎの可能性があるなら、税務署に相談してみてください。
年金の相続とあわせて、他の財産の手続きも進めているなら、遺産規模別に見る相続税申告の手順も参考になります。戸籍の束を何度も出すのが大変なら、法定相続情報一覧図を取るケースも見てみてください。
年金受給権の評価は、解約返戻金相当額などを使うため、自分で計算すると迷いやすいところです。生命保険の年金に加えて不動産や預金もあって基礎控除を超えそう、という家族は、相続税に詳しい税理士に相談すると、評価から計算書まで一度に整えやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税がかからなかった場合も、この計算書を使いますか?
はい。国税庁は、実際に相続税の納税額が出なかった人も対象になるとしています。年金受給権を相続などで取得していれば、同じように課税部分だけを雑所得として計算します。
年金ではなく一時金で受け取ったらどうなりますか?
年金の受け取りが始まる前に、年金の総額に代えて一時金で受け取った場合、所得税はかかりません。一時金は相続税の対象として扱います。
遺族年金もこの計算書で申告しますか?
いいえ。国民年金や厚生年金などの遺族年金は、相続税も所得税もかかりません。この計算書は使いません。
まとめ
- 相続した年金は、非課税部分と課税部分に分けて、課税部分だけが雑所得になる
- 1年目は全額非課税で、2年目から課税部分が少しずつ増える
- 計算書は「旧相続税法対象年金」かどうかで2種類あり、年金ごとに作る
- 集める数字は、支払総額・保険料の総額・相続税評価額の3つ
- 相続税がゼロだった人も同じ計算をする