当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなり、証券会社からNISA口座の手続きの案内が届いた。『NISAは非課税なんだから、相続税もかからないのでは?』と思っている方も多いですよね。
結論から言うと、NISA口座の中の株や投資信託も相続税の対象です。NISAの「非課税」は運用益にかかる所得税などの話で、相続税とは別なんです。この記事では、口座の状態ごとに、手続きと税金の扱いを見ていきます。
NISA口座がある親が死亡したら、どうなる?
NISA口座の中身は、ほかの財産と合わせて相続税の対象になります。NISAの非課税の枠は相続人に引き継げません。口座の中身は、亡くなった日の終値で相続人の特定口座や一般口座に移されます。亡くなった日までの含み益には、所得税などはかかりません。
ここは国税庁の資料(NISAに関するQ&A)に書かれている扱いです。ポイントを表にしてみますね。
| 気になること | どうなる | 注意 |
|---|---|---|
| 相続税はかかる? | かかる(ほかの財産と合計して基礎控除を超えた場合) | NISAだから非課税、ではない |
| 非課税の枠は引き継げる? | 引き継げない | 相続人の特定口座や一般口座に移る |
| 亡くなった日までの含み益は? | 所得税などはかからない | 亡くなった日の終値で売ったものとみなされる |
| 相続人が後で売った時の取得価額は? | 亡くなった日の終値 | 相続人の口座での損益はここから計算 |
『じゃあ、NISAをやっていた分だけ損するの?』という不安もあると思います。亡くなるまでの値上がり益に所得税がかからない点は、NISAのまま受けられる扱いです。
含み益がある・含み損があるケースで何が違う?
NISA口座の中身は、口座の持ち主が亡くなった時に、その日の終値で売ったものとみなされます。そのため、含み益か含み損かで扱いが少し変わります。
| ケース | 亡くなった日までの損益 | 相続人の取得価額 |
|---|---|---|
| 買った時より値上がりしている | 含み益は非課税のまま | 亡くなった日の終値 |
| 買った時より値下がりしている | 損失はなかったものとみなされる | 亡くなった日の終値 |
例えば、亡くなった親が積み立てていた投資信託が値上がりしていたケースです。相続人の取得価額は亡くなった日の終値になるので、それまでの値上がり分に所得税はかかりません。
逆に値下がりしていたケースでは、その損失をほかの口座の利益と相殺することはできません。
「お父さんの投資信託、買った時より下がってるみたい」
「じゃあ、その分の損は使えないんだね」
こんなやりとりになりがちです。相続人が受け取った後に値上がりして売った場合は、亡くなった日の終値との差が相続人の利益として課税されます。
ここが大事なところです。相続税の評価額と、相続人が後で売る時の取得価額は、同じとは限りません。上場株式の相続税評価は、亡くなった日の終値と、その月・前月・前々月の終値の平均のうち、最も低い価格を使います。
投資信託の評価の考え方は、投資信託の相続税評価の計算手順で紹介しています。
NISAを含めると相続税はかかる?計算例で見る
『NISAは数百万円だから関係ない』と思っていても、ほかの財産と合わせると基礎控除を超えることがあります。
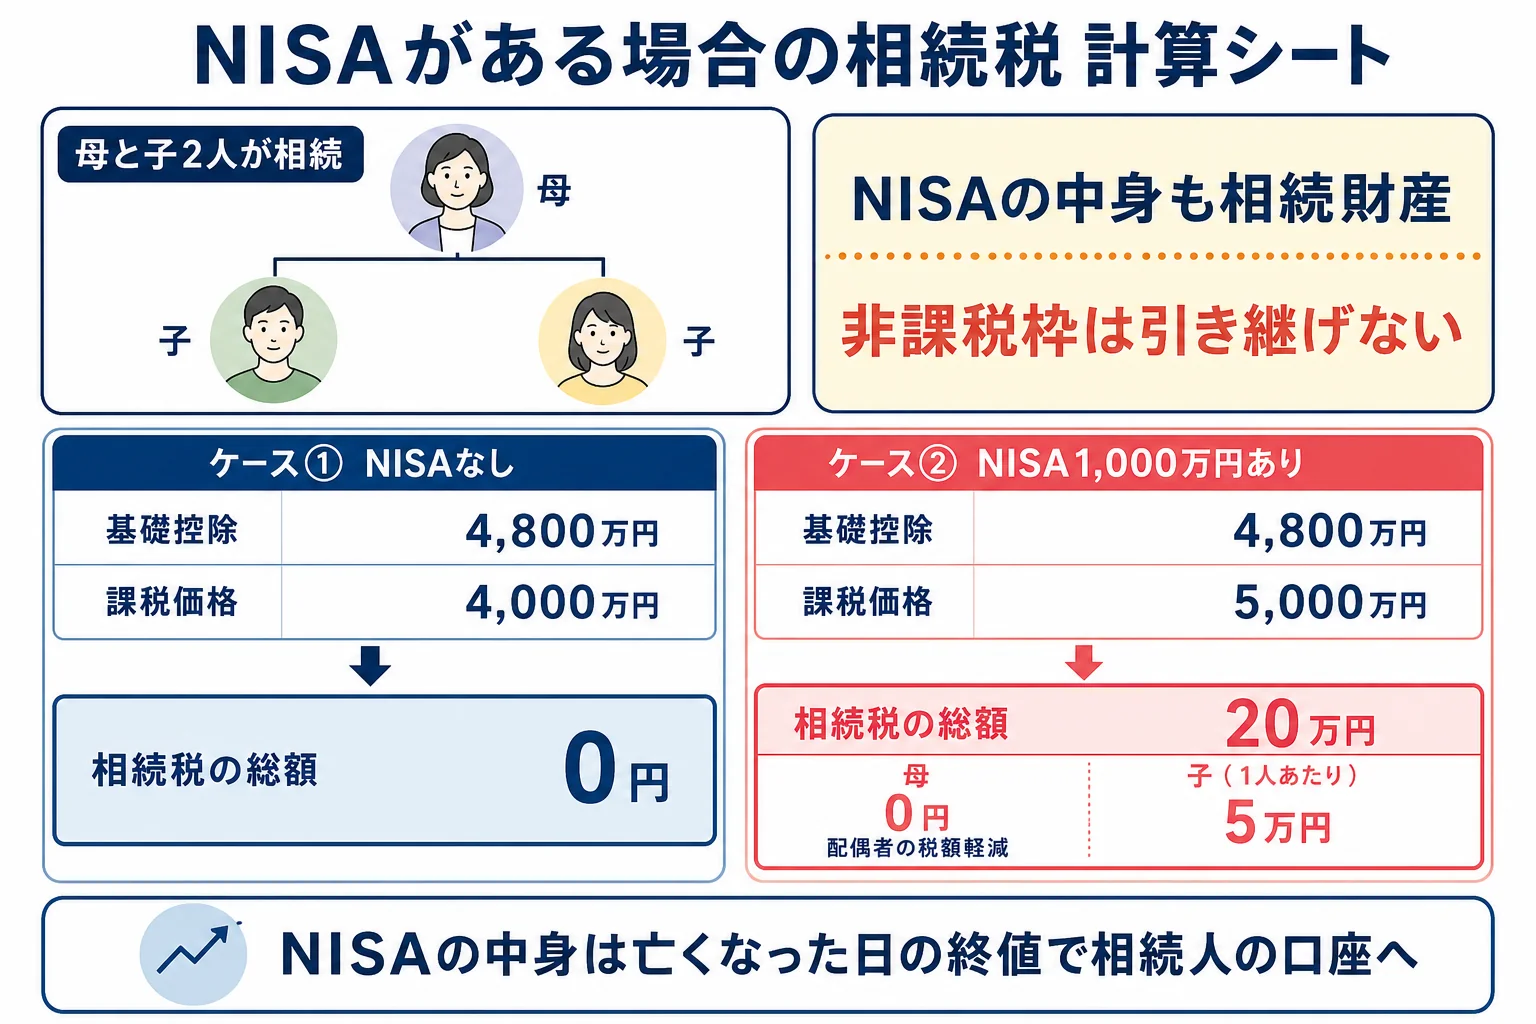
例えば、父が亡くなり、母と子2人が相続するケースです。法定相続人は3人なので、基礎控除は3,000万円+600万円×3人=4,800万円です。財産は預金2,500万円と自宅(評価額1,500万円)があり、NISAの有無で比べてみます。法定相続分どおりに分けた場合です。
| 項目 | NISAなし | NISA口座に1,000万円あり |
|---|---|---|
| 課税価格の合計 | 4,000万円 | 5,000万円 |
| 基礎控除 | 4,800万円 | 4,800万円 |
| 課税遺産総額 | 0円 | 200万円 |
| 相続税の総額 | 0円 | 20万円 |
| 母の納付税額 | 0円 | 0円(配偶者の税額軽減) |
| 子1人あたりの納付税額 | 0円 | 5万円 |
NISAの1,000万円が加わるだけで、申告が必要になるケースです。母の税額は配偶者の税額軽減で0円になりますが、軽減を受けるには申告が必要です。
自宅の土地に小規模宅地等の特例が使えれば、課税価格が下がって相続税がかからないこともあります。ただ、その場合も特例を使うための申告が要ります。人数ごとの基礎控除は相続人の数ごとの基礎控除の早見表で確認できます。
NISAとiDeCoがある時の手続きの順番は?
NISAの手続きは、口座がある金融機関に「非課税口座開設者死亡届出書」を出すところから始まります。亡くなったことを知った日以後、遅滞なく出す決まりです。
年ごとに別の金融機関でNISA口座を開いていた場合は、そのすべての金融機関に出す必要があります(国税庁「NISA口座の新規開設又は変更に関する手続等について」)。
- 証券会社や銀行に連絡し、非課税口座開設者死亡届出書を出す
- 相続人の誰がNISA口座の中身を受け取るか、遺産分割で決める
- 受け取る相続人が、同じ金融機関に特定口座か一般口座を用意する
- 亡くなった日の終値で、相続人の口座に移管してもらう
- ほかの財産と合わせて基礎控除を超えるなら、10か月以内に相続税を申告する
iDeCo(個人型確定拠出年金)に加入していた場合は、遺族が死亡一時金を受け取ります。この一時金は、相続税法施行令で「退職手当金等」にあたる給付とされています(相続税法施行令 第1条の3)。
そのため、死亡退職金と同じように相続税の対象になり、相続人が受け取った分は「500万円×法定相続人の数」まで非課税です。会社の死亡退職金もある場合は、合わせてこの枠を使います。
| ケース | iDeCoの死亡一時金の扱い | 注意 |
|---|---|---|
| 母が600万円を受け取る(相続人は母と子2人) | 非課税枠1,500万円の範囲なので相続税の対象にならない | 会社の死亡退職金があれば合計で判定 |
| 相続人でない人が受け取る | 非課税枠は使えない | 相続人以外は対象外 |
NISAやiDeCoのほかに株や不動産もある、相続税の申告が必要か分からない。こんなケースは、財産の評価をまとめて税理士に任せると、10か月の期限にも余裕を持って間に合います。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
新NISAの非課税枠は、相続人が引き継げますか?
引き継げません。NISA口座の中身は、亡くなった日の終値で相続人の特定口座や一般口座に移されます。相続人が自分のNISA枠で買い直すことはできますが、それは新しい投資になります。
ジュニアNISAの口座がある子どもが亡くなった場合は?
ジュニアNISA(未成年者口座)の中身も、亡くなった日の終値で相続人が取得したものとして扱われます。手続きは口座のある金融機関に確認してみてください。
NISAの死亡届出書を出すまで、口座はどうなりますか?
亡くなった日以後に支払われる配当などは、非課税になりません。気づいたら早めに金融機関へ連絡しておきましょう。
まとめ
- NISA口座の中身も相続税の対象。NISAの非課税は所得税などの話
- 非課税の枠は引き継げず、亡くなった日の終値で相続人の口座へ移る
- 亡くなった日までの含み益は非課税、含み損はなかったものとみなされる
- iDeCoの死亡一時金は退職手当金等として、500万円×法定相続人の数まで非課税