当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親と二世帯住宅で暮らしていて、その親が亡くなった。『同居していたんだから、特例は当然使えるよね?』と考える方も多いはずです。
実は、二世帯住宅は建物の登記の仕方によって、相続税の特例の効き方が大きく変わります。同じ家に住んでいても、区分登記をしているかどうかで、納める税額が数百万円単位で違うことも。
この記事では、登記の形ごとに相続税がどう変わるかを計算例で比べ、同居していない兄弟との分け方の考え方まで分かります。
二世帯住宅の親が亡くなったら、相続税はどう変わる?
二世帯住宅で同居していた子が親の土地を相続する場合、建物を区分登記していなければ、敷地全体に小規模宅地等の特例(330㎡まで80%減額)が使える可能性があります。区分登記をしていると、特例の対象は親が住んでいた部分の敷地に限られ、子は「同居」していた扱いになりません。そのため、自分の住戸を持つ子は特例を使えないことが多いんです。登記の形が違うだけで、納付額が大きく変わります。
例えば、母がすでに亡くなっていて、父の財産を子2人が相続するケースです。長男は父と二世帯住宅に住み、次男は自分の持ち家で暮らしています。
財産は、土地(200㎡・評価額5,000万円)、建物(父の名義・1,000万円)、預貯金3,000万円とします。法定相続人は2人なので基礎控除は4,200万円です。
| ケース | 土地の評価額 | 課税価格の合計 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| 区分登記なし・長男が土地を相続 | 1,000万円 | 5,000万円 | 80万円 | 敷地全体が80%減額の対象になりうる |
| 区分登記あり・長男が土地を相続 | 5,000万円 | 9,000万円 | 620万円 | 長男は同居親族の扱いにならず、自分の住戸があるので家なき子にも当たらない |
| 区分登記なし・次男が土地を相続 | 5,000万円 | 9,000万円 | 620万円 | 持ち家に住む次男は要件を満たさない |
| 区分登記あり・母が健在で母が土地を相続(相続人3人) | 3,000万円 | 7,000万円 | 128万5,600円 | 配偶者は特例の対象。ただし父の住戸部分(ここでは敷地の半分)だけが80%減額 |
上の3行は、子2人が法定相続分どおり半分ずつ取得した場合の合計です。最後の行は、母・子2人が相続人で基礎控除は4,800万円、母が土地3,000万円、子が2,000万円ずつ取得した場合です(母は配偶者の税額軽減で0円)。
生活費を父と一緒にしていた(生計を一にしていた)など、事情によっては区分登記ありでも特例が使える場合があります。要件を満たすかは税理士に確認してください。
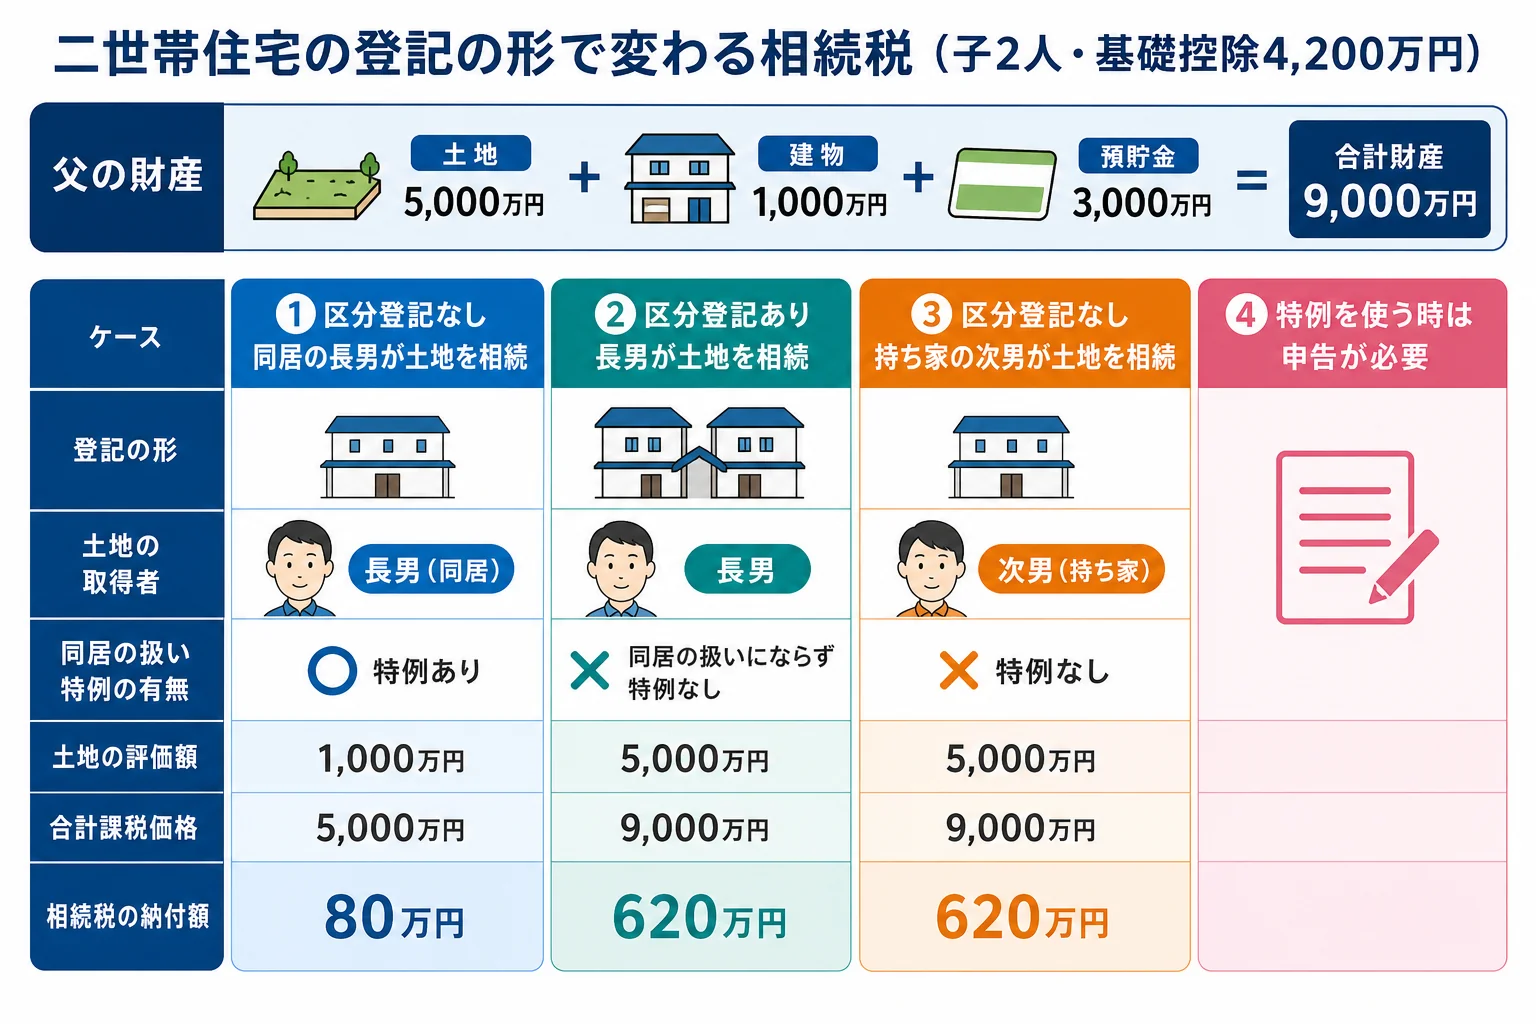
同じ土地・同じ家族でも、区分登記の有無だけで80万円と620万円に分かれます。大きな差ですよね。どのケースに当てはまるかを、まず登記事項証明書で確かめておきましょう。
区分登記をしているかどうかは、どこで分かる?
二世帯住宅の登記には、大きく分けて次の形があります。
| 登記の形 | 建物の持ち主の例 | 特例の対象になる敷地 |
|---|---|---|
| 父の単独名義(一棟の建物) | 父だけ | 父と同居親族が住む部分を含めて判断 |
| 父と長男の共有(一棟の建物) | 父1/2・長男1/2など | 一棟の建物として判断 |
| 区分登記(1階が父、2階が長男など) | 住戸ごとに別の持ち主 | 父が住んでいた住戸部分に限られ、子は同居の扱いにならない |
国税庁の案内では、区分所有の登記がされている建物の場合、特例の対象は「被相続人の居住の用に供されていた部分」に限られます。区分登記がない一棟の建物なら、被相続人の親族が住んでいた部分も含めて考えることができ、二世帯で暮らす子も同居親族として扱われる余地があります。
『玄関が別々だから、区分登記になっているのでは?』と思うかもしれません。ただ、玄関や台所が分かれているかどうかと、登記の形は別の話です。法務局で登記事項証明書をとって、区分建物として登記されているかを確認してみてください。
確認したついでに、土地と建物がそれぞれ誰の名義かも見ておきましょう。親の名義の部分は、相続で取得したことを知った日から3年以内に相続登記をする義務があります。正当な理由なく怠ると10万円以下の過料の対象です。
例えば、建物は父と長男の共有で、土地は父の単独名義というケースもよくあります。その場合、相続の対象になるのは父の持分と父の土地です。長男がもともと持っている建物の持分は、相続財産には入りません。
同居していた子が特例を使うには、何が必要?
二世帯住宅に住む長男が「同居親族」として特例を使うには、相続した後も一定の条件を守る必要があります。
- 相続開始の直前から、相続税の申告期限まで、その家に住み続けているか
- 相続した土地を、相続開始の時から申告期限まで持ち続けているか
- 遺産分割協議で、その土地を長男が取得すると決まっているか
- 特例を使って税額が下がる場合でも、期限内に申告をするか
申告期限は、亡くなったことを知った日の翌日から10か月以内です。それまでに土地を売ったり、引っ越したりすると、特例が使えなくなることがあります。
次男のように持ち家に住んでいる子は、いわゆる「家なき子」の要件にも当てはまりません。家なき子は、相続開始前3年以内に自分や配偶者などの持ち家に住んでいないことが条件の1つだからです。
期限までに分け方がまとまらない時は、法定相続分で仮に申告し、「申告期限後3年以内の分割見込書」を出しておけば、分割が決まった後に特例を受けられます。
区分登記の有無、同居の実態、敷地の面積や評価など、二世帯住宅の相続は判断する所が多いケースです。区分登記がある、敷地が広い、兄弟で取り分の話がまとまっていない。こんな場合は、二世帯住宅の相続に慣れた税理士に一度見てもらうと、特例の使い漏れを防げます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
同居していない兄弟との不公平はどう調整する?
『兄だけ特例で得をして、ずるい』と感じる兄弟がいるのも自然なことです。二世帯住宅の相続で一番もめやすいのが、ここです。長男が家と土地を引き継ぐと、財産の大半が長男に行ってしまうことが多いんです。
例えば、こんな会話になりがちです。
「家は兄さんが住むんだから、兄さんが継ぐのはいいよ。でも、預金まで半分ずつだと僕の取り分が少なすぎない?」
「じゃあ、預金は全部お前が受け取って、足りない分は僕が払うよ」
このように、家を引き継ぐ人が、ほかの兄弟にお金を払って調整する方法を代償分割と言います。代償金の決め方は実家に住んでいる兄弟がいる場合の代償金の決め方で詳しく見られます。
| 分け方 | 長男 | 次男 | 理由・注意 |
|---|---|---|---|
| 長男が家と土地、次男が預金 | 家と土地 | 預金3,000万円 | 長男の取り分が多くなりがち。話し合いで納得できるか |
| 長男が家と土地、次男に代償金 | 家と土地(代償金を払う) | 預金と代償金 | 長男に払うお金が必要。代償金の額は土地の評価をどう見るかで変わる |
| 家を売って分ける | 売却代金の一部 | 売却代金の一部 | 長男は住む場所を失う。申告期限前に売ると特例が使えなくなる |
ここが大事なところです。特例で下がるのは相続税の計算上の評価で、家の実際の価値ではありません。代償金をいくらにするかは、特例後の評価ではなく、時価などを目安に兄弟で決めることが多いです。
相続人の範囲に迷ったら、家族図で見る法定相続人のパターンで先に確かめておきましょう。
よくある質問
親が生きているうちに、区分登記をやめたほうがいいですか?
区分登記を一棟の登記に変えると特例の範囲が広がる可能性はあります。ただ、建物の構造や住宅ローン、登記費用など、ほかへの影響もあります。家族の状況で判断が変わるので、税理士に相談してから決めましょう。
二世帯住宅で、親の部分が空き家になった後に亡くなった場合はどうなりますか?
老人ホームへの入居など事情によって扱いが変わります。最後にどこに住んでいたか、なぜ空いていたかで判断されるので、個別に税理士へ確認してみてください。
特例を使って相続税が0円になる時も、申告は必要ですか?
必要です。小規模宅地等の特例は申告をして初めて使えます。0円だからと申告しないと、特例が使えず税額がかかってしまうことがあります。
まとめ
- 二世帯住宅は、区分登記の有無で小規模宅地等の特例の範囲が変わる
- 区分登記なしなら敷地全体が対象になりうる。区分登記ありだと子は同居の扱いにならない
- 同居の子は、申告期限まで住み続け、土地を持ち続けることが条件
- 持ち家に住む兄弟は、家なき子の要件にも当てはまりにくい
- 兄弟の不公平は代償金や預金の配分で調整する。特例で0円でも申告がいる